При автокредите автомобиль обычно принадлежит заемщику и находится в залоге, поэтому возможна его реализация с учетом прав залогового кредитора. При лизинге
Автокредит и лизинг при банкротстве: долг, залог и автомобиль
Текст носит информационный характер. Вывод по конкретному делу зависит от документов, обстоятельств и редакции закона на дату обращения.
Короткий ответ
При автокредите автомобиль обычно принадлежит заемщику и находится в залоге, поэтому возможна его реализация с учетом прав залогового кредитора. При лизинге собственником часто остается лизингодатель, и анализ строится иначе. Сохранение машины нельзя обещать только из-за работы, детей или состояния здоровья: нужны документы и конкретное правовое основание.
Как пользоваться материалом
По автомобилю сначала установите собственника, затем вид договора и только после этого оценивайте долг. ПТС, кредитный график и реестр залогов отвечают на разные вопросы и должны читаться вместе.
Автокредит и лизинг внешне похожи регулярными платежами, но устроены по-разному. При кредите машина обычно принадлежит заёмщику и может находиться в залоге. При лизинге собственником, как правило, остаётся лизингодатель до выполнения условий выкупа.
Запись в ПТС или СТС показывает регистрацию автомобиля, но не раскрывает все права финансирующей стороны. Кредитный договор, договор залога и реестр уведомлений отвечают на разные вопросы. Их нужно сопоставлять, а не выбирать один наиболее удобный документ. Отсутствие отметки о залоге в одном источнике ещё не означает, что обеспечение точно отсутствует. Проверяют условия договора, реестр уведомлений, даты возникновения прав и действия сторон. Вывод зависит от полного комплекта сведений. Стоимость автомобиля важна для понимания экономики, но оценка не даёт гарантии его сохранения. Сравнивают рыночную стоимость, остаток долга, состояние машины, расходы на реализацию и правовой статус кредитора. Необходимость автомобиля для работы, лечения или семьи следует подтверждать документами. Даже убедительные бытовые причины не превращаются автоматически в исключение. Их значение оценивается вместе с правовым режимом имущества.
Если машина используется несколькими членами семьи или оформлена не на должника, это нужно указать сразу. Подготовьте документы о собственности, договор пользования и подтверждение расходов. Юристу важно отделить бытовое использование автомобиля от прав на него и обязательств по финансированию. По лизингу отдельно сверьте сумму уже внесённых платежей, выкупную цену и задолженность. Эти показатели отвечают на разные вопросы. Нельзя считать автомобиль выкупленным только потому, что большая часть графика оплачена. Зафиксируйте также, у кого находятся оригиналы ПТС, ключи и сам автомобиль. Фактическое владение не заменяет право собственности, но важно для подготовки документов.
Если автомобиль повреждён или застрахован, добавьте страховой полис, сведения о происшествии и выплате. Страховое возмещение, остаточная стоимость и обязанность по кредиту могут существовать одновременно. Их нельзя сводить к предположению, что авария автоматически закрыла долг или залог.
Продажа или возврат автомобиля не всегда означает, что денежное требование исчезло полностью. Нужно получить итоговый расчёт после реализации, зачёта страховой выплаты или возврата предмета лизинга. Остаток и порядок его предъявления проверяют по документам. До такого расчёта нельзя считать вопрос закрытым только потому, что машины больше нет у должника.
Для темы «Автокредит и лизинг при банкротстве: долг, залог и автомобиль» подготовьте одностраничную сводку. В первой части перечислите подтверждённые факты, во второй спорные суммы и недостающие документы, в третьей вопросы для юриста. Главный вопрос: кому принадлежит машина и какое право на нее имеет финансирующая сторона? Рабочий формат записи: досье автомобиля, залога и договора. Отдельно укажите риск, который нельзя потерять при чтении документов: ошибка в определении собственника и статуса обеспеченного кредитора. Такая сводка не заменяет договоры, выписки и судебные акты. Она помогает быстро увидеть пробелы, не повторять одну историю несколько раз и получить на консультации ответ по конкретным обстоятельствам.
Определите правовую конструкцию
Слова автокредит, кредит под залог и лизинг часто смешивают. Для банкротства важно, кто собственник, кто залогодержатель и какое требование осталось.
Кредит на покупку без залога и классический залоговый автокредит имеют разный режим автомобиля.
Начните с задачи «прочитать договор». После неё переходите к пунктам «проверить регистрацию залога» и «установить собственника».
Сверьте между собой три источника: договор, ПТС и СТС и реестр залогов. Если цифры или даты расходятся, сохраните обе версии и отметьте причину расхождения как открытый вопрос.
Не оценивайте результат только по общей сумме. Посмотрите, подтверждает ли источник действие «прочитать договор» и относится ли он к нужному периоду. Если нет, вывод пока остаётся предварительным.
Завершите проверку коротким выводом и укажите, на какую дату он сделан.
Что проверить:
- прочитать договор;
- проверить регистрацию залога;
- установить собственника;
Какие документы подготовить:
- договор;
- ПТС и СТС;
- реестр залогов;
Залоговый автомобиль
Залог дает банку приоритет в отношении стоимости предмета. Продажа и распределение средств происходят по специальным правилам.
Рыночная стоимость автомобиля и остаток кредита не обязаны совпадать.
Рабочий порядок такой: «получить расчет», затем «оценить автомобиль», после этого «проверить иные обременения». Менять последовательность без причины не нужно.
Для ответа нужны три источника: справка банка, оценка и уведомление о залоге. Один документ показывает только часть истории, поэтому итог лучше записывать после сопоставления всех трёх.
После сверки запишите ответ одним предложением. Рядом укажите, что подтверждает справка банка, а какой факт ещё нужно получить из источника «уведомление о залоге».
В конце запишите один следующий шаг, чтобы вопрос не остался без движения.
Что проверить:
- получить расчет;
- оценить автомобиль;
- проверить иные обременения;
Какие документы подготовить:
- справка банка;
- оценка;
- уведомление о залоге;
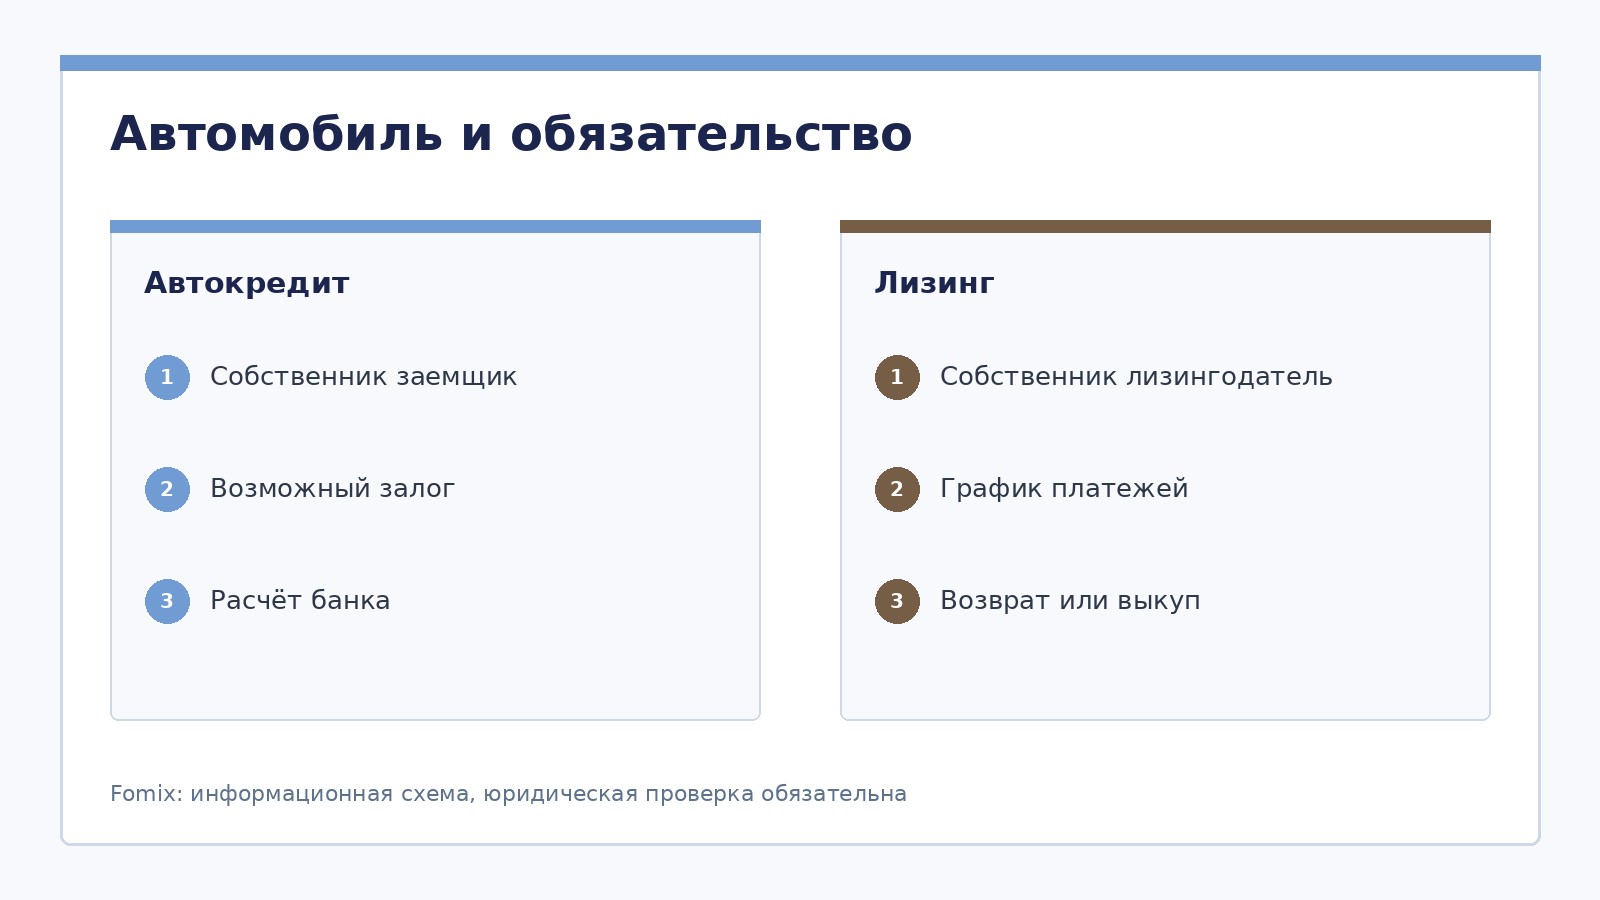
Автомобиль и обязательство
Автокредит
- Собственник заемщик
- Возможный залог
- Расчёт банка
Лизинг
- Собственник лизингодатель
- График платежей
- Возврат или выкуп
Вывод проверяют по документам и актуальной редакции закона.
Кредит без зарегистрированного залога
Отсутствие записи в одном сервисе не всегда завершает проверку, а отсутствие залога не выводит автомобиль из имущественного анализа.
Необеспеченный кредитор и собственник автомобиля связаны через общую процедуру, а не через залоговый приоритет.
Не пытайтесь решить весь вопрос сразу. Первый пункт: «проверить договор». Следующие два: «установить право собственности» и «оценить конкурсную массу».
Не заменяйте документ пересказом по памяти. Источники для проверки: кредитный договор, документы ГИБДД и сведения реестров.
Если документы противоречат друг другу, не выбирайте удобную версию. Отметьте расхождение и вернитесь к задаче «установить право собственности». Иногда разница объясняется датой расчёта, иногда речь идёт о разных обязательствах.
Если итог зависит от отсутствующего документа, назовите его прямо и не угадывайте ответ.
Что проверить:
- проверить договор;
- установить право собственности;
- оценить конкурсную массу;
Какие документы подготовить:
- кредитный договор;
- документы ГИБДД;
- сведения реестров;
Таблица для проверки
| Модель | Собственник | Главный вопрос |
|---|---|---|
| автокредит с залогом | должник | приоритет банка |
| кредит без залога | должник | включение в имущество |
| лизинг | обычно лизингодатель | возврат и выкуп |
Лизинг
В лизинге автомобиль может принадлежать лизингодателю до выкупа. Нужно определить исполненные платежи, основания расторжения и право на предмет.
Выкупная цена и сумма всех лизинговых платежей не равны автоматически стоимости принадлежащего должнику имущества.
Первое действие: «установить собственника». Когда оно выполнено, переходите к задачам «проверить график» и «изучить условия возврата».
Основа проверки состоит из трёх частей: договор лизинга, акт передачи и платежные документы. Недостающий источник внесите в список запросов, а не подменяйте догадкой.
Проверьте не только содержание, но и реквизиты: стороны, номер договора, дату и подпись. Даже правильный по смыслу документ не поможет, если он относится к другому кредитору или периоду.
Получив ответ, сохраните его рядом с исходным запросом и датой обращения.
Что проверить:
- установить собственника;
- проверить график;
- изучить условия возврата;
Какие документы подготовить:
- договор лизинга;
- акт передачи;
- платежные документы;
Необходимость автомобиля
Работа, инвалидность или семейные обстоятельства важны для оценки, но не создают одной гарантии. Судебный вопрос требует доказательств и учета стоимости и назначения имущества.
Удобство передвижения и жизненная необходимость имеют разную доказательственную силу.
Проверку удобно разбить на три шага: «описать назначение», «собрать медицинские и трудовые документы» и «оценить альтернативы».
Сопровождение бизнеса «под ключ»
Соберём команду под задачу: юридический адрес, бухучёт и отчётность, налоговый консалтинг, представительство в арбитражном суде и защита интересов компании.
Положите рядом три источника: медицинские документы, трудовой договор и сведения о маршрутах. Так будет видно, относится ли сумма к нужному человеку, договору и периоду.
На консультации по этому вопросу полезнее показать документ «медицинские документы», чем пересказывать историю устно. По источнику сразу видны условия, которые могли потеряться в памяти или телефонном разговоре.
Проверьте, сможет ли другой человек повторить ваш вывод по тем же документам.
Что проверить:
- описать назначение;
- собрать медицинские и трудовые документы;
- оценить альтернативы;
Какие документы подготовить:
- медицинские документы;
- трудовой договор;
- сведения о маршрутах;
Созаемщик и поручитель
Если договор подписан несколькими лицами, банк может требовать исполнение от другого обязанного лица. Передача автомобиля одному участнику не всегда прекращает долг другого.
Владение машиной и личная обязанность по кредиту проверяются отдельно.
Здесь важна последовательность. Начните с пункта «сверить подписантов», затем выполните «установить собственника» и «оценить регресс».
Вывод должен совпадать с первичными данными. Источники для сверки: кредитный договор, поручительство и ПТС. Разницу между ними объясните отдельной заметкой.
После выполнения пункта «сверить подписантов» сохраните результат отдельным файлом или строкой таблицы. Так последующая проверка не смешается с соседним долгом и её не придётся повторять.
Отдельной пометкой укажите обстоятельство, при котором этот вывод придётся пересмотреть.
Что проверить:
- сверить подписантов;
- установить собственника;
- оценить регресс;
Какие документы подготовить:
- кредитный договор;
- поручительство;
- ПТС;
Таблица для проверки
| Факт | Доказательство | Почему важно |
|---|---|---|
| залог | реестр и договор | режим продажи |
| стоимость | оценка | экономика реализации |
| необходимость | медицинские и трудовые документы | индивидуальный анализ |
Платежи и изъятие
Самовольная передача или продажа заложенного автомобиля перед подачей создает риск спора. Перестать платить без анализа тоже не является стратегией.
Добровольный возврат, взыскание и реализация в банкротстве имеют разные документы и последствия.
Для начала выполните пункт «не менять владение скрытно». Не делайте вывод, пока не проверены задачи «собрать переписку с банком» и «зафиксировать состояние автомобиля».
Посмотрите на вопрос с трёх сторон. Список источников: акты приема, переписка и фотографии и оценка. Если одного из них нет, зафиксируйте, у кого и когда его запросили.
Не исправляйте сумму вручную без пояснения. Добавьте примечание, какой документ изменил расчёт и когда он был получен. Это особенно важно после задачи «собрать переписку с банком».
Не удаляйте промежуточный расчёт: он может понадобиться для объяснения новой суммы.
Что проверить:
- не менять владение скрытно;
- собрать переписку с банком;
- зафиксировать состояние автомобиля;
Какие документы подготовить:
- акты приема;
- переписка;
- фотографии и оценка;
Комплект документов
До консультации нужен полный набор по машине и обязательству. Один ПТС не показывает залог, остаток долга и лизинговые условия.
Точная модель автомобиля важна для оценки, но не заменяет правовой титул.
Практическая работа начинается с пункта «собрать договоры». Дальше идут «получить расчет» и «проверить реестры».
Сумму и даты лучше проверять не по одному экрану приложения. Нужные источники: ПТС и СТС, договор и график и реестр уведомлений. Каждый из них должен относиться к тому же обязательству.
Проверка считается законченной, когда посторонний человек может понять источник вывода. Для этого рядом должны быть документы «ПТС и СТС» и «договор и график», а открытый вопрос должен быть сформулирован прямо.
После сверки перенесите итог в основную таблицу, а документы оставьте в отдельной папке.
Что проверить:
- собрать договоры;
- получить расчет;
- проверить реестры;
Какие документы подготовить:
- ПТС и СТС;
- договор и график;
- реестр уведомлений;
Как подготовить сведения для консультации
Главный вопрос этой статьи звучит так: кому принадлежит машина и какое право на нее имеет финансирующая сторона? Не пытайтесь отвечать на него одной цифрой. Составьте короткую хронологию, укажите участников и отделите сведения из документов от того, что пока известно только со слов. Если сумма менялась, сохраните расчёты на разные даты.
Начните с документов: договор, ПТС и СТС, реестр залогов, справка банка, оценка, уведомление о залоге, кредитный договор, документы ГИБДД. Необязательно приносить их в идеальном порядке. Важнее, чтобы были видны стороны, даты, суммы и подписи. Нечитаемую копию лучше заменить, а отсутствующий документ отметить в списке запросов.
До встречи полезно выполнить несколько действий: прочитать договор, проверить регистрацию залога, установить собственника, получить расчет, оценить автомобиль, проверить иные обременения, проверить договор, установить право собственности. Результат можно записать в простую таблицу. Отдельная колонка для спорных данных защитит от преждевременного вывода и покажет, какие сведения нужно запросить в первую очередь.
Особенно внимательно проверьте риск: ошибка в определении собственника и статуса обеспеченного кредитора. Он не означает, что неблагоприятный результат неизбежен. Это причина не ограничиваться общим описанием долга и заранее подготовить документы, которые позволяют оценить разные позиции.
Связанные материалы
Когда нужен индивидуальный анализ
Для экспресс-анализа автомобиля соберите ПТС, СТС, кредитный или лизинговый договор, график, расчет остатка и сведения о залоге. На консультации Fomix можно проверить состав долгов, документы и вопросы, которые требуют отдельного правового анализа. Стоимость сопровождения рассчитывается после определения состава работ.
FAQ
Можно ли сохранить автомобиль в автокредите?
Автомобиль в залоге обычно связан с приоритетом залогового кредитора. Итог зависит от права собственности, договора залога, остатка долга, стоимости и процессуального решения. Сам факт необходимости машины не создает универсальной гарантии сохранения.
Сначала выясняют, кому принадлежит автомобиль. Затем проверяют залог, стоимость, остаток кредита и условия договора. При лизинге отдельно изучают собственника, выкупную цену и основания возврата.
Что будет с созаемщиком после банкротства второго заемщика?
Если созаемщики отвечают солидарно, кредитор вправе требовать исполнение от другого созаемщика в пределах договора и закона. Освобождение одного гражданина от обязательств не следует автоматически распространять на другого.
Внутреннее соглашение созаёмщиков не всегда ограничивает права банка. Сначала читают кредитный договор и условия солидарной ответственности, затем разбирают расчёты между самими созаёмщиками.
Все ли долги списываются после банкротства?
Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации.
На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
Что такое текущий платеж?
Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности.
Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
Источники для проверки
Часто задаваемые вопросы
01
Можно ли сохранить автомобиль в автокредите?Автомобиль в залоге обычно связан с приоритетом залогового кредитора. Итог зависит от права собственности, договора залога, остатка долга, стоимости и процессуального решения. Сам факт необходимости машины не создает универсальной гарантии сохранения. Сначала выясняют, кому принадлежит автомобиль. Затем проверяют залог, стоимость, остаток кредита и условия договора. При лизинге отдельно изучают собственника, выкупную цену и основания возврата.
02
Что будет с созаемщиком после банкротства второго заемщика?Если созаемщики отвечают солидарно, кредитор вправе требовать исполнение от другого созаемщика в пределах договора и закона. Освобождение одного гражданина от обязательств не следует автоматически распространять на другого. Внутреннее соглашение созаёмщиков не всегда ограничивает права банка. Сначала читают кредитный договор и условия солидарной ответственности, затем разбирают расчёты между самими созаёмщиками.
03
Все ли долги списываются после банкротства?Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации. На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
04
Что такое текущий платеж?Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности. Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
Главное из статьи
- Материал носит ознакомительный характер: итог по ситуации возможен только после разбора документов и фактов.
- FOMIX сопровождает корпоративные сделки, налоги, регистрацию и ликвидацию, споры и субсидиарную ответственность.
- Чтобы применить выводы статьи к вашему кейсу, удобнее начать с короткой консультации и плана действий.
Нужна помощь по теме материала?
Юристы и бухгалтеры FOMIX подскажут шаги, риски и сроки: регистрация и реорганизация, налоги, договоры, суды и сопровождение сделок.
Свяжитесь с нами
Предварительная запись на консультацию приветствуется.
Проезд Стратонавтов 11, стр. 1, МоскваПн–Пт, 10:00–19:00
Оставить заявку