Банкротство не дает права коллекторам нарушать 230-ФЗ, но одна подача заявления не означает мгновенного прекращения любого контакта. Сначала установите
Коллекторы и банкротство физического лица: права, ограничения и жалобы
Текст носит информационный характер. Вывод по конкретному делу зависит от документов, обстоятельств и редакции закона на дату обращения.
Короткий ответ
Банкротство не дает права коллекторам нарушать 230-ФЗ, но одна подача заявления не означает мгновенного прекращения любого контакта. Сначала установите кредитора и представителя, зафиксируйте способ и частоту взаимодействия, проверьте стадию дела. Жалобы на профессиональные коллекторские организации рассматривает ФССП в пределах полномочий.
Как пользоваться материалом
При общении с взыскателем фиксируйте факты до оценки эмоций: организацию, номер, время, содержание, договор и документы об уступке. Коллектор, кредитор и пристав имеют разные полномочия.
При спорном звонке полезно разделить две задачи. Первая состоит в проверке самого долга и полномочий взыскателя. Вторая касается формы общения: времени, частоты, содержания сообщений и контактов с третьими лицами. Для каждой задачи нужны свои доказательства и свой способ защиты.
В жалобе описывают конкретные события: кто обращался, когда, каким способом, что сообщил и какое правило, по мнению заявителя, нарушено. К обращению прикладывают доступные доказательства и сохраняют номер регистрации. Эмоциональная оценка понятна, но проверку упрощают именно даты, записи и точные формулировки.
Для темы «Коллекторы и банкротство физического лица: права, ограничения и жалобы» подготовьте одностраничную сводку. В первой части перечислите подтверждённые факты, во второй спорные суммы и недостающие документы, в третьей вопросы для юриста. Главный вопрос: кто обращается, на каком основании и соблюдает ли допустимый порядок? Рабочий формат записи: запись контакта с датой, способом и связанным долгом. Отдельно укажите риск, который нельзя потерять при чтении документов: потеря доказательств нарушения или перевод денег неустановленному получателю. Такая сводка не заменяет договоры, выписки и судебные акты. Она помогает быстро увидеть пробелы, не повторять одну историю несколько раз и получить на консультации ответ по конкретным обстоятельствам.
Кто обращается
Звонить может первоначальный кредитор, новый кредитор или представитель. Человек вправе получить идентифицирующие сведения и основание взаимодействия.
Название бренда в телефоне не доказывает юридические полномочия.
Начните с задачи «записать данные звонящего». После неё переходите к пунктам «проверить кредитора» и «запросить документы об уступке».
Сверьте между собой три источника: уведомление, договор и официальные реестры. Если цифры или даты расходятся, сохраните обе версии и отметьте причину расхождения как открытый вопрос.
Не оценивайте результат только по общей сумме. Посмотрите, подтверждает ли источник действие «записать данные звонящего» и относится ли он к нужному периоду. Если нет, вывод пока остаётся предварительным.
Завершите проверку коротким выводом и укажите, на какую дату он сделан.
Что проверить:
- записать данные звонящего;
- проверить кредитора;
- запросить документы об уступке;
Какие документы подготовить:
- уведомление;
- договор;
- официальные реестры;
230-ФЗ и допустимые способы
Закон регулирует непосредственное взаимодействие, сообщения, письма и дополнительные согласованные способы. Актуальную редакцию нужно проверять перед публикацией и жалобой.
Требование вернуть долг и угроза незаконным последствием имеют разную правовую оценку.
Рабочий порядок такой: «сверить способ контакта», затем «проверить согласие», после этого «зафиксировать содержание». Менять последовательность без причины не нужно.
Для ответа нужны три источника: журнал звонков, сообщения и аудиозаписи. Один документ показывает только часть истории, поэтому итог лучше записывать после сопоставления всех трёх.
После сверки запишите ответ одним предложением. Рядом укажите, что подтверждает журнал звонков, а какой факт ещё нужно получить из источника «аудиозаписи».
В конце запишите один следующий шаг, чтобы вопрос не остался без движения.
Что проверить:
- сверить способ контакта;
- проверить согласие;
- зафиксировать содержание;
Какие документы подготовить:
- журнал звонков;
- сообщения;
- аудиозаписи;
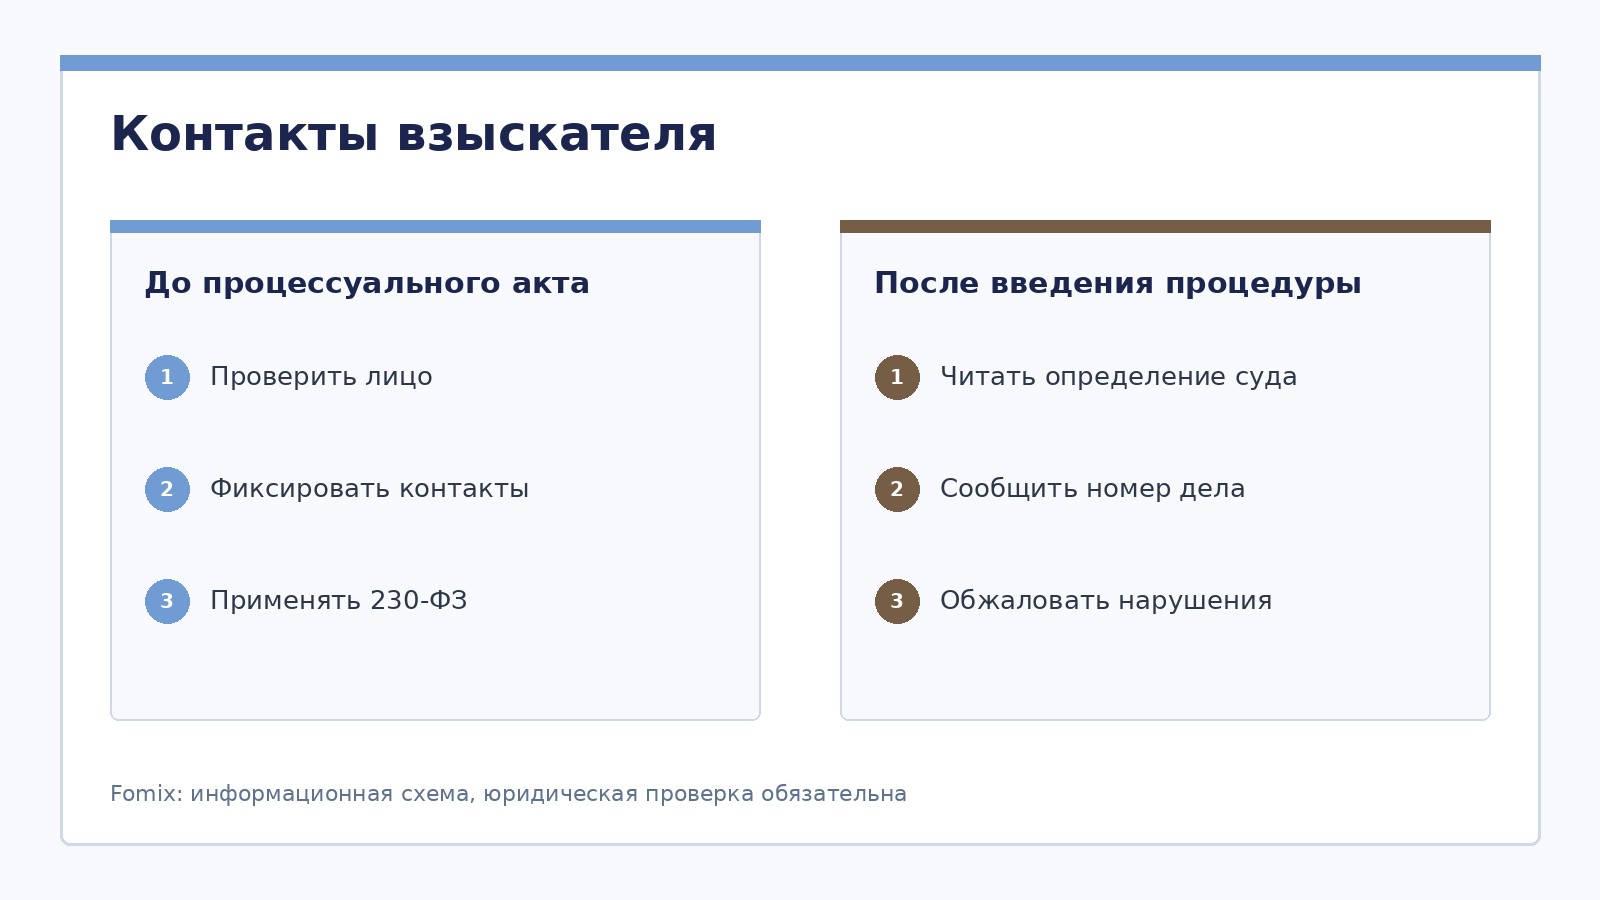
Контакты взыскателя
До процессуального акта
- Проверить лицо
- Фиксировать контакты
- Применять 230-ФЗ
После введения процедуры
- Читать определение суда
- Сообщить номер дела
- Обжаловать нарушения
Вывод проверяют по документам и актуальной редакции закона.
Частота и время контактов
Ограничения считаются по правилам закона и могут применяться к самостоятельным обязательствам. Поэтому простого числа звонков за месяц иногда недостаточно.
Несколько договоров с одним кредитором и один договор, переданный нескольким представителям, требуют разной сверки.
Не пытайтесь решить весь вопрос сразу. Первый пункт: «вести хронологию». Следующие два: «привязать контакт к долгу» и «сохранять номера».
Не заменяйте документ пересказом по памяти. Источники для проверки: детализация связи, сообщения и список договоров.
Если документы противоречат друг другу, не выбирайте удобную версию. Отметьте расхождение и вернитесь к задаче «привязать контакт к долгу». Иногда разница объясняется датой расчёта, иногда речь идёт о разных обязательствах.
Если итог зависит от отсутствующего документа, назовите его прямо и не угадывайте ответ.
Что проверить:
- вести хронологию;
- привязать контакт к долгу;
- сохранять номера;
Какие документы подготовить:
- детализация связи;
- сообщения;
- список договоров;
Таблица для проверки
| Ситуация | Первый шаг | Куда обращаться |
|---|---|---|
| неясный звонящий | запросить идентификацию | кредитор |
| нарушение 230-ФЗ | зафиксировать доказательства | ФССП |
| угроза или мошенничество | сохранить данные | полиция |
| спор о сумме | получить расчет | кредитор или суд |
Отказ от взаимодействия
230-ФЗ предусматривает установленный порядок ограничения взаимодействия. Заявление должно соответствовать форме, срокам и адресату.
Блокировка номера телефона не равна юридически оформленному отказу.
Первое действие: «проверить применимость». Когда оно выполнено, переходите к задачам «направить заявление доказуемо» и «сохранить доставку».
Основа проверки состоит из трёх частей: заявление, почтовая квитанция и подтверждение получения. Недостающий источник внесите в список запросов, а не подменяйте догадкой.
Проверьте не только содержание, но и реквизиты: стороны, номер договора, дату и подпись. Даже правильный по смыслу документ не поможет, если он относится к другому кредитору или периоду.
Получив ответ, сохраните его рядом с исходным запросом и датой обращения.
Что проверить:
- проверить применимость;
- направить заявление доказуемо;
- сохранить доставку;
Какие документы подготовить:
- заявление;
- почтовая квитанция;
- подтверждение получения;
Что меняет банкротство
Последствия зависят от процессуальной стадии и вида требования. Кредиторы должны реализовывать права в установленном законом порядке, но нельзя обещать тишину с момента договора с юридической фирмой.
Обращение к консультанту, подача заявления и введение процедуры не равны.
Проверку удобно разбить на три шага: «получить судебный акт», «сообщить номер дела корректно» и «фиксировать последующие нарушения».
Положите рядом три источника: определение суда, КАД и журнал контактов. Так будет видно, относится ли сумма к нужному человеку, договору и периоду.
На консультации по этому вопросу полезнее показать документ «определение суда», чем пересказывать историю устно. По источнику сразу видны условия, которые могли потеряться в памяти или телефонном разговоре.
Проверьте, сможет ли другой человек повторить ваш вывод по тем же документам.
Что проверить:
- получить судебный акт;
- сообщить номер дела корректно;
- фиксировать последующие нарушения;
Какие документы подготовить:
- определение суда;
- КАД;
- журнал контактов;
Коллектор и пристав
Коллектор добивается добровольного исполнения или действует как представитель, пристав исполняет исполнительный документ с публичными полномочиями.
Жалоба в ФССП на коллектора и заявление приставу по своему исполнительному производству имеют разные предметы.
Здесь важна последовательность. Начните с пункта «определить статус лица», затем выполните «выбрать канал обращения» и «приложить доказательства».
Вывод должен совпадать с первичными данными. Источники для сверки: реестр коллекторов, номер производства и копии сообщений. Разницу между ними объясните отдельной заметкой.
После выполнения пункта «определить статус лица» сохраните результат отдельным файлом или строкой таблицы. Так последующая проверка не смешается с соседним долгом и её не придётся повторять.
Сопровождение бизнеса «под ключ»
Соберём команду под задачу: юридический адрес, бухучёт и отчётность, налоговый консалтинг, представительство в арбитражном суде и защита интересов компании.
Отдельной пометкой укажите обстоятельство, при котором этот вывод придётся пересмотреть.
Что проверить:
- определить статус лица;
- выбрать канал обращения;
- приложить доказательства;
Какие документы подготовить:
- реестр коллекторов;
- номер производства;
- копии сообщений;
Таблица для проверки
| Стадия | Что не обещать | Что проверить |
|---|---|---|
| решение обратиться | прекращение звонков | документы |
| заявление подано | автоматический запрет | принятие судом |
| процедура введена | исчезновение долга | судебный акт и вид требования |
Контакты с родственниками
Взаимодействие с третьими лицами ограничено законом и вопросами согласия и конфиденциальности. Родственник не обязан обсуждать чужой долг только потому, что его номер указан в анкете.
Контактное лицо и поручитель имеют разный статус.
Для начала выполните пункт «зафиксировать обращение». Не делайте вывод, пока не проверены задачи «отозвать согласие при наличии оснований» и «защитить персональные данные».
Посмотрите на вопрос с трёх сторон. Список источников: анкета, сообщения и заявление об отзыве. Если одного из них нет, зафиксируйте, у кого и когда его запросили.
Не исправляйте сумму вручную без пояснения. Добавьте примечание, какой документ изменил расчёт и когда он был получен. Это особенно важно после задачи «отозвать согласие при наличии оснований».
Не удаляйте промежуточный расчёт: он может понадобиться для объяснения новой суммы.
Что проверить:
- зафиксировать обращение;
- отозвать согласие при наличии оснований;
- защитить персональные данные;
Какие документы подготовить:
- анкета;
- сообщения;
- заявление об отзыве;
Угрозы и мошенники
Требования срочно перевести деньги на личную карту, угрозы уголовным делом без оснований и отказ назвать организацию требуют повышенной осторожности.
Жесткий тон сам по себе и конкретная незаконная угроза не одно и то же, поэтому важна точная запись.
Практическая работа начинается с пункта «не передавать коды». Дальше идут «проверить реквизиты» и «обратиться в полицию при угрозах или мошенничестве».
Сумму и даты лучше проверять не по одному экрану приложения. Нужные источники: аудиозапись, реквизиты платежа и талон обращения. Каждый из них должен относиться к тому же обязательству.
Проверка считается законченной, когда посторонний человек может понять источник вывода. Для этого рядом должны быть документы «аудиозапись» и «реквизиты платежа», а открытый вопрос должен быть сформулирован прямо.
После сверки перенесите итог в основную таблицу, а документы оставьте в отдельной папке.
Что проверить:
- не передавать коды;
- проверить реквизиты;
- обратиться в полицию при угрозах или мошенничестве;
Какие документы подготовить:
- аудиозапись;
- реквизиты платежа;
- талон обращения;
Жалоба в ФССП
Жалоба должна содержать организацию, даты, способы контакта, конкретные нарушения и приложения. Общая фраза звонят постоянно затрудняет проверку.
ФССП рассматривает вопрос в пределах компетенции и не решает спор о размере самого долга вместо суда.
Сначала закройте задачу «составить хронологию». Если сведения сходятся, переходите к пунктам «приложить файлы» и «сохранить номер обращения».
Сверка включает три источника: детализация, скриншоты и аудиозаписи. Проверьте стороны, номер договора и период, прежде чем объединять сведения в одну строку.
Отсутствие документа не означает отсутствие долга. Если пока нет источника «аудиозаписи», запишите запрос и продолжайте собирать остальные сведения, не подставляя примерную цифру.
Если остался спор, сформулируйте его предмет одним предложением без эмоциональных оценок.
Что проверить:
- составить хронологию;
- приложить файлы;
- сохранить номер обращения;
Какие документы подготовить:
- детализация;
- скриншоты;
- аудиозаписи;
Папка доказательств
Собирайте материалы до того, как меняете номера и удаляете переписку. Для юридической оценки нужен контекст, а не один обрезанный скриншот.
Фиксация общения не означает согласие с суммой требования.
Удобнее двигаться от проверяемого факта. Порядок действий: «сохранить оригиналы», «подписать даты», «связать контакт с договором».
Документальная основа здесь простая: экспорт сообщений, аудиофайлы и таблица контактов. Сохраните дату получения каждого документа, особенно если сумма со временем менялась.
Отдельно проверьте, не изменились ли участники или реквизиты. После уступки, судебного решения или нового расчёта прежняя бумага может оставаться важной, но уже не описывать текущее положение полностью.
Сравните полученный ответ с последним письмом кредитора и судебными документами.
Что проверить:
- сохранить оригиналы;
- подписать даты;
- связать контакт с договором;
Какие документы подготовить:
- экспорт сообщений;
- аудиофайлы;
- таблица контактов;
Как подготовить сведения для консультации
Главный вопрос этой статьи звучит так: кто обращается, на каком основании и соблюдает ли допустимый порядок? Не пытайтесь отвечать на него одной цифрой. Составьте короткую хронологию, укажите участников и отделите сведения из документов от того, что пока известно только со слов. Если сумма менялась, сохраните расчёты на разные даты.
Начните с документов: уведомление, договор, официальные реестры, журнал звонков, сообщения, аудиозаписи, детализация связи, список договоров. Необязательно приносить их в идеальном порядке. Важнее, чтобы были видны стороны, даты, суммы и подписи. Нечитаемую копию лучше заменить, а отсутствующий документ отметить в списке запросов.
До встречи полезно выполнить несколько действий: записать данные звонящего, проверить кредитора, запросить документы об уступке, сверить способ контакта, проверить согласие, зафиксировать содержание, вести хронологию, привязать контакт к долгу. Результат можно записать в простую таблицу. Отдельная колонка для спорных данных защитит от преждевременного вывода и покажет, какие сведения нужно запросить в первую очередь.
Особенно внимательно проверьте риск: потеря доказательств нарушения или перевод денег неустановленному получателю. Он не означает, что неблагоприятный результат неизбежен. Это причина не ограничиваться общим описанием долга и заранее подготовить документы, которые позволяют оценить разные позиции.
Связанные материалы
Когда нужен индивидуальный анализ
Для разбора взаимодействия сохраните детализацию, сообщения, аудиозаписи, уведомление об уступке и номер дела. На консультации Fomix можно проверить состав долгов, документы и вопросы, которые требуют отдельного правового анализа. Стоимость сопровождения рассчитывается после определения состава работ.
FAQ
Должны ли коллекторы сразу перестать звонить после подачи заявления?
Одна подача заявления не равна завершению банкротства и не создает универсальный запрет на любое взаимодействие. Нужно учитывать стадию дела, судебный акт, вид требования и правила 230-ФЗ. Нарушения фиксируют и обжалуют через официальные каналы.
Сохраняйте номер, название организации, дату, время, содержание сообщения и подтверждение полномочий. Эти данные понадобятся для жалобы. Переводить деньги по новым реквизитам без проверки получателя не следует.
Что будет, если забыть указать одного кредитора?
Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание.
Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
Все ли долги списываются после банкротства?
Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации.
На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
Что такое текущий платеж?
Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности.
Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
Источники для проверки
- 127-ФЗ о несостоятельности
- ЕФРСБ
- Картотека арбитражных дел
- ФССП России
- 230-ФЗ о возврате просроченной задолженности
Часто задаваемые вопросы
01
Должны ли коллекторы сразу перестать звонить после подачи заявления?Одна подача заявления не равна завершению банкротства и не создает универсальный запрет на любое взаимодействие. Нужно учитывать стадию дела, судебный акт, вид требования и правила 230-ФЗ. Нарушения фиксируют и обжалуют через официальные каналы. Сохраняйте номер, название организации, дату, время, содержание сообщения и подтверждение полномочий. Эти данные понадобятся для жалобы. Переводить деньги по новым реквизитам без проверки получателя не следует.
02
Что будет, если забыть указать одного кредитора?Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание. Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
03
Все ли долги списываются после банкротства?Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации. На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
04
Что такое текущий платеж?Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности. Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
Главное из статьи
- Материал носит ознакомительный характер: итог по ситуации возможен только после разбора документов и фактов.
- FOMIX сопровождает корпоративные сделки, налоги, регистрацию и ликвидацию, споры и субсидиарную ответственность.
- Чтобы применить выводы статьи к вашему кейсу, удобнее начать с короткой консультации и плана действий.
Нужна помощь по теме материала?
Юристы и бухгалтеры FOMIX подскажут шаги, риски и сроки: регистрация и реорганизация, налоги, договоры, суды и сопровождение сделок.
Свяжитесь с нами
Предварительная запись на консультацию приветствуется.
Проезд Стратонавтов 11, стр. 1, МоскваПн–Пт, 10:00–19:00
Оставить заявку