Банкротство может привести к освобождению от многих кредитных, заемных, налоговых и коммунальных обязательств, но одинакового ответа для всех долгов нет. Нужно
Долги и кредиторы при банкротстве физического лица: полный гид
Текст носит информационный характер. Вывод по конкретному делу зависит от документов, обстоятельств и редакции закона на дату обращения.
Короткий ответ
Банкротство может привести к освобождению от многих кредитных, заемных, налоговых и коммунальных обязательств, но одинакового ответа для всех долгов нет. Нужно установить вид требования, дату его возникновения, наличие залога, других обязанных лиц и исключений статьи 213.28 127-ФЗ. Ипотека, поручительство, текущие платежи и отдельные штрафы требуют самостоятельного анализа.
Как пользоваться материалом
Пиллар лучше читать вместе со своей таблицей долгов. Каждое новое обстоятельство сразу переносите в нее, иначе сведения из разных разделов останутся разрозненными и не дадут целостного ответа.
Карта долгов нужна не для красоты и не для подсчёта одной итоговой цифры. Она помогает увидеть связи между обязательствами. Ипотечный кредит связан с квартирой и созаёмщиком, поручительство может привести к требованию другого лица, а старый налоговый долг нельзя смешивать с начислением, которое возникло уже во время процедуры. Удобнее всего вести одну таблицу: кредитор, основание долга, сумма по документу, дата возникновения, обеспечение, связанные лица, стадия взыскания и источник сведений. Если сумма спорная, рядом указывают обе версии. Это честнее, чем выбирать меньшую цифру без объяснения.
Начать стоит с происхождения обязательства. Банковский кредит появляется из договора, коммунальная задолженность складывается по расчётным периодам, налоговый долг опирается на нормы и решения уполномоченного органа. Одинаковая сумма может иметь совершенно разную правовую историю, поэтому название кредитора не заменяет проверку основания. Следующий вопрос касается статуса того, кто требует деньги. Первоначальный кредитор может уступить право другому лицу, банк может привлечь представителя для взыскания, а долг уже может находиться у пристава. Эти роли нельзя смешивать: у каждой организации свои полномочия и свой набор документов. Дата возникновения долга важнее даты, когда человек впервые увидел требование. Счёт, письмо или постановление могут появиться позже самого обязательства. Для банкротства это особенно заметно при налогах, коммунальных платежах, процентах и требованиях, которые подтверждались в суде. Обеспечение меняет положение кредитора. Залог связывает требование с конкретным имуществом, а поручительство или созаём добавляют других обязанных лиц. Освобождение одного гражданина от обязательств не следует автоматически переносить на имущество в залоге или ответственность другого участника. Спорный долг тоже нужно раскрывать. В таблице можно указать сумму кредитора, свою позицию и документ, из которого возникло расхождение. Такой подход не означает признание спорной части. Он показывает, что обязательство известно и по нему требуется отдельная оценка. Проверка завершается не прогнозом в процентах, а списком условий. Для каждого долга полезно записать базовое правило, исключение, подтверждающий документ и обстоятельство, которое способно изменить ответ. После этого становится видно, где достаточно обычной сверки, а где нужен самостоятельный правовой разбор.
Полезно заранее определить, какие сведения можно получить самостоятельно. Кредитную историю, выписки, личный кабинет ФНС, данные ФССП и документы на имущество обычно собирает сам гражданин. Расчёты кредиторов, материалы судебных дел и документы об уступке иногда приходится запрашивать отдельно. Если источник недоступен, в таблице указывают, куда уже направлен запрос и когда ожидается ответ. Не пытайтесь сразу решить, какой долг точно исчезнет после процедуры. Сначала проверьте состав обязательств и исключения, затем обсудите имущество, доходы, сделки и добросовестность. Эти вопросы связаны, но не заменяют друг друга. Такой порядок позволяет получить консультацию по реальным документам и понять не только возможную пользу банкротства, но и его ограничения. После первичной сверки перечитайте таблицу глазами кредитора. Видно ли из неё, почему указана именно эта сумма, откуда взялась дата и кто является обязанным лицом? Если ответ приходится объяснять устно, значит, рядом не хватает документа или примечания. Эту работу лучше закончить до подачи заявления. Отдельно сохраните список вопросов, на которые пока нет ответа. Например, неясна дата уступки, отсутствует расчёт пеней или спорен статус залога. Открытый вопрос не делает подготовку бесполезной. Напротив, он показывает границу доступных данных и помогает не маскировать неопределённость уверенной формулировкой. Перед передачей документов проверьте фамилии, номера договоров и даты. Простая техническая ошибка может связать расчёт не с тем обязательством и увести дальнейший анализ в сторону.
Дубли в списке появляются, когда один долг виден сразу в кредитной истории, базе приставов и судебном деле. Удалять совпадение только по похожей сумме нельзя. Сначала сравните договор, номер дела, стороны и период. После этого оставьте одну строку долга, но перечислите в ней все связанные источники и текущую стадию взыскания. Стадия взыскания не меняет происхождение обязательства, но влияет на комплект документов. До суда достаточно договора и расчёта, после судебного акта нужны материалы дела, при исполнительном производстве добавляются постановления пристава. Если право уступлено, к этой цепочке присоединяются уведомление и сведения о новом кредиторе. Таблицу стоит обновлять после каждого значимого документа. Новая справка банка, решение по налоговому спору или постановление пристава может изменить сумму и стадию, но не должно стирать прежние данные. Сохраняйте дату обновления и источник. Тогда история проверки остаётся понятной и для гражданина, и для юриста.
При обновлении списка сохраняйте прежнюю сумму и дату её получения. Это особенно полезно, когда кредитор присылает новый расчёт, пристав меняет остаток производства или суд рассматривает возражения. История изменений показывает, почему цифры отличаются, и избавляет от попытки восстановить их происхождение по памяти. Полнота списка не означает согласие со всеми требованиями. Спорную сумму можно включить с пометкой и приложить свои возражения. Важно раскрыть известное обязательство и честно указать, какая часть подтверждена, какая оспаривается и на какой стадии находится проверка. Скрытие вопроса создаёт больше риска, чем прозрачное описание разногласия. Перед подачей сравните список долгов со списком ежемесячных платежей семьи. Иногда там обнаруживаются обязательства, которых нет в кредитной истории: частный заём, поручительство, рассрочка, коммунальный долг или обязанность по судебному акту. Каждый такой пункт нужно проверить отдельно и связать с документом.
В одной таблице могут оказаться требования, которые связаны между собой. Например, ипотечный банк одновременно является денежным и залоговым кредитором, а рядом существуют обязанности созаёмщика. Поэтому одной строкой на название организации лучше не ограничиваться. Разделяйте договоры и отмечайте связь с имуществом и другими людьми. У каждого долга есть как минимум три даты. Первая относится к возникновению обязанности, вторая к расчёту или судебному подтверждению, третья к текущей стадии взыскания. Для банкротства чаще всего важна не самая свежая дата в письме, а юридический момент, с которым закон связывает появление требования. Кредитор тоже не всегда остаётся прежним. Право требования может быть уступлено, при этом общаться с должником способен представитель, а исполнять судебный акт будет пристав. В карте долгов указывайте отдельно владельца требования, контактирующую организацию и орган исполнения. Это избавляет от ошибочных платежей и жалоб не по адресу. Сумму лучше раскладывать на составляющие. Основной долг, проценты, неустойка, пени и расходы могут подчиняться разным правилам и подтверждаться разными документами. Если кредитор прислал только итог, запросите подробный расчёт. До его получения не придумывайте разбивку самостоятельно. Отдельная колонка нужна для обеспечения. Залог связывает требование с конкретным имуществом, а поручительство добавляет ещё одного обязанного человека. Эти обстоятельства не делают банкротство невозможным, но меняют анализ последствий и не позволяют обсуждать долг в отрыве от квартиры, автомобиля или подписанта договора. Не удаляйте из списка требование только потому, что вы с ним не согласны. Поставьте пометку о споре, укажите сумму кредитора и свою позицию, приложите возражения. Полный список нужен для раскрытия обстоятельств, а не для признания любой заявленной цифры правильной. Карта считается рабочей, когда по каждой строке понятен следующий шаг. Где-то достаточно получить справку, где-то нужно проверить судебный акт, а где-то без анализа договора нельзя оценить залог или ответственность другого лица. Такой формат превращает общую тревогу из-за долгов в конечный список задач. Перед консультацией сделайте короткую сводку на одну страницу. Укажите крупнейшие обязательства, залоги, связанных лиц, новые начисления и три самых важных открытых вопроса. Полную папку документов всё равно нужно сохранить, но сводка помогает начать разговор с сути и не тратить встречу на восстановление перечня кредиторов. Проверяйте не только тех, кто сейчас звонит или присылает письма. В перечне должны остаться кредиторы без активного взыскания, спорные требования и обязательства, по которым платежи временно не требуют. Тишина со стороны кредитора не подтверждает прекращение долга. Исполнительное производство добавляет ещё один слой документов, но не создаёт новый долг само по себе. Свяжите постановление пристава с судебным актом и исходным договором. В таблице можно оставить один долг, указав рядом все три стадии и актуальный остаток по каждой из них. Не пытайтесь заранее рассчитать процент, который получит каждый кредитор. Очередность, залог, состав имущества, расходы процедуры и результаты реализации определяются в деле. Для первичной карты достаточно правильно установить статус требования и не обещать точный итог без данных. После завершения первичной работы сделайте резервную копию. Храните документы с понятными названиями: кредитор, договор, дата и вид файла. Такой порядок кажется технической мелочью, но он экономит время при подготовке заявления, ответах на запросы и юридической проверке. Если долг выражен в иностранной валюте или зависит от переменной ставки, храните исходную сумму и правило пересчёта. Итог в рублях на одном экране быстро устаревает и не объясняет, почему размер требования изменился к дате заявления кредитора. Частный заём требует той же дисциплины, что и банковский. Нужны расписка или договор, подтверждение передачи денег, платежи и сведения о споре. Родственная или дружеская связь не позволяет автоматически исключить кредитора, но требует особенно аккуратного подтверждения реальности обязательства. По судебным расходам и исполнительскому сбору заведите отдельные строки. Они связаны с основным взысканием, однако возникают на собственном основании и в другое время. Такое разделение помогает не удвоить долг и правильно поставить вопрос о правовом режиме каждой суммы. Если кредитор умер, реорганизован или ликвидирован, не убирайте обязательство из списка. Проверьте правопреемство, наследственное дело или сведения реестра. Для процедуры важно установить лицо, которое вправе заявить требование, а не только прежнее название в договоре. Финальная карта не обязана выглядеть идеально. В ней могут оставаться спорные строки и запросы без ответа. Главное, чтобы неопределённость была видна, а известные факты не смешивались с предположениями. Такой документ пригоден для юридического анализа и последующего обновления. Храните отдельно документы, содержащие персональные данные, банковские реквизиты и сведения о семье. Для консультации передавайте их по согласованному защищённому каналу. Публикационные материалы и переписка не должны раскрывать данные реального дела без разрешения. Список кредиторов полезно сравнить с движением денег за последний год. Выписка может показать регулярный перевод, рассрочку или платёж за другого человека, которого нет в кредитной истории. Такие операции не нужно сразу называть долгом, но их происхождение стоит выяснить и подтвердить. Если часть документов хранится только в приложении, выгрузите её заранее. После блокировки кабинета, закрытия счёта или смены номера восстановление истории иногда занимает время. Полный файл с операциями полезнее отдельных снимков экрана без периода и реквизитов. В конце проверьте, совпадает ли карта долгов с перечнем кредиторов в заявлении и приложениями. Технические названия могут различаться, но по каждому обязательству должна прослеживаться одна цепочка: основание, кредитор, сумма, стадия и подтверждающий документ. Не воспринимайте карту как окончательное юридическое заключение. Это способ собрать проверяемые данные и заранее увидеть места, где правило зависит от исключения. Финальный вывод по освобождению от конкретного обязательства делает суд с учётом материалов дела, поведения должника и возражений кредиторов. Задача подготовки состоит в том, чтобы эти обстоятельства были раскрыты точно, без пропусков и рекламных обещаний. Такая подготовка снижает риск ошибки. Она также облегчает последующую юридическую проверку.
Для темы «Долги и кредиторы при банкротстве физического лица: полный гид» подготовьте одностраничную сводку. В первой части перечислите подтверждённые факты, во второй спорные суммы и недостающие документы, в третьей вопросы для юриста. Главный вопрос: какой кредитор, документ и процессуальный режим стоят за каждой суммой? Рабочий формат записи: строка сводного реестра долгов. Отдельно укажите риск, который нельзя потерять при чтении документов: связь одного требования с залогом или ответственностью другого лица. Такая сводка не заменяет договоры, выписки и судебные акты. Она помогает быстро увидеть пробелы, не повторять одну историю несколько раз и получить на консультации ответ по конкретным обстоятельствам.
Сначала составьте карту обязательств
Для правового анализа недостаточно общей суммы из банковского приложения. Один человек может одновременно иметь кредит, микрозайм, налоговую недоимку, старый долг по ЖКХ и обязательство, обеспеченное залогом.
Сумма отвечает на вопрос о размере нагрузки, а вид и основание долга определяют процессуальный режим и возможные исключения.
Начните с задачи «выгрузить кредитную историю и банковские справки». После неё переходите к пунктам «сопоставить взыскателей с договорами и судебными актами» и «отдельно отметить залоги, поручителей и созаемщиков».
Сверьте между собой три источника: договоры и графики, судебные акты и постановления ФССП и справки кредиторов и ФНС. Если цифры или даты расходятся, сохраните обе версии и отметьте причину расхождения как открытый вопрос.
Не оценивайте результат только по общей сумме. Посмотрите, подтверждает ли источник действие «выгрузить кредитную историю и банковские справки» и относится ли он к нужному периоду. Если нет, вывод пока остаётся предварительным.
Завершите проверку коротким выводом и укажите, на какую дату он сделан.
В общей карте долгов для этого вопроса нужна отдельная строка. Рядом с суммой укажите основание, дату, связанное лицо и документ, из которого взяты сведения.
Этот результат нужен не сам по себе. Он определяет, в какой строке карты долгов окажется требование и какое исключение нужно обсудить до подачи заявления.
Сопоставьте эту строку с перечнем имущества и связанных лиц. Иногда именно такая проверка показывает, что денежное требование нельзя оценивать отдельно от залога или семейной ответственности.
Что проверить:
- выгрузить кредитную историю и банковские справки;
- сопоставить взыскателей с договорами и судебными актами;
- отдельно отметить залоги, поручителей и созаемщиков;
Какие документы подготовить:
- договоры и графики;
- судебные акты и постановления ФССП;
- справки кредиторов и ФНС;
Общее правило освобождения от обязательств
После завершения расчетов суд решает вопрос об освобождении гражданина от дальнейшего исполнения требований. Это решение нельзя подменять рекламной формулой о списании всех долгов.
Наличие долга в списке кредиторов и фактическое освобождение от него связаны, но не являются одним и тем же юридическим фактом.
Рабочий порядок такой: «определить норму для каждого требования», затем «проверить исключения статьи 213.28», после этого «оценить добросовестность и полноту раскрытия». Менять последовательность без причины не нужно.
Для ответа нужны три источника: определение о завершении процедуры, реестр требований кредиторов и возражения кредиторов. Один документ показывает только часть истории, поэтому итог лучше записывать после сопоставления всех трёх.
После сверки запишите ответ одним предложением. Рядом укажите, что подтверждает определение о завершении процедуры, а какой факт ещё нужно получить из источника «возражения кредиторов».
В конце запишите один следующий шаг, чтобы вопрос не остался без движения.
Если ответ пока неясен, не ставьте ноль и не удаляйте кредитора. Оставьте пометку «нужно проверить» и перечислите недостающие сведения.
Если по этой строке есть неопределённость, вынесите её в список вопросов. Так она не затеряется среди документов и не превратится в неподтверждённое обещание.
Посмотрите, нет ли того же обязательства в другом источнике под новым названием кредитора. Уступка и исполнительное производство часто создают видимость нескольких долгов вместо одного.
Что проверить:
- определить норму для каждого требования;
- проверить исключения статьи 213.28;
- оценить добросовестность и полноту раскрытия;
Какие документы подготовить:
- определение о завершении процедуры;
- реестр требований кредиторов;
- возражения кредиторов;
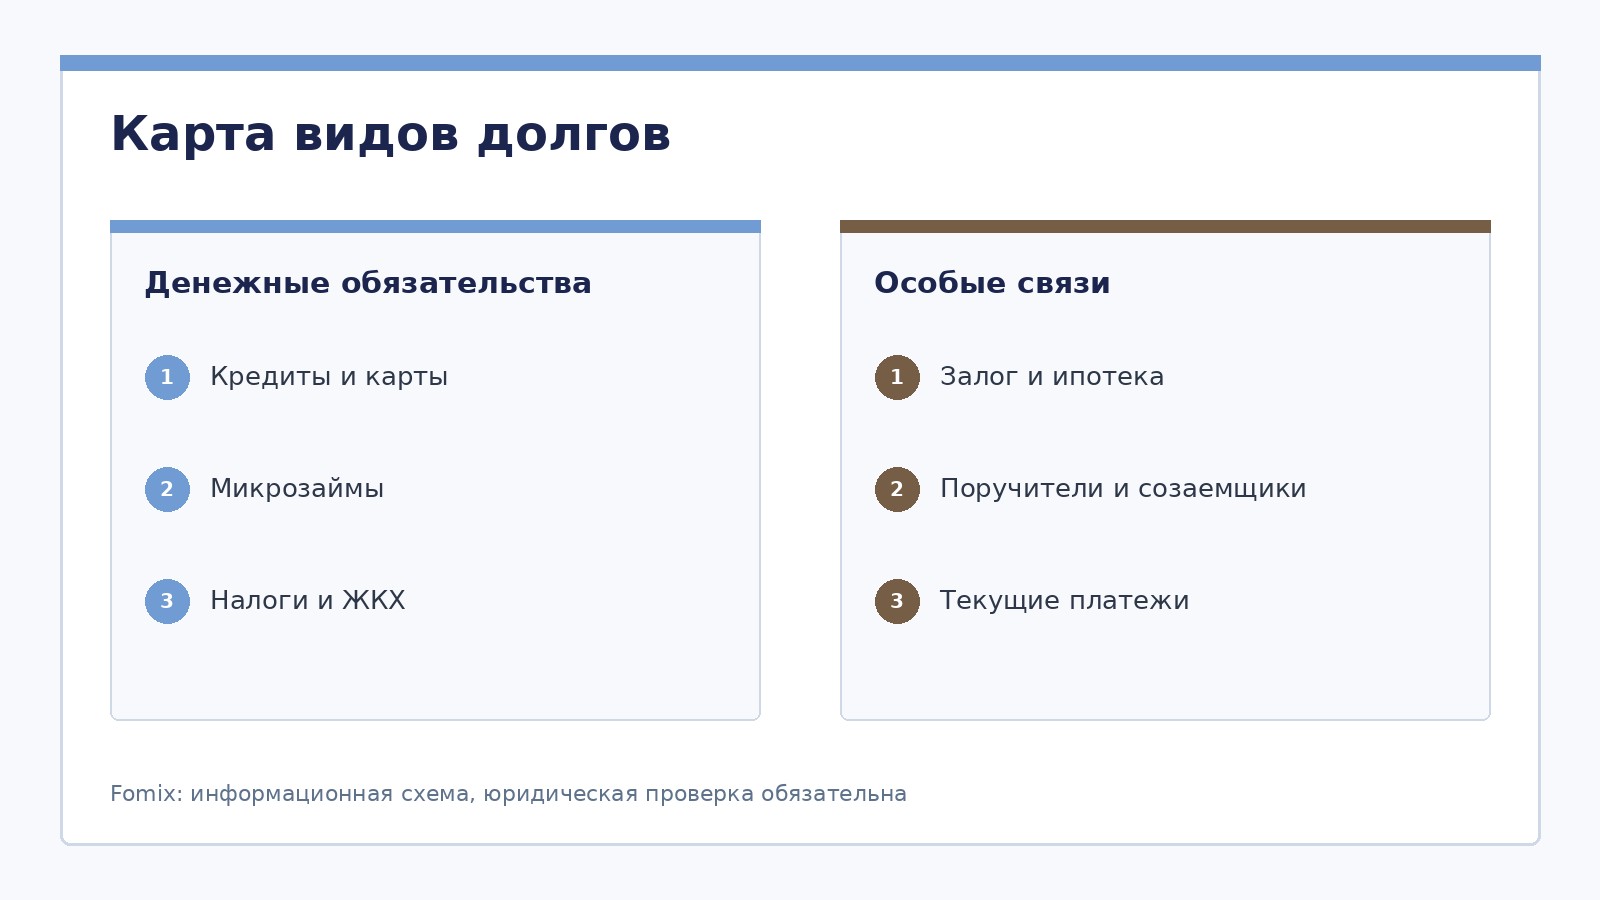
Карта видов долгов
Денежные обязательства
- Кредиты и карты
- Микрозаймы
- Налоги и ЖКХ
Особые связи
- Залог и ипотека
- Поручители и созаемщики
- Текущие платежи
Вывод проверяют по документам и актуальной редакции закона.
Реестровые и текущие требования
В деле важно отделить обязательства, возникшие до процессуальной даты, от текущих платежей. Новые коммунальные начисления, налоги или иные обязанности не исчезают только потому, что старые долги включены в дело.
Дата квитанции или требования не всегда совпадает с датой возникновения обязанности, поэтому календарного фильтра в таблице недостаточно.
Не пытайтесь решить весь вопрос сразу. Первый пункт: «зафиксировать основание каждого начисления». Следующие два: «разделить периоды до и после даты принятия заявления» и «продолжать контролировать новые платежи».
Не заменяйте документ пересказом по памяти. Источники для проверки: счета и квитанции по периодам, налоговые требования и судебное определение о принятии заявления.
Если документы противоречат друг другу, не выбирайте удобную версию. Отметьте расхождение и вернитесь к задаче «разделить периоды до и после даты принятия заявления». Иногда разница объясняется датой расчёта, иногда речь идёт о разных обязательствах.
Если итог зависит от отсутствующего документа, назовите его прямо и не угадывайте ответ.
Записывайте сумму на конкретную дату. Это позволит позднее понять, почему новый расчёт кредитора отличается от первоначального.
После проверки сравните эту запись с другими долгами того же кредитора. Совпадение названия организации ещё не означает, что договор, обеспечение и правовой режим одинаковы.
Проверьте, не появился ли после начала дела новый платёж по тому же основанию. Старый долг и текущее начисление должны находиться рядом, но в разных строках.
Что проверить:
- зафиксировать основание каждого начисления;
- разделить периоды до и после даты принятия заявления;
- продолжать контролировать новые платежи;
Какие документы подготовить:
- счета и квитанции по периодам;
- налоговые требования;
- судебное определение о принятии заявления;
Таблица для проверки
| Вид обязательства | Что проверить | Главный риск |
|---|---|---|
| кредит | расчет и операции | добросовестность |
| ипотека | залог и жилье | реализация объекта |
| налоги | период и вид санкции | текущий платеж |
| ЖКХ | периоды и обязанное лицо | новые начисления |
| поручительство | объем ответственности | требование к третьему лицу |
Кредиты и кредитные карты
Необеспеченный банковский кредит обычно рассматривается как денежное требование. Кредитная карта добавляет технические вопросы о лимите, операциях, процентах и дате закрытия счета.
Списание долга не означает, что банк обязан продолжить обслуживание карты или сохранить кредитный лимит.
Первое действие: «получить полный расчет банка». Когда оно выполнено, переходите к задачам «проверить операции перед подачей» и «не использовать кредитный лимит после решения идти в процедуру без правового анализа».
Основа проверки состоит из трёх частей: кредитный договор, выписка по счету и расчет основного долга и процентов. Недостающий источник внесите в список запросов, а не подменяйте догадкой.
Проверьте не только содержание, но и реквизиты: стороны, номер договора, дату и подпись. Даже правильный по смыслу документ не поможет, если он относится к другому кредитору или периоду.
Получив ответ, сохраните его рядом с исходным запросом и датой обращения.
Отдельно отметьте, есть ли спор о сумме или самом основании. Наличие спора не означает, что обязательство можно не раскрывать.
Эта часть карты особенно важна для оценки последствий. Ошибка в лице, периоде или обеспечении способна изменить не только сумму, но и положение других участников.
Если сумма основана на судебном акте, сохраните не только резолютивную часть. Мотивировка и сведения об обжаловании помогают понять состав требования и его текущий статус.
Что проверить:
- получить полный расчет банка;
- проверить операции перед подачей;
- не использовать кредитный лимит после решения идти в процедуру без правового анализа;
Какие документы подготовить:
- кредитный договор;
- выписка по счету;
- расчет основного долга и процентов;
Микрозаймы и требования МФО
Требование МФО нужно проверять по тому же принципу доказанности, но отдельно исследовать ограничения начислений, неустойку и возможную уступку долга.
Высокая итоговая сумма сама по себе не доказывает незаконность расчета, как и договор не подтверждает автоматически весь заявленный остаток.
Проверку удобно разбить на три шага: «разложить расчет на составляющие», «проверить кредитора после уступки» и «зафиксировать спорные начисления».
Положите рядом три источника: индивидуальные условия займа, расчет задолженности и уведомление об уступке. Так будет видно, относится ли сумма к нужному человеку, договору и периоду.
На консультации по этому вопросу полезнее показать документ «индивидуальные условия займа», чем пересказывать историю устно. По источнику сразу видны условия, которые могли потеряться в памяти или телефонном разговоре.
Проверьте, сможет ли другой человек повторить ваш вывод по тем же документам.
Укажите текущую стадию взыскания: претензия, суд или исполнительное производство. Она подскажет, какие документы нужно добавить.
По завершении поставьте один из трёх статусов: подтверждено, оспаривается или ожидается документ. Такая пометка честнее окончательного вывода при неполных данных.
Для обеспеченного долга добавьте документ на имущество и сведения о собственнике. Без этого карта покажет деньги, но скроет главное практическое последствие.
Что проверить:
- разложить расчет на составляющие;
- проверить кредитора после уступки;
- зафиксировать спорные начисления;
Какие документы подготовить:
- индивидуальные условия займа;
- расчет задолженности;
- уведомление об уступке;
Ипотека и единственное жилье
Залог дает кредитору специальный статус. Для единственного ипотечного жилья действуют механизмы статей 213.10 и 213.10-1 127-ФЗ, но они не превращают сохранение квартиры в автоматическое право.
Исполнительская защита обычного единственного жилья и режим ипотечного объекта различаются.
Здесь важна последовательность. Начните с пункта «проверить, является ли жилье единственным», затем выполните «оценить просрочку и остаток кредита» и «разобрать возможное участие третьего лица или мировое соглашение».
Вывод должен совпадать с первичными данными. Источники для сверки: ипотечный договор и закладная, выписка ЕГРН и график и история платежей. Разницу между ними объясните отдельной заметкой.
После выполнения пункта «проверить, является ли жилье единственным» сохраните результат отдельным файлом или строкой таблицы. Так последующая проверка не смешается с соседним долгом и её не придётся повторять.
Отдельной пометкой укажите обстоятельство, при котором этот вывод придётся пересмотреть.
Проверьте, не связан ли долг с залогом, поручителем или созаёмщиком. Эти связи часто важнее общего остатка.
Не переносите ответ на соседние обязательства автоматически. Даже два договора с одним банком могут отличаться по залогу, подписантам и времени возникновения.
Если обязанность разделяют несколько человек, укажите каждого отдельно. Банкротство одного участника не даёт готового ответа о положении остальных подписантов.
Что проверить:
- проверить, является ли жилье единственным;
- оценить просрочку и остаток кредита;
- разобрать возможное участие третьего лица или мировое соглашение;
Какие документы подготовить:
- ипотечный договор и закладная;
- выписка ЕГРН;
- график и история платежей;
Таблица для проверки
| Статус | Как распознать | Что происходит |
|---|---|---|
| реестровое | основание возникло до процессуальной даты | заявляется в деле |
| текущее | основание возникло после установленной даты | исполняется отдельно |
| залоговое | есть действующий залог | специальный приоритет |
| исключение | указано в статье 213.28 | может сохраниться после дела |
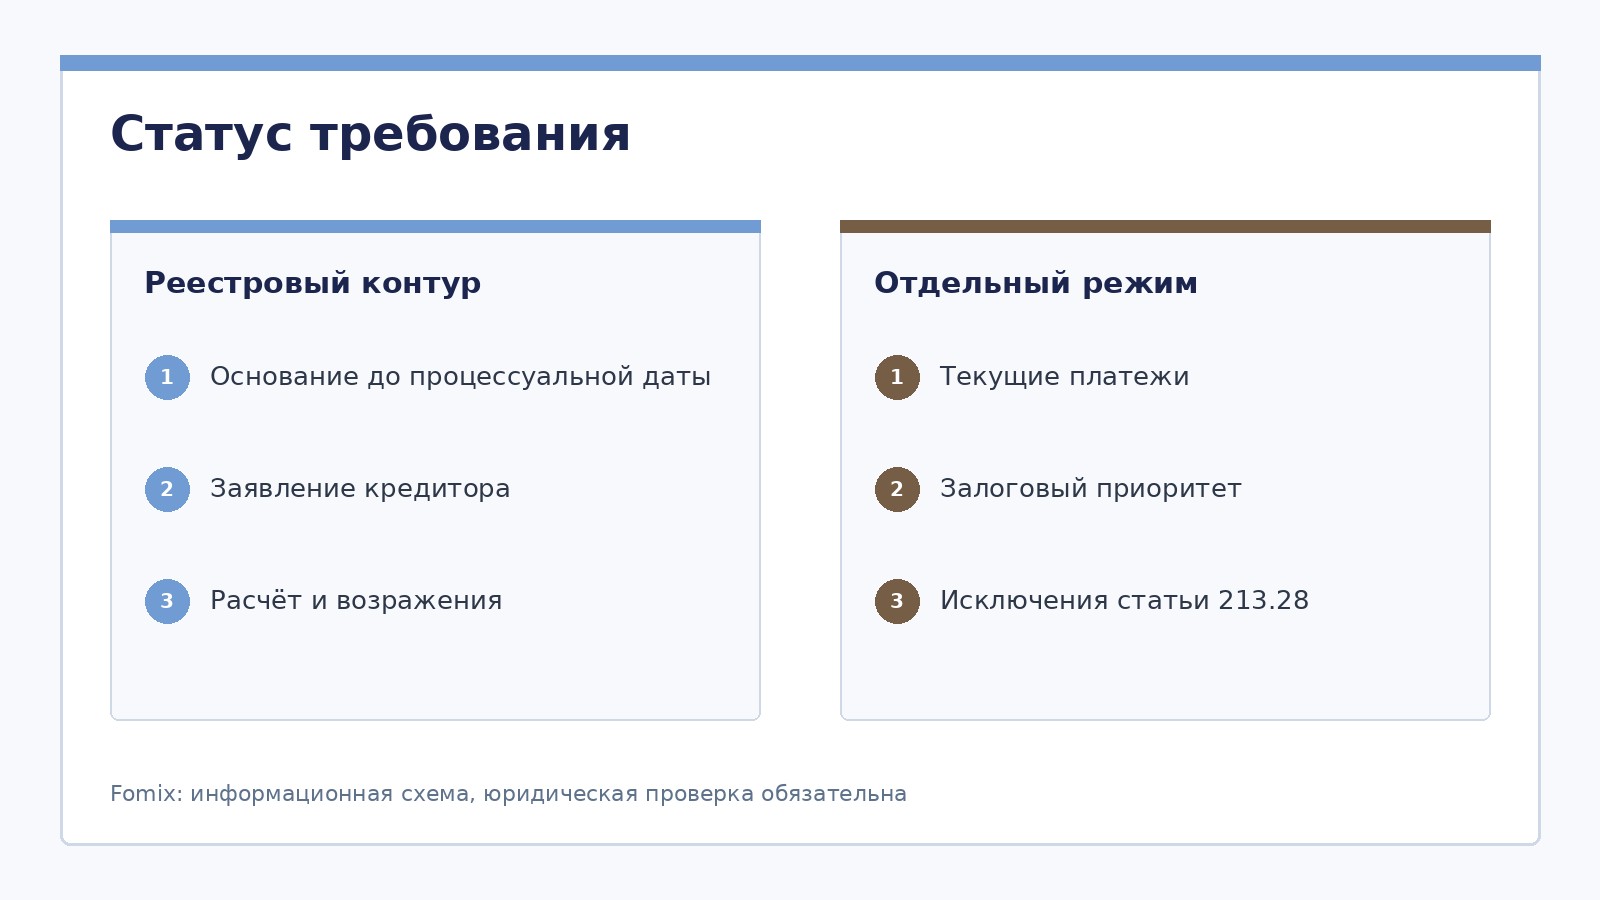
Статус требования
Реестровый контур
- Основание до процессуальной даты
- Заявление кредитора
- Расчёт и возражения
Отдельный режим
- Текущие платежи
- Залоговый приоритет
- Исключения статьи 213.28
Вывод проверяют по документам и актуальной редакции закона.
Автокредит и лизинг
При автокредите автомобиль обычно принадлежит должнику и может быть заложен банку. При лизинге собственником часто остается лизингодатель, поэтому состав прав и требований другой.
Фраза автомобиль в кредите не объясняет, кто собственник и какое обеспечение зарегистрировано.
Для начала выполните пункт «установить собственника». Не делайте вывод, пока не проверены задачи «проверить залог и остаток обязательства» и «отделить кредитный договор от лизингового».
Посмотрите на вопрос с трёх сторон. Список источников: ПТС и СТС, договор залога или лизинга и реестр уведомлений о залоге. Если одного из них нет, зафиксируйте, у кого и когда его запросили.
Не исправляйте сумму вручную без пояснения. Добавьте примечание, какой документ изменил расчёт и когда он был получен. Это особенно важно после задачи «проверить залог и остаток обязательства».
Не удаляйте промежуточный расчёт: он может понадобиться для объяснения новой суммы.
Не объединяйте похожие суммы, пока не совпали стороны, договор и период. Один долг может одновременно отражаться в нескольких реестрах.
Если проверка затрагивает имущество или другого человека, добавьте перекрёстную ссылку в таблице. Тогда вопрос не потеряется при обсуждении конкурсной массы и ответственности семьи.
Проверьте источник начисления, а не только последнего взыскателя. Новый кредитор получает существующее требование, но смена лица не должна стирать историю договора и платежей.
Что проверить:
- установить собственника;
- проверить залог и остаток обязательства;
- отделить кредитный договор от лизингового;
Какие документы подготовить:
- ПТС и СТС;
- договор залога или лизинга;
- реестр уведомлений о залоге;
Налоги, штрафы и пени
Налоговые требования не образуют одну неразделимую категорию. Нужно разложить недоимку, пени, налоговые санкции, административные и уголовные штрафы, а также определить период возникновения.
Долг бывшего ИП может участвовать в банкротстве гражданина, но это не делает списываемым любое публичное взыскание.
Практическая работа начинается с пункта «получить сверку с ФНС». Дальше идут «разделить виды санкций» и «проверить судебные акты и основания начисления».
Сумму и даты лучше проверять не по одному экрану приложения. Нужные источники: единое сальдо расчетов, требования и решения ФНС и постановления о штрафах. Каждый из них должен относиться к тому же обязательству.
Проверка считается законченной, когда посторонний человек может понять источник вывода. Для этого рядом должны быть документы «единое сальдо расчетов» и «требования и решения ФНС», а открытый вопрос должен быть сформулирован прямо.
После сверки перенесите итог в основную таблицу, а документы оставьте в отдельной папке.
Рядом с каждой записью оставьте ссылку на источник. Тогда юрист сможет быстро проверить цифру и не будет восстанавливать её происхождение по памяти.
Для этой строки полезно записать ближайшее действие и ответственного за него. Например, запросить расчёт в банке или найти судебный акт по номеру дела.
Сопоставьте расчёт с фактическими платежами. Ошибку иногда создаёт не ставка, а неучтённый перевод, неверное назначение или платёж, который сделал другой участник.
Что проверить:
- получить сверку с ФНС;
- разделить виды санкций;
- проверить судебные акты и основания начисления;
Какие документы подготовить:
- единое сальдо расчетов;
- требования и решения ФНС;
- постановления о штрафах;
Долги по ЖКХ
Старую задолженность за содержание жилья и коммунальные ресурсы рассматривают отдельно от новых начислений. Начало дела не освобождает от оплаты услуг, которые продолжают оказываться.
Собственник, наниматель и зарегистрированный член семьи могут иметь разный объем обязанностей, поэтому одной фамилии в квитанции недостаточно.
Сначала закройте задачу «разбить долг по месяцам». Если сведения сходятся, переходите к пунктам «установить поставщика и обязанное лицо» и «оплачивать и сохранять новые квитанции».
Сверка включает три источника: помесячная выписка, договор управления или найма и судебный приказ и его статус. Проверьте стороны, номер договора и период, прежде чем объединять сведения в одну строку.
Отсутствие документа не означает отсутствие долга. Если пока нет источника «судебный приказ и его статус», запишите запрос и продолжайте собирать остальные сведения, не подставляя примерную цифру.
Если остался спор, сформулируйте его предмет одним предложением без эмоциональных оценок.
Сохраните прежние версии расчёта. История изменений полезна, если кредитор, суд и пристав показывают разные остатки.
Полученный вывод нужно сверить с процессуальной датой дела. Именно она помогает отделить старое требование от нового обязательства, которое придётся исполнять отдельно.
Сопровождение бизнеса «под ключ»
Соберём команду под задачу: юридический адрес, бухучёт и отчётность, налоговый консалтинг, представительство в арбитражном суде и защита интересов компании.
Отделите правовой вопрос от бытового неудобства. Звонки, блокировка приложения или письмо пристава важны, но сами по себе не определяют судьбу требования после процедуры.
Что проверить:
- разбить долг по месяцам;
- установить поставщика и обязанное лицо;
- оплачивать и сохранять новые квитанции;
Какие документы подготовить:
- помесячная выписка;
- договор управления или найма;
- судебный приказ и его статус;
Таблица для проверки
| Участник | После банкротства должника | Что проверить |
|---|---|---|
| созаемщик | может продолжать отвечать | солидарность |
| поручитель | обязательство не исчезает автоматически | срок и объем |
| супруг | зависит от основания долга | общий интерес семьи |
| залогодатель | риск связан с предметом залога | право собственности |
Поручители и созаемщики
Освобождение основного должника не аннулирует автоматически обязательства других лиц. Поручитель и созаемщик могут продолжать отвечать перед кредитором.
Супруг не становится созаемщиком только из-за брака, а созаемщик не является обычным свидетелем договора.
Удобнее двигаться от проверяемого факта. Порядок действий: «прочитать условия солидарной ответственности», «установить объем поручительства», «оценить будущие регрессные требования».
Документальная основа здесь простая: договор кредита, договор поручительства и платежи других обязанных лиц. Сохраните дату получения каждого документа, особенно если сумма со временем менялась.
Отдельно проверьте, не изменились ли участники или реквизиты. После уступки, судебного решения или нового расчёта прежняя бумага может оставаться важной, но уже не описывать текущее положение полностью.
Сравните полученный ответ с последним письмом кредитора и судебными документами.
После проверки сформулируйте один открытый вопрос. Короткий точный вопрос приносит на консультации больше пользы, чем общий рассказ о долгах.
Если кредитор уже обратился в суд или к приставу, добавьте номер дела или производства. Стадия взыскания не заменяет основание долга, но объясняет текущие действия сторон.
Если сведения получены из личного кабинета, сохраните файл или снимок с датой. Данные в сервисе меняются, и позднее первоначальный остаток может быть трудно восстановить.
Что проверить:
- прочитать условия солидарной ответственности;
- установить объем поручительства;
- оценить будущие регрессные требования;
Какие документы подготовить:
- договор кредита;
- договор поручительства;
- платежи других обязанных лиц;
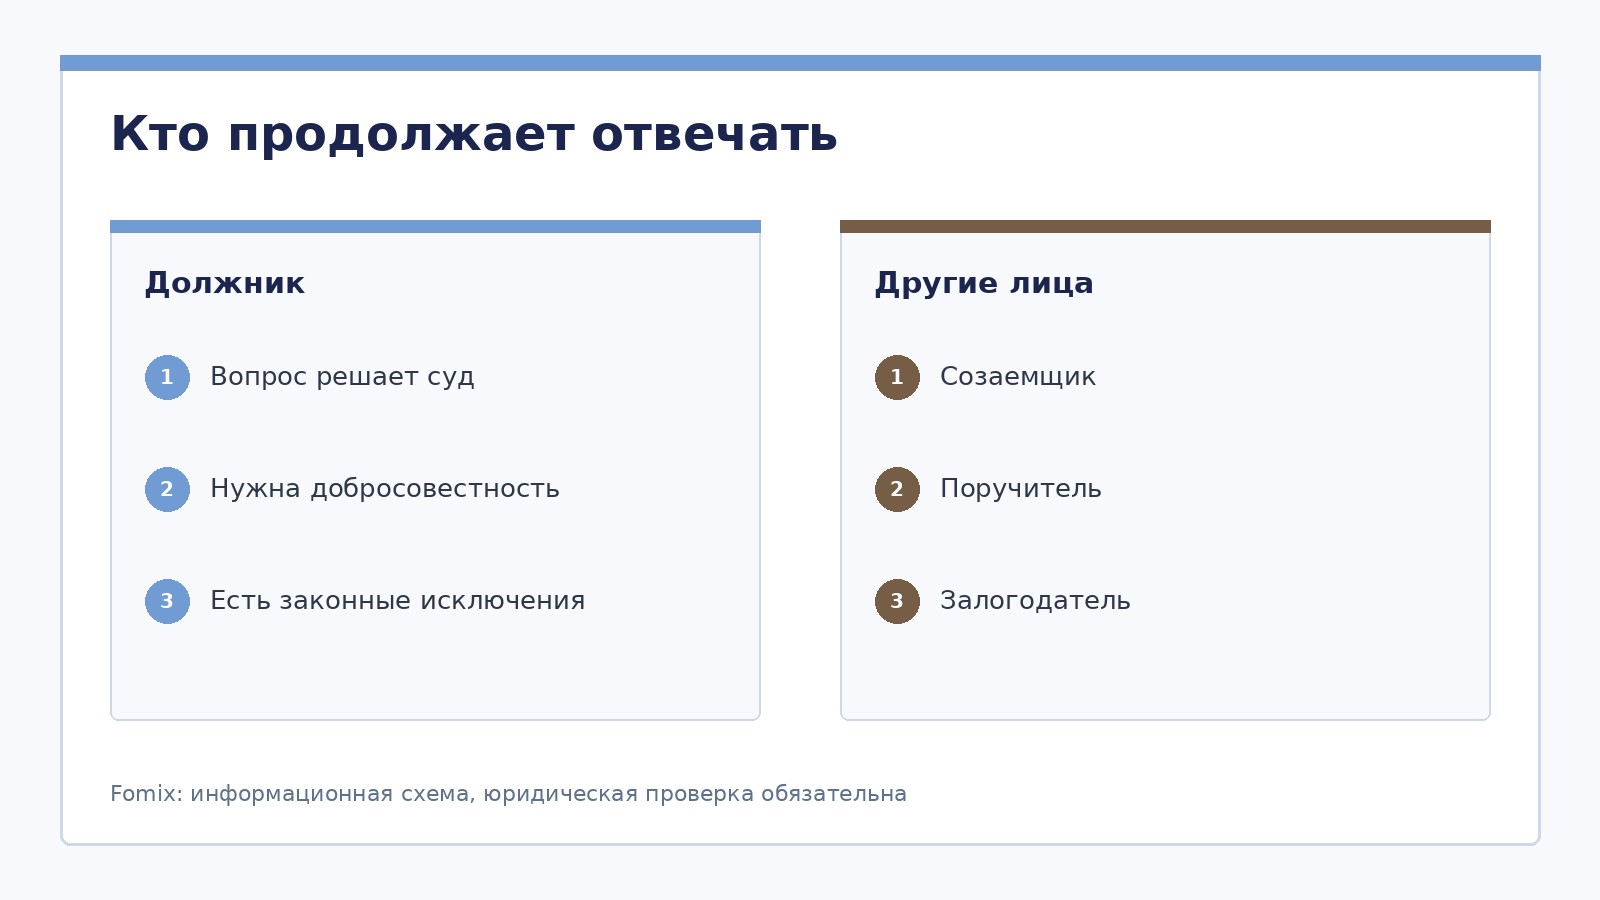
Кто продолжает отвечать
Должник
- Вопрос решает суд
- Нужна добросовестность
- Есть законные исключения
Другие лица
- Созаемщик
- Поручитель
- Залогодатель
Вывод проверяют по документам и актуальной редакции закона.
Коллекторы и переход права требования
Взысканием может заниматься первоначальный кредитор, новый кредитор или его представитель. Для проверки законности общения сначала нужно установить, кто обращается и на каком основании.
Коллектор и судебный пристав выполняют разные функции, а запись в ФССП не подтверждает полномочия любого звонящего.
Не начинайте с предположения об исходе. Начните с пункта «запросить идентификацию и основание», затем выполните «вести журнал контактов» и «проверить организацию в официальном перечне».
Ориентиры для проверки: уведомление об уступке, сообщения и записи разговоров и сведения ФССП о профессиональной организации. Устное объяснение полезно для поиска, но окончательную запись делайте по документам.
Сохраните дату, на которую сделан вывод. Позднее кредитор может прислать новый расчёт, поэтому источники «уведомление об уступке» и «сообщения и записи разговоров» лучше не заменять, а хранить рядом.
До подачи заявления ещё раз проверьте имя кредитора, номер договора и период.
Укажите, кто фактически платил по обязательству. Платёж другого лица может повлиять на остаток и на последующие требования между участниками.
Сумма в сводной таблице должна вести к расчёту, а не к памяти владельца таблицы. Оставьте название файла или ссылку на документ, из которого она взята.
Проверьте, относится ли исключение именно к этому виду требования. Похожее название долга не заменяет анализ основания, обстоятельств его возникновения и поведения сторон.
Что проверить:
- запросить идентификацию и основание;
- вести журнал контактов;
- проверить организацию в официальном перечне;
Какие документы подготовить:
- уведомление об уступке;
- сообщения и записи разговоров;
- сведения ФССП о профессиональной организации;
Очередность и залоговый приоритет
Кредиторы не получают деньги просто по порядку добавления в таблицу. Закон устанавливает очередность, а залоговое требование имеет специальный режим распределения выручки.
Равный бытовой статус банков не означает равное процессуальное положение их требований.
Самый понятный порядок начинается с задачи «определить обеспечение». Потом идут пункты «сверить включение требования» и «не обещать процент погашения заранее».
Рядом должны находиться три источника: реестр требований, определение суда о включении и отчет финансового управляющего. Сначала проверьте, что они описывают один долг, и только после этого сравнивайте суммы.
Когда действие «не обещать процент погашения заранее» выполнено, перечитайте исходное правило. Если ответ всё ещё не следует из документов, вопрос требует индивидуальной оценки, а не более уверенной формулировки.
Не откладывайте запрос, если без него невозможно понять сумму или статус требования.
Проверьте период отдельно от даты документа. Позднее письмо или квитанция могут описывать обязанность, которая возникла намного раньше.
Результат пригодится и после консультации. По нему можно проверить, какие документы уже переданы, что запросил юрист и почему первоначальная оценка изменилась.
Отметьте, был ли долг связан с предпринимательской деятельностью. Это не меняет автоматически общий порядок, но может потребовать налоговых документов и отдельной хронологии операций.
Что проверить:
- определить обеспечение;
- сверить включение требования;
- не обещать процент погашения заранее;
Какие документы подготовить:
- реестр требований;
- определение суда о включении;
- отчет финансового управляющего;
Полный список кредиторов
Перечень должен охватывать известных кредиторов, спорные требования и исполнительные документы. Скрывать неудобный долг опаснее, чем прямо описать разногласие.
Спорный размер требования не дает оснований удалить самого кредитора из анализа.
Разделите работу между фактами и выводами. Для фактов выполните пункты «объединить данные БКИ, ФССП, ФНС и судов» и «устранить дубли». После их сверки переходите к «описать спорные суммы отдельно».
Нужные сведения находятся в трёх источниках: кредитная история, банк данных ФССП и личный кабинет налогоплательщика. Неясное место выделите комментарием, чтобы вернуться к нему на консультации.
Для семейного обсуждения запишите, что нужно сделать сейчас и что можно отложить до ответа кредитора. Источники для такого списка: кредитная история и личный кабинет налогоплательщика.
Отметьте, кто должен получить документ и к какому сроку он нужен.
Запишите, что подтверждено, а что известно только со слов. Это поможет не превратить предварительную версию в утверждение.
Отдельная строка нужна даже для спорного требования. В графе примечаний укажите предмет спора, а рядом сохраните позицию кредитора и свои возражения.
Если требование спорное, приложите не только свои возражения, но и позицию другой стороны. Тогда граница спора будет видна без пересказа и догадок.
Что проверить:
- объединить данные БКИ, ФССП, ФНС и судов;
- устранить дубли;
- описать спорные суммы отдельно;
Какие документы подготовить:
- кредитная история;
- банк данных ФССП;
- личный кабинет налогоплательщика;
Добросовестность и новые займы
Суд может исследовать, что гражданин сообщал кредитору, как использовал деньги и понимал ли невозможность возврата. Универсального запрета на банкротство после нового кредита нет, но обстоятельства важны.
Сам факт большого количества займов не равен мошенничеству, однако вымышленные сведения и сокрытие фактов создают самостоятельный риск.
Сначала соберите то, что можно проверить без оценки. Порядок пунктов: «восстановить хронологию займов», «объяснить цель расходования» и «сохранить подтверждающие документы».
Проверка будет неполной без трёх источников: анкеты заемщика, выписки о расходовании и переписка с кредитором. Документ по другому периоду или другому лицу пробел не закрывает.
Не смешивайте факт и предположение в одной строке. Факт подкрепите источником «анкеты заемщика», а предположение вынесите в отдельный вопрос для юриста или кредитора.
Если вывод затрагивает другого человека, обсудите с ним документы до подачи заявления.
Сверьте эту строку с семейным бюджетом. Новые обязательные платежи нельзя потерять на фоне старой задолженности.
После обновления не удаляйте старое значение без следа. Дата и причина изменения помогают восстановить ход проверки, если позже возникнет вопрос о полноте сведений.
После каждой новой бумаги обновляйте не только сумму, но и статус проверки. Документ может подтвердить одну часть требования и оставить открытой другую.
Что проверить:
- восстановить хронологию займов;
- объяснить цель расходования;
- сохранить подтверждающие документы;
Какие документы подготовить:
- анкеты заемщика;
- выписки о расходовании;
- переписка с кредитором;
Частые ошибки
Опасны обещания списать все, попытки спрятать залог, игнорирование текущих платежей и механическое копирование чужого списка кредиторов.
Техническая ошибка исправима, а сознательное сокрытие может повлиять на оценку поведения гражданина.
Порядок зависит от документов, но отправная точка одна: «провести контрольную сверку». Далее выполните «зафиксировать пробелы до подачи» и «получить письменный анализ сложных требований».
Список для первичной сверки: единая карта долгов, чек-лист документов и заключение по рискам. Затем отметьте, какой факт подтверждает каждый документ и какой вопрос всё ещё остаётся без ответа.
Перед завершением сверки убедитесь, что выполнено действие «зафиксировать пробелы до подачи». Именно на этом шаге часто обнаруживается другой период, связанное лицо или документ, который меняет первоначальный ответ.
Итоговая запись должна быть короткой, проверяемой и понятной без устных пояснений.
Перед подачей перечитайте запись глазами постороннего человека. Из неё должно быть понятно, кто требует деньги, почему и на основании какого документа.
Итог этой проверки должен отвечать на четыре вопроса: кто требует деньги, из чего возник долг, когда появилась обязанность и что может изменить обычное правило.
Закройте строку контрольным вопросом: достаточно ли этих сведений, чтобы объяснить кредитору, суду и юристу происхождение суммы одинаково понятно?
Что проверить:
- провести контрольную сверку;
- зафиксировать пробелы до подачи;
- получить письменный анализ сложных требований;
Какие документы подготовить:
- единая карта долгов;
- чек-лист документов;
- заключение по рискам;
Как подготовить сведения для консультации
Главный вопрос этой статьи звучит так: какой кредитор, документ и процессуальный режим стоят за каждой суммой? Не пытайтесь отвечать на него одной цифрой. Составьте короткую хронологию, укажите участников и отделите сведения из документов от того, что пока известно только со слов. Если сумма менялась, сохраните расчёты на разные даты.
Начните с документов: договоры и графики, судебные акты и постановления ФССП, справки кредиторов и ФНС, определение о завершении процедуры, реестр требований кредиторов, возражения кредиторов, счета и квитанции по периодам, налоговые требования. Необязательно приносить их в идеальном порядке. Важнее, чтобы были видны стороны, даты, суммы и подписи. Нечитаемую копию лучше заменить, а отсутствующий документ отметить в списке запросов.
До встречи полезно выполнить несколько действий: выгрузить кредитную историю и банковские справки, сопоставить взыскателей с договорами и судебными актами, отдельно отметить залоги, поручителей и созаемщиков, определить норму для каждого требования, проверить исключения статьи 213.28, оценить добросовестность и полноту раскрытия, зафиксировать основание каждого начисления, разделить периоды до и после даты принятия заявления. Результат можно записать в простую таблицу. Отдельная колонка для спорных данных защитит от преждевременного вывода и покажет, какие сведения нужно запросить в первую очередь.
Особенно внимательно проверьте риск: связь одного требования с залогом или ответственностью другого лица. Он не означает, что неблагоприятный результат неизбежен. Это причина не ограничиваться общим описанием долга и заранее подготовить документы, которые позволяют оценить разные позиции.
Связанные материалы
Когда нужен индивидуальный анализ
Для экспресс-анализа Fomix нужна сводная карта обязательств: кредитор, основание, сумма, период, обеспечение, связанные лица и документы. На консультации Fomix можно проверить состав долгов, документы и вопросы, которые требуют отдельного правового анализа. Стоимость сопровождения рассчитывается после определения состава работ.
FAQ
Все ли долги списываются после банкротства?
Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации.
На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
Что будет, если забыть указать одного кредитора?
Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание.
Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
Что такое текущий платеж?
Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности.
Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
Можно ли списать кредит и долг по кредитной карте?
Обычные необеспеченные кредитные обязательства могут войти в процедуру и подпасть под освобождение от обязательств. Но результат не гарантируется: суд проверяет документы, поведение заемщика, достоверность сведений и наличие оснований для неприменения освобождения.
Особенно внимательно изучают кредит, полученный незадолго до обращения в суд, крупное снятие наличных, сведения из анкеты и использование лимита после решения о банкротстве. Эти обстоятельства требуют объяснения и документов.
Микрозаймы списываются так же, как банковские кредиты?
Микрозайм является денежным обязательством, но расчет МФО нужно проверять отдельно: основной долг, проценты, неустойка, уступка требования и соблюдение ограничений. В процедуре важны подтвержденный размер и надлежащий кредитор.
Каждый договор проверяют отдельно: выдачу денег, произведённые платежи, ставку, период начислений и уступку. Несколько микрозаймов не отменяют обязанности раскрыть каждый из них и установить надлежащего кредитора.
Всегда ли продают единственное ипотечное жилье?
Ипотека исключает автоматическую исполнительскую защиту единственного жилья, однако с 2024 года закон предусматривает специальные механизмы для единственного ипотечного жилья, включая участие третьего лица и отдельное мировое соглашение. Их применимость проверяется по документам и стадии дела.
Специальные механизмы не применяются сами по себе. Важны статус жилья, состав собственников и заёмщиков, согласие участников, размер просрочки, возможность исполнять новый график и стадия дела.
Можно ли сохранить автомобиль в автокредите?
Автомобиль в залоге обычно связан с приоритетом залогового кредитора. Итог зависит от права собственности, договора залога, остатка долга, стоимости и процессуального решения. Сам факт необходимости машины не создает универсальной гарантии сохранения.
Сначала выясняют, кому принадлежит автомобиль. Затем проверяют залог, стоимость, остаток кредита и условия договора. При лизинге отдельно изучают собственника, выкупную цену и основания возврата.
Списываются ли налоги и пени ИП?
Налоговая задолженность гражданина или ИП может рассматриваться в личном банкротстве, но нужно разделить периоды, основной платеж, пени, штрафы и текущие начисления. Отдельно проверяются основания неприменения освобождения и долги, связанные с неправомерным поведением.
В сверке с ФНС нужно увидеть происхождение каждой суммы. Недоимку, пени, налоговые санкции и иные штрафы нельзя объединять без проверки периода и правового основания.
Спишут ли старые долги за коммунальные услуги?
Задолженность, возникшая до принятия заявления, анализируется как требование кредитора. Платежи за новые расчетные периоды продолжают возникать и не исчезают из-за начала дела. Поэтому старый долг и текущие квитанции ведут раздельно.
Новые услуги продолжают начисляться, поэтому их оплачивают отдельно и сохраняют чеки. Старый долг раскладывают по поставщикам и месяцам, особенно если менялись собственник, наниматель или жильцы.
Прекращается ли поручительство после банкротства заемщика?
Нет, само по себе банкротство основного должника не прекращает независимое требование к поручителю. Кредитор может предъявлять требования в установленном законом порядке, а исполнивший обязательство поручитель получает регрессные права с учетом правил банкротства.
После платежа поручитель может получить требование к основному должнику в порядке регресса. Поэтому учитывают требование банка, фактические платежи поручителя, даты и стадию банкротства каждого участника.
Должны ли коллекторы сразу перестать звонить после подачи заявления?
Одна подача заявления не равна завершению банкротства и не создает универсальный запрет на любое взаимодействие. Нужно учитывать стадию дела, судебный акт, вид требования и правила 230-ФЗ. Нарушения фиксируют и обжалуют через официальные каналы.
Сохраняйте номер, название организации, дату, время, содержание сообщения и подтверждение полномочий. Эти данные понадобятся для жалобы. Переводить деньги по новым реквизитам без проверки получателя не следует.
Источники для проверки
Часто задаваемые вопросы
01
Все ли долги списываются после банкротства?Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации. На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
02
Что будет, если забыть указать одного кредитора?Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание. Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
03
Что такое текущий платеж?Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности. Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
04
Можно ли списать кредит и долг по кредитной карте?Обычные необеспеченные кредитные обязательства могут войти в процедуру и подпасть под освобождение от обязательств. Но результат не гарантируется: суд проверяет документы, поведение заемщика, достоверность сведений и наличие оснований для неприменения освобождения. Особенно внимательно изучают кредит, полученный незадолго до обращения в суд, крупное снятие наличных, сведения из анкеты и использование лимита после решения о банкротстве. Эти обстоятельства требуют объяснения и документов.
05
Микрозаймы списываются так же, как банковские кредиты?Микрозайм является денежным обязательством, но расчет МФО нужно проверять отдельно: основной долг, проценты, неустойка, уступка требования и соблюдение ограничений. В процедуре важны подтвержденный размер и надлежащий кредитор. Каждый договор проверяют отдельно: выдачу денег, произведённые платежи, ставку, период начислений и уступку. Несколько микрозаймов не отменяют обязанности раскрыть каждый из них и установить надлежащего кредитора.
06
Всегда ли продают единственное ипотечное жилье?Ипотека исключает автоматическую исполнительскую защиту единственного жилья, однако с 2024 года закон предусматривает специальные механизмы для единственного ипотечного жилья, включая участие третьего лица и отдельное мировое соглашение. Их применимость проверяется по документам и стадии дела. Специальные механизмы не применяются сами по себе. Важны статус жилья, состав собственников и заёмщиков, согласие участников, размер просрочки, возможность исполнять новый график и стадия дела.
07
Можно ли сохранить автомобиль в автокредите?Автомобиль в залоге обычно связан с приоритетом залогового кредитора. Итог зависит от права собственности, договора залога, остатка долга, стоимости и процессуального решения. Сам факт необходимости машины не создает универсальной гарантии сохранения. Сначала выясняют, кому принадлежит автомобиль. Затем проверяют залог, стоимость, остаток кредита и условия договора. При лизинге отдельно изучают собственника, выкупную цену и основания возврата.
08
Списываются ли налоги и пени ИП?Налоговая задолженность гражданина или ИП может рассматриваться в личном банкротстве, но нужно разделить периоды, основной платеж, пени, штрафы и текущие начисления. Отдельно проверяются основания неприменения освобождения и долги, связанные с неправомерным поведением. В сверке с ФНС нужно увидеть происхождение каждой суммы. Недоимку, пени, налоговые санкции и иные штрафы нельзя объединять без проверки периода и правового основания.
09
Спишут ли старые долги за коммунальные услуги?Задолженность, возникшая до принятия заявления, анализируется как требование кредитора. Платежи за новые расчетные периоды продолжают возникать и не исчезают из-за начала дела. Поэтому старый долг и текущие квитанции ведут раздельно. Новые услуги продолжают начисляться, поэтому их оплачивают отдельно и сохраняют чеки. Старый долг раскладывают по поставщикам и месяцам, особенно если менялись собственник, наниматель или жильцы.
10
Прекращается ли поручительство после банкротства заемщика?Нет, само по себе банкротство основного должника не прекращает независимое требование к поручителю. Кредитор может предъявлять требования в установленном законом порядке, а исполнивший обязательство поручитель получает регрессные права с учетом правил банкротства. После платежа поручитель может получить требование к основному должнику в порядке регресса. Поэтому учитывают требование банка, фактические платежи поручителя, даты и стадию банкротства каждого участника.
11
Должны ли коллекторы сразу перестать звонить после подачи заявления?Одна подача заявления не равна завершению банкротства и не создает универсальный запрет на любое взаимодействие. Нужно учитывать стадию дела, судебный акт, вид требования и правила 230-ФЗ. Нарушения фиксируют и обжалуют через официальные каналы. Сохраняйте номер, название организации, дату, время, содержание сообщения и подтверждение полномочий. Эти данные понадобятся для жалобы. Переводить деньги по новым реквизитам без проверки получателя не следует.
Главное из статьи
- Материал носит ознакомительный характер: итог по ситуации возможен только после разбора документов и фактов.
- FOMIX сопровождает корпоративные сделки, налоги, регистрацию и ликвидацию, споры и субсидиарную ответственность.
- Чтобы применить выводы статьи к вашему кейсу, удобнее начать с короткой консультации и плана действий.
Нужна помощь по теме материала?
Юристы и бухгалтеры FOMIX подскажут шаги, риски и сроки: регистрация и реорганизация, налоги, договоры, суды и сопровождение сделок.
Свяжитесь с нами
Предварительная запись на консультацию приветствуется.
Проезд Стратонавтов 11, стр. 1, МоскваПн–Пт, 10:00–19:00
Оставить заявку