Единственная ипотечная квартира при банкротстве: как сохранить жилье через локальное мировое соглашение
До недавнего времени ответ на вопрос, могут ли при банкротстве забрать единственное жилье которое в ипотеке, в большинстве случаев был негативным. Однако законодательные изменения существенно скорректировали правила игры. С сентября 2024 года Закон о банкротстве прямо предусматривает механизм отдельного мирового соглашения с ипотечным кредитором, который при соблюдении установленных условий позволяет сохранить единственное ипотечное жильё и продолжить исполнение обязательств по ипотеке. Специалисты юридической компании FOMIX помогают удаленно подготовить и согласовать локальный план урегулирования спора в рамках действующего правового поля.
Главный страх заемщика: заберут ли квартиру в ипотеке при банкротстве?
Когда личная финансовая ситуация заходит в тупик, граждане начинают искать законные способы избавления от долговой нагрузки. Первое, что изучает человек, рассматривающий банкротство при ипотеке — что будет с квартирой единственным семейным активом. На профильных форумах до сих пор встречается устаревшая информация, из-за которой люди годами не решаются на процедуру, продолжая отдавать последние деньги коллекторам и МФО.
Давайте разберем правовые реалии. На вопрос клиентов, могут ли забрать ипотечную квартиру при банкротстве, закон о несостоятельности ранее отвечал однозначно: да, залоговый статус аннулировал исполнительский иммунитет, даже если это была ваша единственная квартира. Но сегодня ситуация изменилась. В Федеральный закон № 127-ФЗ был внедрен легальный механизм, защищающий права заемщиков, оказавшихся в сложной экономической ситуации.
Законодательная база: что такое мировое соглашение по ипотеке
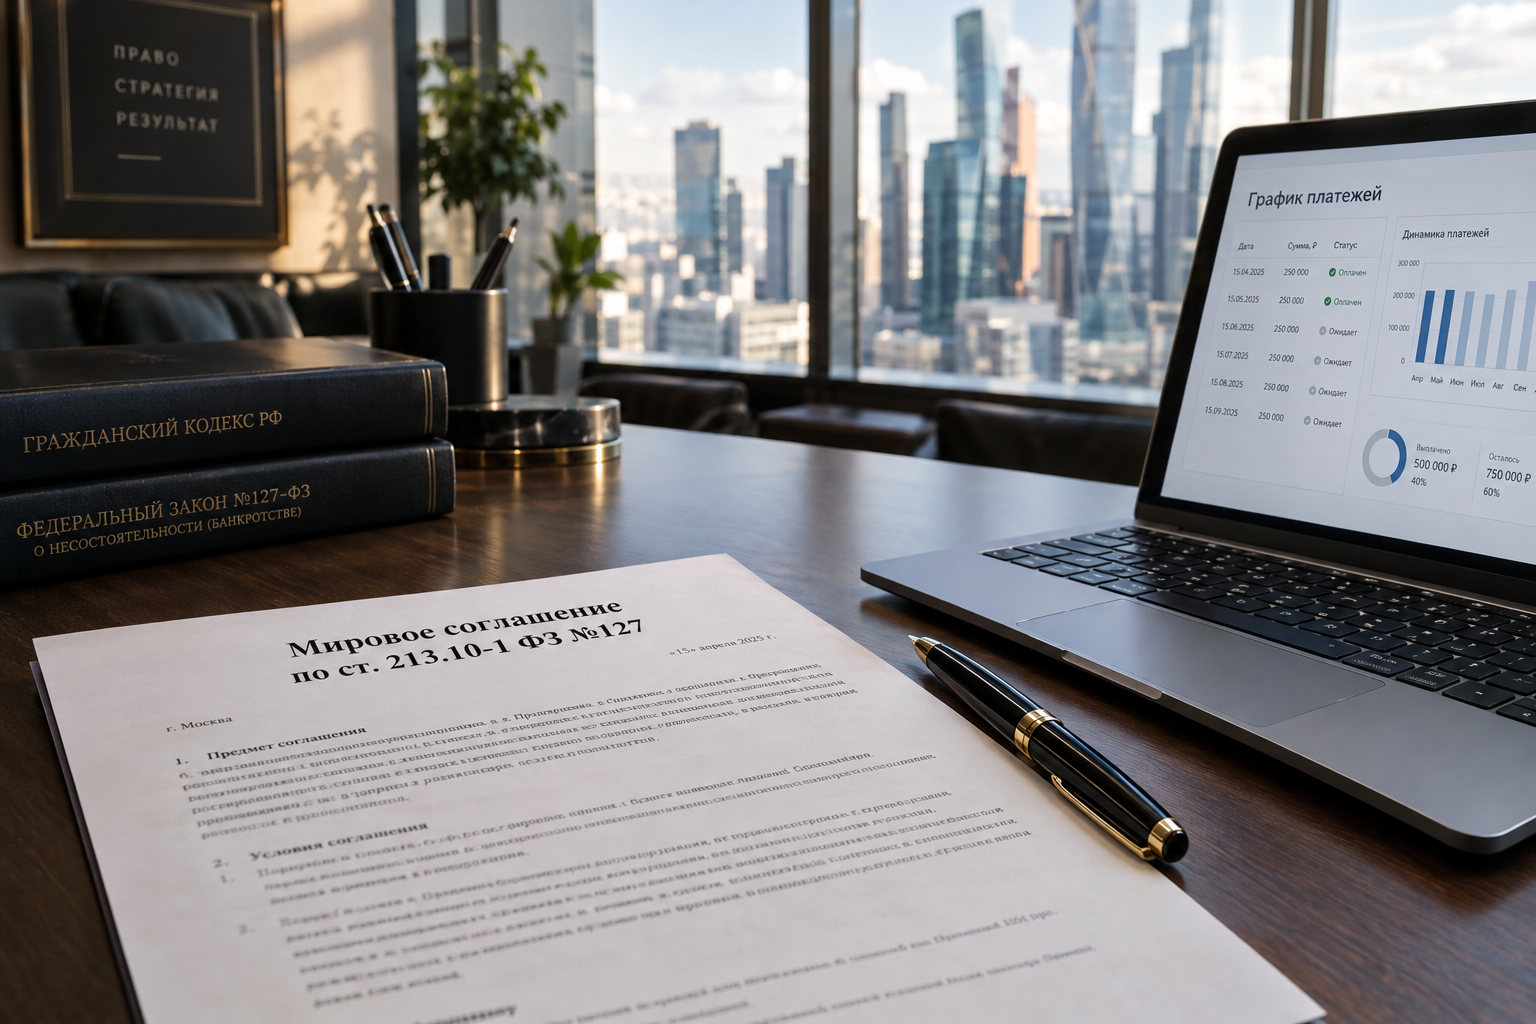
Прорывом в защите прав граждан стало официальное закрепление инструмента локального урегулирования задолженности. В соответствии со ст. 213.10-1 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», должник имеет право согласовать отдельный компромиссный план с залогодержателем.
Чтобы понять, что такое мировое соглашение по ипотеке, важно разделить долговые обязательства гражданина:
- Залоговый жилищный кредит: обязательства по нему полностью сохраняются. Должник (или третьи лица) продолжает вносить платежи по утвержденному графику параллельно судебному процессу.
- Потребительские обязательства: кредитные карты, микрозаймы в МФО, налоги, штрафы и пени. Требования остальных кредиторов рассматриваются в рамках основной процедуры банкротства. По её завершении гражданин может быть освобожден от дальнейшего исполнения соответствующих обязательств, кроме требований, которые по закону не подлежат списанию (например, алименты или возмещение вреда).
Отдельное мировое соглашение по ипотеке в процедуре банкротства (или локальный план реструктуризации) заключается между гражданином и залоговым банком. Закон указывает, что третьи лица (родственники, созаемщики, поручители) также вправе принимать участие в сделке и соглашаться на исполнение обязательств, однако их привлечение не является обязательным элементом соглашения.
Сравнительный анализ: судьба имущества должника при банкротстве
Пошаговый алгоритм: как защитить ипотечную квартиру
Если вы хотите узнать, при банкротстве могут ли забрать единственное жилье в ипотеке конкретно в вашей ситуации, необходимо пройти комплексную диагностику. Юристы FOMIX реализуют этот процесс удаленно:
- Шаг 1: Дистанционный аудит. Мы изучаем кредитные договоры в сканах, анализируем созаемщиков и оцениваем, как распределена доля в ипотечной квартире при банкротстве между членами семьи или супругами.
- Шаг 2: Разработка и согласование проекта. Подготавливается и направляется на рассмотрение официальное мировое соглашение с залоговым кредитором в банкротстве. Данный механизм уже закреплен законодательством и получил развитие в судебной практике.
- Шаг 3: Подача ходатайства в Арбитражный суд. Документы передаются через интернет-систему «Мой Арбитр». Суд рассматривает мировое соглашение по ипотеке в банкротстве, практика применения которого строго опирается на нормы ст. 213.10-1 Закона № 127-ФЗ.
- Шаг 4: Судебное утверждение. Арбитражный судья подписывает локальный план, и залоговая недвижимость официально исключается из конкурсной массы.
Социальный статус и доходы: нюансы для самозанятых
Отдельный пласт вопросов связан с источниками дохода должника. Например, как влияет статус смз при банкротстве (самозанятого) на одобрение мирового плана? Ограничений здесь нет. Для залогодержателя и суда принципиально важно лишь одно: наличие подтвержденного легального дохода, достаточного для выполнения графика выплат за жилье после того, как остальные кредиты будут аннулированы. Статус самозанятого с прозрачными чеками из приложения «Мой Налог» полностью удовлетворяет этим требованиям.
👨⚖️ Экспертный совет от ведущего юриста FOMIX:
Сопровождение бизнеса «под ключ»
Соберём команду под задачу: юридический адрес, бухучёт и отчётность, налоговый консалтинг, представительство в арбитражном суде и защита интересов компании.
«Обратите внимание на источник финансирования залогового кредита в суде. Согласно ст. 213.10-1 Закона о банкротстве, погашение задолженности может осуществляться как третьим лицом, так и самим гражданином. Однако во втором случае это должно происходить строго за счет доходов, на которые по закону нельзя обратить взыскание, либо за счет будущих доходов, которые гражданин получит уже после полного окончания процедуры банкротства. Наша задача — грамотно обосновать источники этих средств перед арбитражным управляющим и судом, чтобы текст договора был согласован без рисков ущемления прав беззалоговых кредиторов».
⚠️ Когда отдельное мировое соглашение не поможет сохранить квартиру?
Инвестору важно понимать, что сохранение залоговой недвижимости не является безусловным или автоматическим результатом. Существуют жесткие ограничения, при которых механизм мирового соглашения по квартире не сработает:
- Наличие задолженности перед кредиторами первой и второй очереди: Если у должника есть невыплаченные долги по обязательствам, связанным с возмещением вреда жизни/здоровью или выплатой зарплат, суд не утвердит мировое соглашение, пока эти требования не будут полностью закрыты.
- Последующая залоговая ипотека: Если квартира заложена не только под первоначальный жилищный кредит, но и выступает залогом по стороннему коммерческому потребительскому займу, защитить её по ст. 213.10-1 будет практически невозможно.
- Невозможность выполнения условий соглашения: Если у гражданина или его поручителей нет объективной возможности вносить ежемесячные платежи в соответствии с графиком банка.
Критически важный факт: Закон прямо предусматривает ситуации отмены, расторжения или неисполнения отдельного мирового соглашения. Если условия будут нарушены, ипотечный банк снова получает законную возможность обратить взыскание на жилье. Более того, в действующей редакции закона присутствует отдельная ст. 213.27-1, детально регламентирующая распределение денежных средств при принудительной реализации единственного ипотечного жилья, что подтверждает наличие реальных рисков потери имущества при недобросовестном поведении должника.
❓ Часто задаваемые вопросы (FAQ)
Правда ли, что мировое соглашение ипотека во время банкротства защищает от всех банков сразу?
Нет. По закону мировое соглашение с банком по ипотеке подписывается обособленно и касается строго залогового имущества. Беззалоговые кредиторы (МФО, потребительские банки) в этом соглашении не участвуют — их требования рассматриваются в рамках основной процедуры.
В какой момент нужно подписывать мировое соглашение по квартире?
Документ формируется и направляется на согласование в ходе процедур, применяемых в деле о несостоятельности. Юристы FOMIX рекомендуют готовить мировое соглашение по ипотеке заранее, чтобы детально согласовать все технические условия с юридическим отделом залогодержателя еще до подачи ходатайства судье.
Могут ли при банкротстве забрать единственное жилье которое в ипотеке, если созаемщиком выступает супруг?
Если созаемщик продолжает исправно вносить ежемесячные платежи по графику, а юристы вовремя согласовали и утвердили в суде локальное соглашение, риски изъятия недвижимости минимизируются. Доля супруга-банкрота при этом защищается утвержденным планом урегулирования.
Заключение
Ответ на вопрос, могут ли забрать квартиру в ипотеке при банкротстве, теперь строго регламентирован профильным законодательством. Грамотно составленное мировое соглашение с банком по ипотеке по ст. 213.10-1 — это законный инструмент защиты ваших интересов при условии строгого выполнения его условий.
Не рискуйте недвижимостью, доверяя советам из интернета. Доверьте банкротство при ипотеке физического лица профессионалам — единственное жилье требует точного соблюдения процедур и профессионального ведения дела в арбитражном суде.
Оставляйте заявку на официальном сайте компании FOMIX прямо сейчас! Мы проведем бесплатный правовой экспресс-анализ вашей ситуации в электронном виде, проверим соответствие критериям ст. 213.10-1 и подберем законный вариант защиты вашей недвижимости.