Ипотечное жилье находится в залоге, поэтому правило о защите единственного жилья само по себе не гарантирует его сохранение. При этом статьи 213.10 и 213.10-1
Ипотека и банкротство: что будет с жильем и долгом
Текст носит информационный характер. Вывод по конкретному делу зависит от документов, обстоятельств и редакции закона на дату обращения.
Короткий ответ
Ипотечное жилье находится в залоге, поэтому правило о защите единственного жилья само по себе не гарантирует его сохранение. При этом статьи 213.10 и 213.10-1 127-ФЗ предусматривают специальные варианты для единственного ипотечного жилья. Их применение зависит от условий кредита и решения суда.
Как пользоваться материалом
Ипотечный анализ начинайте не с надежды сохранить квартиру, а с проверки объекта, залога, состава семьи, просрочки и платежеспособности третьего лица. Только после этого обсуждают возможный маршрут.
Разговор об ипотеке нельзя начинать с обещания сохранить квартиру. Сначала проверяют статус жилья, залог, состав собственников и заёмщиков, просрочку, остаток долга и стадию дела. Только после этого можно обсуждать предусмотренные законом варианты и их выполнимость для семьи.
Статус единственного жилья проверяют по выпискам ЕГРН, месту фактического проживания и составу семьи. Одной регистрации недостаточно. Отдельно выясняют, является ли именно это помещение предметом ипотеки и кто указан собственником и заёмщиком. Погашение требования третьим лицом требует реальных средств и соблюдения установленного порядка. Нужно заранее обсудить, кто вносит деньги, на каких условиях они предоставляются семье и не создаёт ли договорённость новый долг, который окажется непосильным. Отдельное мировое соглашение имеет смысл только при выполнимом графике. Для оценки сравнивают доход семьи, обязательные расходы, размер платежа и возможные изменения ставки или страхования. Красивый график без финансового запаса создаёт риск новой просрочки. Созаемщик продолжает участвовать в обязательстве в пределах договора. Поэтому его доходы, согласие, платежи и право на жильё нужно анализировать отдельно. Банкротство одного подписанта не переписывает автоматически договор для остальных.
До обсуждения сохранения жилья составьте семейный бюджет минимум на несколько месяцев. Включите ипотечный платёж, страхование, коммунальные расходы, содержание семьи и нестабильные доходы. Этот расчёт не решает юридический вопрос, но показывает, можно ли реально выполнять предложенный график без новой просрочки. Проверьте также страховые договоры и уведомления банка. Просрочка по страхованию, изменение ставки или невыполненное требование кредитора могут повлиять на расчёт. Эти документы следует читать вместе с ипотечным договором и историей платежей, а не после выбора желаемого варианта. Если часть квартиры принадлежит другому лицу, подготовьте документы на доли и основания их приобретения. Положение собственника, который не является должником, требует отдельного анализа и не сводится к наличию общей регистрации семьи. Не забудьте указать материнский капитал и обязательства по выделению долей, если они применимы. Эти обстоятельства требуют документов и отдельной оценки.
Позицию банка по предлагаемому варианту лучше получить письменно. Устное обсуждение в отделении или по телефону не подтверждает согласие на условия и не показывает все требования кредитора. В письменном ответе должны быть понятны сумма, график, участники и действия при нарушении договорённости.
Если сохранить прежний график объективно невозможно, это тоже нужно признать до выбора правового варианта. Сравните доход, обязательные расходы и платёж без расчёта на случайную помощь. Обсудите с юристом последствия реализации жилья и другие доступные решения. Честный анализ неблагоприятного варианта защищает от соглашения, которое семья не сможет исполнять.
Для темы «Ипотека и банкротство: что будет с жильем и долгом» подготовьте одностраничную сводку. В первой части перечислите подтверждённые факты, во второй спорные суммы и недостающие документы, в третьей вопросы для юриста. Главный вопрос: какие условия закона и договора реально применимы к этой квартире? Рабочий формат записи: ипотечное досье объекта и кредита. Отдельно укажите риск, который нельзя потерять при чтении документов: подмена общей защиты жилья специальным режимом ипотечного объекта. Такая сводка не заменяет договоры, выписки и судебные акты. Она помогает быстро увидеть пробелы, не повторять одну историю несколько раз и получить на консультации ответ по конкретным обстоятельствам.
Почему ипотека отличается
Ипотека соединяет личный долг и право залога. Кредитор претендует не только на включение денежного требования, но и на специальный режим предмета обеспечения.
Обычная квартира и квартира, на которую может быть обращено взыскание по ипотеке, находятся в разных правовых режимах.
Начните с задачи «получить выписку ЕГРН». После неё переходите к пунктам «проверить залогодержателя» и «сверить основной договор и закладную».
Сверьте между собой три источника: ЕГРН, ипотечный договор и закладная. Если цифры или даты расходятся, сохраните обе версии и отметьте причину расхождения как открытый вопрос.
Не оценивайте результат только по общей сумме. Посмотрите, подтверждает ли источник действие «получить выписку ЕГРН» и относится ли он к нужному периоду. Если нет, вывод пока остаётся предварительным.
Завершите проверку коротким выводом и укажите, на какую дату он сделан.
Что проверить:
- получить выписку ЕГРН;
- проверить залогодержателя;
- сверить основной договор и закладную;
Какие документы подготовить:
- ЕГРН;
- ипотечный договор;
- закладная;
Что происходит с взысканием
После наступления предусмотренных законом процессуальных последствий обращение взыскания на залог регулируется рамками дела. Это не означает мгновенное снятие просрочки или обязанность банка отказаться от залога.
Приостановление отдельного взыскания и прекращение обеспеченного требования не одно и то же.
Рабочий порядок такой: «прочитать определение суда», затем «проверить исполнительное производство», после этого «не прекращать платежи без анализа». Менять последовательность без причины не нужно.
Для ответа нужны три источника: судебный акт, постановления ФССП и история платежей. Один документ показывает только часть истории, поэтому итог лучше записывать после сопоставления всех трёх.
После сверки запишите ответ одним предложением. Рядом укажите, что подтверждает судебный акт, а какой факт ещё нужно получить из источника «история платежей».
В конце запишите один следующий шаг, чтобы вопрос не остался без движения.
Что проверить:
- прочитать определение суда;
- проверить исполнительное производство;
- не прекращать платежи без анализа;
Какие документы подготовить:
- судебный акт;
- постановления ФССП;
- история платежей;
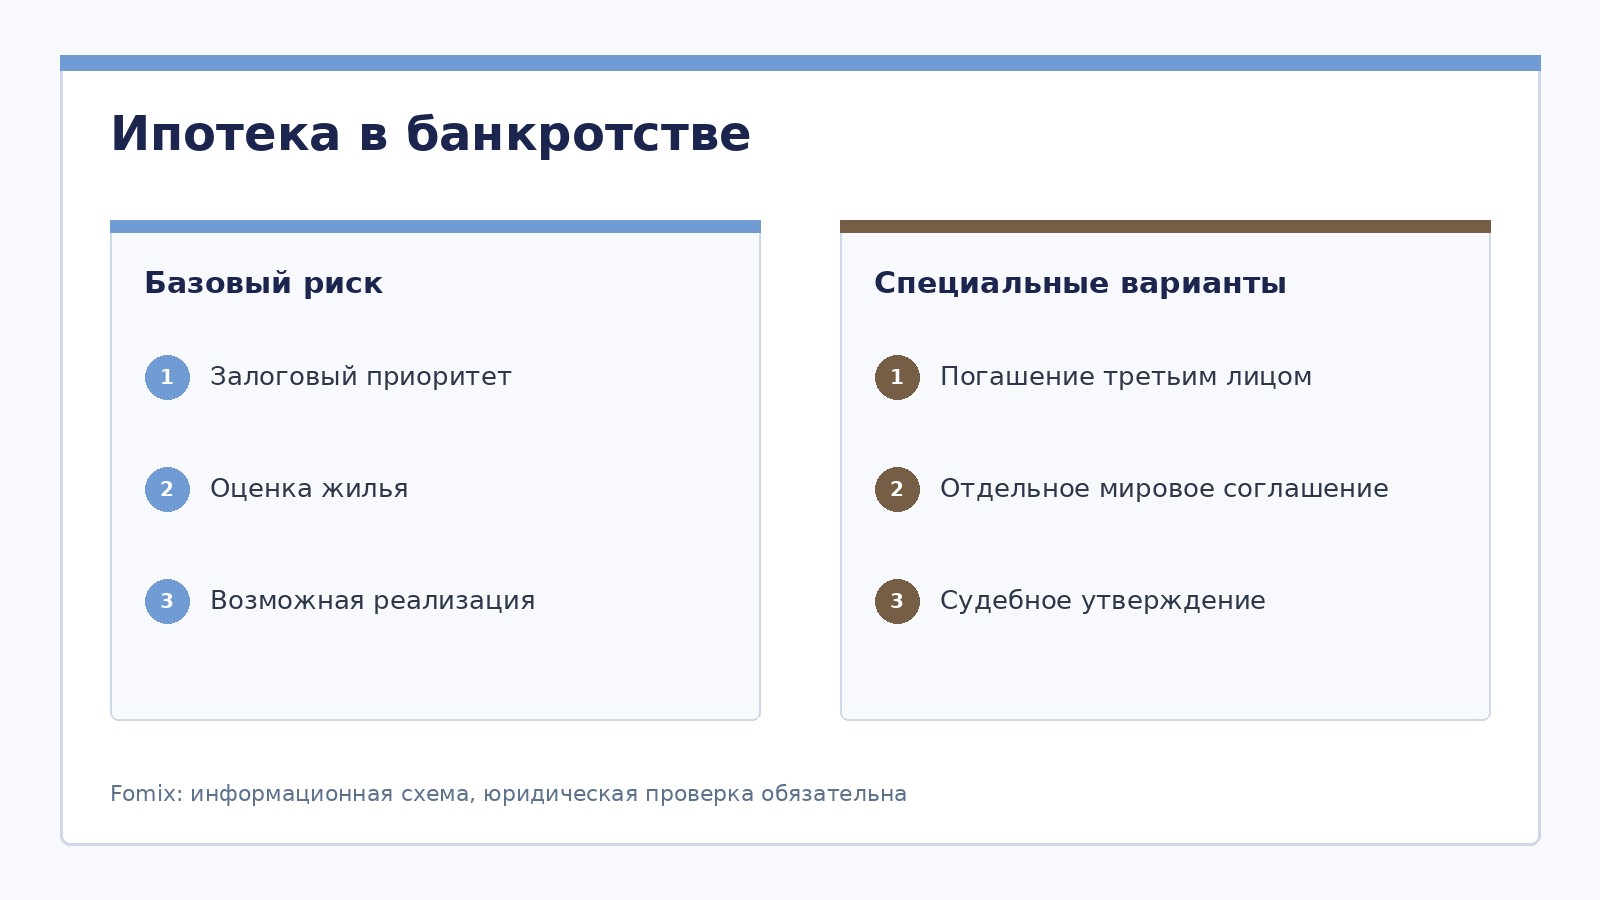
Ипотека в банкротстве
Базовый риск
- Залоговый приоритет
- Оценка жилья
- Возможная реализация
Специальные варианты
- Погашение третьим лицом
- Отдельное мировое соглашение
- Судебное утверждение
Вывод проверяют по документам и актуальной редакции закона.
Базовый риск реализации
Если специальный механизм не применен, залоговый кредитор сохраняет приоритет, а ипотечный объект может войти в реализацию по правилам банкротства.
Статус единственного жилья не отменяет ипотеку автоматически.
Не пытайтесь решить весь вопрос сразу. Первый пункт: «оценить стоимость и остаток». Следующие два: «проверить иных проживающих» и «рассчитать последствия продажи».
Не заменяйте документ пересказом по памяти. Источники для проверки: отчет об оценке, справка об остатке и документы о составе семьи.
Если документы противоречат друг другу, не выбирайте удобную версию. Отметьте расхождение и вернитесь к задаче «проверить иных проживающих». Иногда разница объясняется датой расчёта, иногда речь идёт о разных обязательствах.
Если итог зависит от отсутствующего документа, назовите его прямо и не угадывайте ответ.
Что проверить:
- оценить стоимость и остаток;
- проверить иных проживающих;
- рассчитать последствия продажи;
Какие документы подготовить:
- отчет об оценке;
- справка об остатке;
- документы о составе семьи;
Таблица для проверки
| Сценарий | Условие | Риск |
|---|---|---|
| реализация | нет применимого механизма сохранения | утрата объекта |
| третье лицо | полное погашение и условия закона | новый заем |
| мировое соглашение | согласованные выполнимые условия | нарушение нового графика |
Погашение третьим лицом
Пункт 5 статьи 213.10 предусматривает возможность удовлетворения обеспеченного ипотекой требования третьим лицом при установленных условиях и с согласия должника.
Это не подарок без последствий: закон связывает предоставленные средства с беспроцентным займом и специальным сроком востребования.
Первое действие: «найти реального участника». Когда оно выполнено, переходите к задачам «проверить возможность полного погашения» и «подготовить процессуальное заявление».
Основа проверки состоит из трёх частей: расчет полного требования, согласие должника и документы третьего лица. Недостающий источник внесите в список запросов, а не подменяйте догадкой.
Проверьте не только содержание, но и реквизиты: стороны, номер договора, дату и подпись. Даже правильный по смыслу документ не поможет, если он относится к другому кредитору или периоду.
Получив ответ, сохраните его рядом с исходным запросом и датой обращения.
Что проверить:
- найти реального участника;
- проверить возможность полного погашения;
- подготовить процессуальное заявление;
Какие документы подготовить:
- расчет полного требования;
- согласие должника;
- документы третьего лица;
Отдельное мировое соглашение
Статья 213.10-1 регулирует мировое соглашение гражданина и ипотечного кредитора по единственному жилью отдельно от остальных кредиторов при соблюдении условий закона.
Новый график не возникает устно и не считается согласованным только из-за нескольких платежей.
Проверку удобно разбить на три шага: «подготовить условия», «проверить посильность графика» и «получить судебное утверждение».
Положите рядом три источника: проект соглашения, доходы семьи и определение суда. Так будет видно, относится ли сумма к нужному человеку, договору и периоду.
На консультации по этому вопросу полезнее показать документ «проект соглашения», чем пересказывать историю устно. По источнику сразу видны условия, которые могли потеряться в памяти или телефонном разговоре.
Проверьте, сможет ли другой человек повторить ваш вывод по тем же документам.
Что проверить:
Сопровождение бизнеса «под ключ»
Соберём команду под задачу: юридический адрес, бухучёт и отчётность, налоговый консалтинг, представительство в арбитражном суде и защита интересов компании.
- подготовить условия;
- проверить посильность графика;
- получить судебное утверждение;
Какие документы подготовить:
- проект соглашения;
- доходы семьи;
- определение суда;
Созаемщик и супруг
Если ипотеку подписывали несколько заемщиков, обязательство другого заемщика не исчезает после банкротства одного. Семейный статус сам по себе не заменяет текст договора.
Супруг-собственник, супруг-созаемщик и супруг без договорной обязанности находятся в разных позициях.
Здесь важна последовательность. Начните с пункта «определить подписантов», затем выполните «проверить доли» и «оценить семейные платежи».
Вывод должен совпадать с первичными данными. Источники для сверки: кредитный договор, ЕГРН и брачные документы. Разницу между ними объясните отдельной заметкой.
После выполнения пункта «определить подписантов» сохраните результат отдельным файлом или строкой таблицы. Так последующая проверка не смешается с соседним долгом и её не придётся повторять.
Отдельной пометкой укажите обстоятельство, при котором этот вывод придётся пересмотреть.
Что проверить:
- определить подписантов;
- проверить доли;
- оценить семейные платежи;
Какие документы подготовить:
- кредитный договор;
- ЕГРН;
- брачные документы;
Таблица для проверки
| Участник | Что проверить | Документ |
|---|---|---|
| должник | согласие и доход | заявление и справки |
| банк | размер и условия | расчет и соглашение |
| созаемщик | солидарная обязанность | кредитный договор |
| третье лицо | готовность погасить | подтверждение средств |
Просрочка и текущий график
Для сценария сохранения жилья критичны способность выполнять согласованные платежи и точный размер просрочки. Прогноз без семейного бюджета ненадежен.
Платеж банку и текущие расходы на жилье нужно учитывать раздельно.
Для начала выполните пункт «собрать бюджет». Не делайте вывод, пока не проверены задачи «проверить источник платежей» и «заложить обязательные расходы».
Посмотрите на вопрос с трёх сторон. Список источников: график, справки о доходах и квитанции ЖКХ. Если одного из них нет, зафиксируйте, у кого и когда его запросили.
Не исправляйте сумму вручную без пояснения. Добавьте примечание, какой документ изменил расчёт и когда он был получен. Это особенно важно после задачи «проверить источник платежей».
Не удаляйте промежуточный расчёт: он может понадобиться для объяснения новой суммы.
Что проверить:
- собрать бюджет;
- проверить источник платежей;
- заложить обязательные расходы;
Какие документы подготовить:
- график;
- справки о доходах;
- квитанции ЖКХ;
Оценка альтернатив
Юрист должен сравнить минимум три сценария: реализация, погашение третьим лицом и отдельное соглашение. Иногда ни один вариант сохранения не выполним.
Желание сохранить объект является целью, а не доказательством юридической и финансовой реализуемости.
Практическая работа начинается с пункта «описать сценарии». Дальше идут «посчитать денежный поток» и «зафиксировать условия отказа».
Сумму и даты лучше проверять не по одному экрану приложения. Нужные источники: смета, оценка объекта и письменная позиция банка. Каждый из них должен относиться к тому же обязательству.
Проверка считается законченной, когда посторонний человек может понять источник вывода. Для этого рядом должны быть документы «смета» и «оценка объекта», а открытый вопрос должен быть сформулирован прямо.
После сверки перенесите итог в основную таблицу, а документы оставьте в отдельной папке.
Что проверить:
- описать сценарии;
- посчитать денежный поток;
- зафиксировать условия отказа;
Какие документы подготовить:
- смета;
- оценка объекта;
- письменная позиция банка;
Документы до подачи
Ипотечный блок лучше анализировать до заявления, потому что ошибки в ожиданиях затрагивают жилье семьи и стратегию всей процедуры.
Рекламная фраза сохраним ипотеку не заменяет изучение договора и статьи 213.10-1.
Сначала закройте задачу «собрать полный комплект». Если сведения сходятся, переходите к пунктам «получить письменный анализ» и «обсудить риски со всеми заемщиками».
Сверка включает три источника: договор и закладная, ЕГРН и расчет и платежная история. Проверьте стороны, номер договора и период, прежде чем объединять сведения в одну строку.
Отсутствие документа не означает отсутствие долга. Если пока нет источника «расчет и платежная история», запишите запрос и продолжайте собирать остальные сведения, не подставляя примерную цифру.
Если остался спор, сформулируйте его предмет одним предложением без эмоциональных оценок.
Что проверить:
- собрать полный комплект;
- получить письменный анализ;
- обсудить риски со всеми заемщиками;
Какие документы подготовить:
- договор и закладная;
- ЕГРН;
- расчет и платежная история;
Как подготовить сведения для консультации
Главный вопрос этой статьи звучит так: какие условия закона и договора реально применимы к этой квартире? Не пытайтесь отвечать на него одной цифрой. Составьте короткую хронологию, укажите участников и отделите сведения из документов от того, что пока известно только со слов. Если сумма менялась, сохраните расчёты на разные даты.
Начните с документов: ЕГРН, ипотечный договор, закладная, судебный акт, постановления ФССП, история платежей, отчет об оценке, справка об остатке. Необязательно приносить их в идеальном порядке. Важнее, чтобы были видны стороны, даты, суммы и подписи. Нечитаемую копию лучше заменить, а отсутствующий документ отметить в списке запросов.
До встречи полезно выполнить несколько действий: получить выписку ЕГРН, проверить залогодержателя, сверить основной договор и закладную, прочитать определение суда, проверить исполнительное производство, не прекращать платежи без анализа, оценить стоимость и остаток, проверить иных проживающих. Результат можно записать в простую таблицу. Отдельная колонка для спорных данных защитит от преждевременного вывода и покажет, какие сведения нужно запросить в первую очередь.
Особенно внимательно проверьте риск: подмена общей защиты жилья специальным режимом ипотечного объекта. Он не означает, что неблагоприятный результат неизбежен. Это причина не ограничиваться общим описанием долга и заранее подготовить документы, которые позволяют оценить разные позиции.
Связанные материалы
Когда нужен индивидуальный анализ
Для консультации по ипотеке нужны договор, закладная, выписка ЕГРН, график, история платежей и сведения о проживающих. На консультации Fomix можно проверить состав долгов, документы и вопросы, которые требуют отдельного правового анализа. Стоимость сопровождения рассчитывается после определения состава работ.
FAQ
Всегда ли продают единственное ипотечное жилье?
Ипотека исключает автоматическую исполнительскую защиту единственного жилья, однако с 2024 года закон предусматривает специальные механизмы для единственного ипотечного жилья, включая участие третьего лица и отдельное мировое соглашение. Их применимость проверяется по документам и стадии дела.
Специальные механизмы не применяются сами по себе. Важны статус жилья, состав собственников и заёмщиков, согласие участников, размер просрочки, возможность исполнять новый график и стадия дела.
Что будет с созаемщиком после банкротства второго заемщика?
Если созаемщики отвечают солидарно, кредитор вправе требовать исполнение от другого созаемщика в пределах договора и закона. Освобождение одного гражданина от обязательств не следует автоматически распространять на другого.
Внутреннее соглашение созаёмщиков не всегда ограничивает права банка. Сначала читают кредитный договор и условия солидарной ответственности, затем разбирают расчёты между самими созаёмщиками.
Что такое текущий платеж?
Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности.
Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
Все ли долги списываются после банкротства?
Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации.
На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
Источники для проверки
- 127-ФЗ о несостоятельности
- ЕФРСБ
- Картотека арбитражных дел
- ФССП России
- Статья 213.10 о залоговых кредиторах
Часто задаваемые вопросы
01
Всегда ли продают единственное ипотечное жилье?Ипотека исключает автоматическую исполнительскую защиту единственного жилья, однако с 2024 года закон предусматривает специальные механизмы для единственного ипотечного жилья, включая участие третьего лица и отдельное мировое соглашение. Их применимость проверяется по документам и стадии дела. Специальные механизмы не применяются сами по себе. Важны статус жилья, состав собственников и заёмщиков, согласие участников, размер просрочки, возможность исполнять новый график и стадия дела.
02
Что будет с созаемщиком после банкротства второго заемщика?Если созаемщики отвечают солидарно, кредитор вправе требовать исполнение от другого созаемщика в пределах договора и закона. Освобождение одного гражданина от обязательств не следует автоматически распространять на другого. Внутреннее соглашение созаёмщиков не всегда ограничивает права банка. Сначала читают кредитный договор и условия солидарной ответственности, затем разбирают расчёты между самими созаёмщиками.
03
Что такое текущий платеж?Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности. Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
04
Все ли долги списываются после банкротства?Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации. На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
Главное из статьи
- Материал носит ознакомительный характер: итог по ситуации возможен только после разбора документов и фактов.
- FOMIX сопровождает корпоративные сделки, налоги, регистрацию и ликвидацию, споры и субсидиарную ответственность.
- Чтобы применить выводы статьи к вашему кейсу, удобнее начать с короткой консультации и плана действий.
Нужна помощь по теме материала?
Юристы и бухгалтеры FOMIX подскажут шаги, риски и сроки: регистрация и реорганизация, налоги, договоры, суды и сопровождение сделок.
Свяжитесь с нами
Предварительная запись на консультацию приветствуется.
Проезд Стратонавтов 11, стр. 1, МоскваПн–Пт, 10:00–19:00
Оставить заявку