Долги по обычным потребительским кредитам и кредитным картам могут быть включены в банкротство и подпасть под освобождение от обязательств. Но сначала нужно
Кредитные карты и потребительские кредиты при банкротстве
Текст носит информационный характер. Вывод по конкретному делу зависит от документов, обстоятельств и редакции закона на дату обращения.
Короткий ответ
Долги по обычным потребительским кредитам и кредитным картам могут быть включены в банкротство и подпасть под освобождение от обязательств. Но сначала нужно проверить полный расчет банка, операции по карте, обеспечение, созаемщиков и обстоятельства получения новых займов. Банкротство не дает заранее известного результата и не сохраняет действующий кредитный лимит.
Как пользоваться материалом
Эту статью удобно проходить по каждому банку отдельно. Не объединяйте карты и кредиты одной строкой, пока не сопоставлены договор, счет, операции, уступка и судебное взыскание.
Банковское приложение показывает состояние счёта сегодня, но не заменяет полную выписку и расчёт задолженности. Для анализа важна хронология: когда выдан кредит, какие операции совершались, когда началась просрочка, кому принадлежит требование и есть ли обеспечение.
Полная банковская выписка нужна не только для подсчёта платежей. По ней видны выдача денег, переводы, снятие наличных, использование кредитного лимита и последние операции перед обращением в суд. Эти сведения помогают восстановить факты без предположений о том, куда были потрачены средства. Если банк уступил требование, запросите уведомление и документы, позволяющие связать нового кредитора с исходным договором. Название организации в сообщении или телефонный звонок сами по себе не подтверждают размер долга и полномочия получателя платежа. Недавний кредит требует спокойного объяснения хронологии. Важны цель обращения, сведения из анкеты, финансовое положение на тот момент и дальнейшие операции. Сам по себе короткий промежуток до банкротства не заменяет оценку всех обстоятельств.
Перед консультацией сравните банковский расчёт со своей таблицей платежей. Если остаток отличается, не исправляйте цифру на глаз. Отметьте дату расчёта, спорную операцию и документ, которого не хватает. Это позволит обсуждать конкретное расхождение, а не спорить с общей суммой без собственной проверки. Если карт несколько, не ограничивайтесь общим долгом перед банком. По каждой карте укажите договор, счёт, лимит, остаток и последние операции. Так закрытая карта, действующий счёт и уступленное требование не окажутся в одной строке.
Закрытие карты, счёта и кредитного договора не всегда происходит одновременно. Банк может прекратить операции по карте, но продолжать учитывать задолженность по договору. Поэтому запросите статус каждого продукта письменно и проверьте, на каком счёте отражён остаток. Это особенно важно, если в приложении старый продукт больше не отображается.
Рефинансирование проверяют как самостоятельный договор. Новый кредит мог погасить старые обязательства полностью или частично, а отдельные счета могли остаться открытыми. Запросите документы о зачислении денег и закрытии прежних договоров. Без них один и тот же экономический долг легко посчитать дважды или, наоборот, пропустить остаток.
Для темы «Кредитные карты и потребительские кредиты при банкротстве» подготовьте одностраничную сводку. В первой части перечислите подтверждённые факты, во второй спорные суммы и недостающие документы, в третьей вопросы для юриста. Главный вопрос: как договор, выписка и расчет банка подтверждают одну задолженность? Рабочий формат записи: карточка конкретного кредитного договора. Отдельно укажите риск, который нельзя потерять при чтении документов: операция по карте или новый заем накануне устойчивой неплатежеспособности. Такая сводка не заменяет договоры, выписки и судебные акты. Она помогает быстро увидеть пробелы, не повторять одну историю несколько раз и получить на консультации ответ по конкретным обстоятельствам.
Соберите банковский контур
Начните не с приблизительной общей суммы, а со списка банков, договоров, счетов и взыскателей. Проданный долг может числиться у нового кредитора, а закрытая карта может иметь непогашенный остаток.
Карта как платежный инструмент и долг по договору являются разными объектами проверки.
Начните с задачи «запросить справки во всех банках». После неё переходите к пунктам «получить кредитную историю» и «сверить уступки и судебные дела».
Сверьте между собой три источника: кредитная история, справки об остатке и уведомления об уступке. Если цифры или даты расходятся, сохраните обе версии и отметьте причину расхождения как открытый вопрос.
Не оценивайте результат только по общей сумме. Посмотрите, подтверждает ли источник действие «запросить справки во всех банках» и относится ли он к нужному периоду. Если нет, вывод пока остаётся предварительным.
Завершите проверку коротким выводом и укажите, на какую дату он сделан.
Что проверить:
- запросить справки во всех банках;
- получить кредитную историю;
- сверить уступки и судебные дела;
Какие документы подготовить:
- кредитная история;
- справки об остатке;
- уведомления об уступке;
Разделите основной долг, проценты и санкции
Банковский расчет должен показывать состав требования и период начислений. Цифра из приложения удобна для ориентира, но не заменяет первичный расчет.
Спор с отдельной комиссией не уничтожает основной долг и не позволяет исключить банк из списка.
Рабочий порядок такой: «запросить детальный расчет», затем «сопоставить его с выпиской», после этого «отметить спорные строки». Менять последовательность без причины не нужно.
Для ответа нужны три источника: расчет банка, тарифы и индивидуальные условия и выписка по счету. Один документ показывает только часть истории, поэтому итог лучше записывать после сопоставления всех трёх.
После сверки запишите ответ одним предложением. Рядом укажите, что подтверждает расчет банка, а какой факт ещё нужно получить из источника «выписка по счету».
В конце запишите один следующий шаг, чтобы вопрос не остался без движения.
Что проверить:
- запросить детальный расчет;
- сопоставить его с выпиской;
- отметить спорные строки;
Какие документы подготовить:
- расчет банка;
- тарифы и индивидуальные условия;
- выписка по счету;
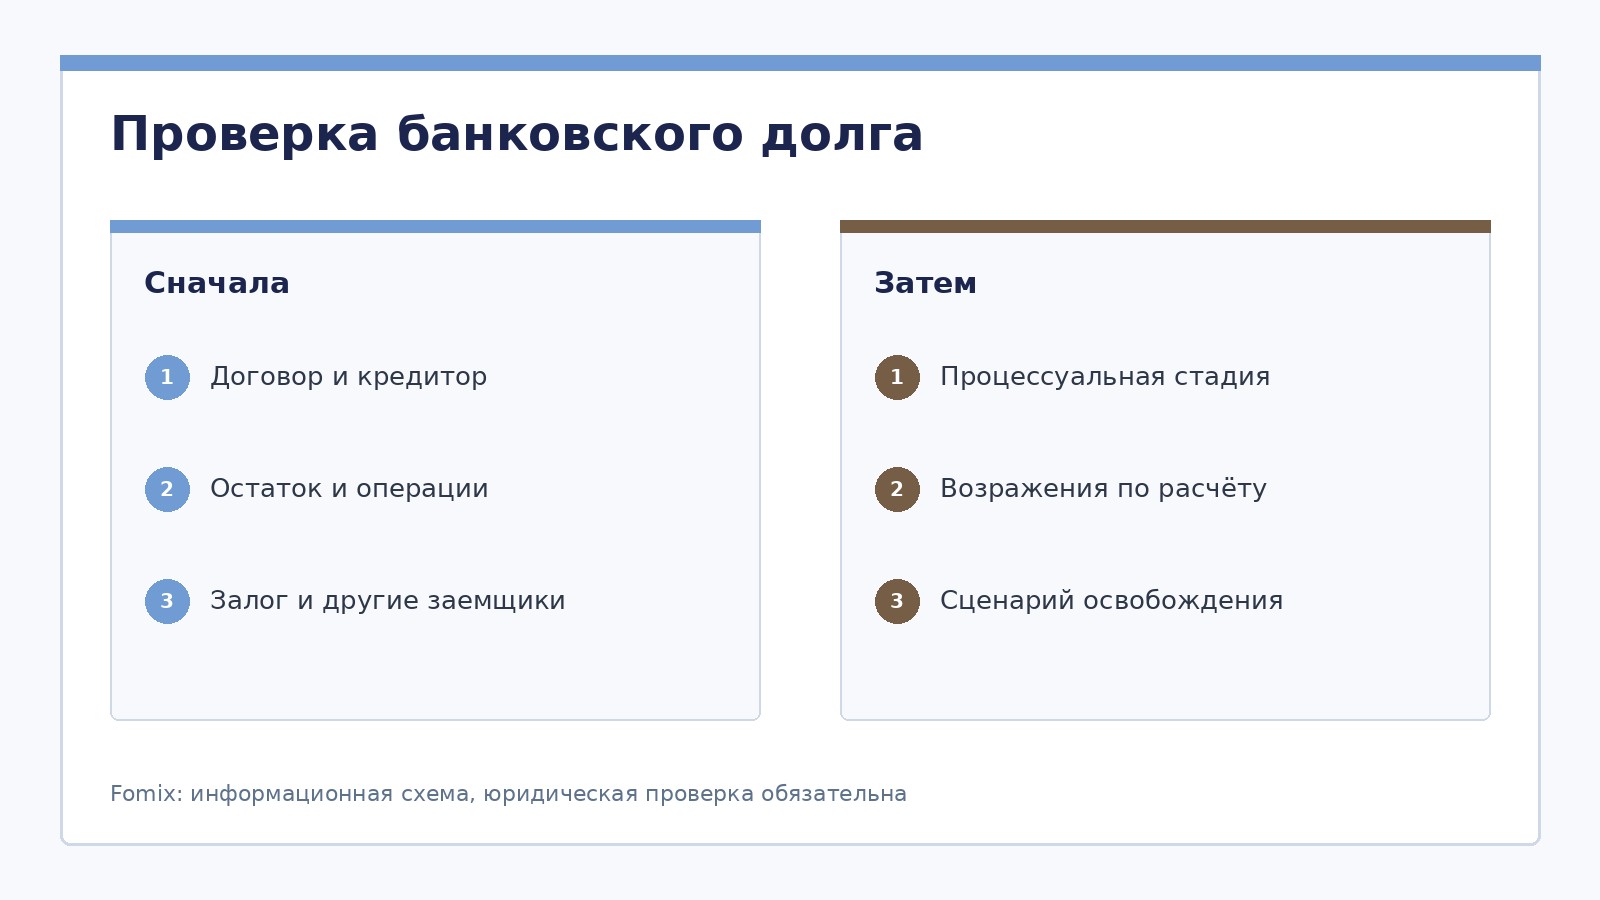
Проверка банковского долга
Сначала
- Договор и кредитор
- Остаток и операции
- Залог и другие заемщики
Затем
- Процессуальная стадия
- Возражения по расчёту
- Сценарий освобождения
Вывод проверяют по документам и актуальной редакции закона.
Что меняется после введения процедуры
Правовые последствия возникают не от решения обратиться к юристу и не от оплаты договора, а от процессуального акта суда и конкретной процедуры.
Подача заявления, принятие заявления и введение процедуры являются разными событиями.
Не пытайтесь решить весь вопрос сразу. Первый пункт: «сохранить судебное определение». Следующие два: «уведомлять кредитора только корректным способом» и «контролировать новые списания».
Не заменяйте документ пересказом по памяти. Источники для проверки: карточка дела, судебные акты и банковская выписка.
Если документы противоречат друг другу, не выбирайте удобную версию. Отметьте расхождение и вернитесь к задаче «уведомлять кредитора только корректным способом». Иногда разница объясняется датой расчёта, иногда речь идёт о разных обязательствах.
Если итог зависит от отсутствующего документа, назовите его прямо и не угадывайте ответ.
Что проверить:
- сохранить судебное определение;
- уведомлять кредитора только корректным способом;
- контролировать новые списания;
Какие документы подготовить:
- карточка дела;
- судебные акты;
- банковская выписка;
Таблица для проверки
| Проверка | Документ | Зачем |
|---|---|---|
| остаток | справка банка | установить сумму |
| операции | полная выписка | оценить хронологию |
| новый кредитор | уведомление об уступке | установить взыскателя |
| обеспечение | договор залога | выявить имущественный риск |
Кредитная карта после подачи
Продолжение расходных операций после того, как человек осознал устойчивую неплатежеспособность, может потребовать объяснений. Безопаснее прекратить наращивать долг и получить индивидуальную оценку.
Обычная покупка до финансового кризиса и снятие всего лимита непосредственно перед подачей имеют разный риск-профиль.
Первое действие: «зафиксировать дату последнего использования». Когда оно выполнено, переходите к задачам «объяснить крупные операции» и «не создавать искусственный остаток».
Основа проверки состоит из трёх частей: помесячная выписка, чеки крупных расходов и документы о потере дохода. Недостающий источник внесите в список запросов, а не подменяйте догадкой.
Проверьте не только содержание, но и реквизиты: стороны, номер договора, дату и подпись. Даже правильный по смыслу документ не поможет, если он относится к другому кредитору или периоду.
Получив ответ, сохраните его рядом с исходным запросом и датой обращения.
Что проверить:
- зафиксировать дату последнего использования;
- объяснить крупные операции;
- не создавать искусственный остаток;
Какие документы подготовить:
- помесячная выписка;
- чеки крупных расходов;
- документы о потере дохода;
Недавний кредит и добросовестность
Новый кредит сам по себе не закрывает путь к банкротству. Суд оценивает сведения в анкете, финансовое положение, цель займа и последующее поведение.
Неверный прогноз дохода и сознательно ложная информация кредитору не одно и то же.
Проверку удобно разбить на три шага: «поднять анкету заемщика», «восстановить доход на дату сделки» и «подтвердить использование денег».
Сопровождение бизнеса «под ключ»
Соберём команду под задачу: юридический адрес, бухучёт и отчётность, налоговый консалтинг, представительство в арбитражном суде и защита интересов компании.
Положите рядом три источника: анкета, справки о доходе и выписки и договоры покупки. Так будет видно, относится ли сумма к нужному человеку, договору и периоду.
На консультации по этому вопросу полезнее показать документ «анкета», чем пересказывать историю устно. По источнику сразу видны условия, которые могли потеряться в памяти или телефонном разговоре.
Проверьте, сможет ли другой человек повторить ваш вывод по тем же документам.
Что проверить:
- поднять анкету заемщика;
- восстановить доход на дату сделки;
- подтвердить использование денег;
Какие документы подготовить:
- анкета;
- справки о доходе;
- выписки и договоры покупки;
Рефинансирование и объединение долгов
Рефинансирование меняет кредитора и структуру обязательств, но не стирает историю. Нужно установить, какие долги были погашены, а какие остались параллельно.
Рефинансирование без залога и кредит под залог квартиры требуют разного анализа имущества.
Здесь важна последовательность. Начните с пункта «сопоставить старые и новый договоры», затем выполните «проверить закрытие счетов» и «выявить обеспечение».
Вывод должен совпадать с первичными данными. Источники для сверки: платежные поручения, справки о закрытии и договор залога. Разницу между ними объясните отдельной заметкой.
После выполнения пункта «сопоставить старые и новый договоры» сохраните результат отдельным файлом или строкой таблицы. Так последующая проверка не смешается с соседним долгом и её не придётся повторять.
Отдельной пометкой укажите обстоятельство, при котором этот вывод придётся пересмотреть.
Что проверить:
- сопоставить старые и новый договоры;
- проверить закрытие счетов;
- выявить обеспечение;
Какие документы подготовить:
- платежные поручения;
- справки о закрытии;
- договор залога;
Созаемщики и поручители
Банкротство одного заемщика не является банкротством всех участников договора. Банк может продолжать требовать исполнение от созаемщика или поручителя.
Совместная цель кредита и юридическая солидарная обязанность связаны, но не совпадают автоматически.
Для начала выполните пункт «прочитать раздел об ответственности». Не делайте вывод, пока не проверены задачи «уведомить связанных лиц о риске» и «оценить регресс».
Посмотрите на вопрос с трёх сторон. Список источников: договор, поручительство и история платежей. Если одного из них нет, зафиксируйте, у кого и когда его запросили.
Не исправляйте сумму вручную без пояснения. Добавьте примечание, какой документ изменил расчёт и когда он был получен. Это особенно важно после задачи «уведомить связанных лиц о риске».
Не удаляйте промежуточный расчёт: он может понадобиться для объяснения новой суммы.
Что проверить:
- прочитать раздел об ответственности;
- уведомить связанных лиц о риске;
- оценить регресс;
Какие документы подготовить:
- договор;
- поручительство;
- история платежей;
Комплект для консультации
По банковским долгам полезна единая хронология: выдача, ухудшение положения, просрочка, взыскание, уступка и текущий остаток.
Скриншот приложения показывает состояние интерфейса, а не полную юридическую историю требования.
Практическая работа начинается с пункта «собрать документы по каждому банку». Дальше идут «выделить крупные операции» и «записать неизвестные суммы».
Сумму и даты лучше проверять не по одному экрану приложения. Нужные источники: договоры, выписки и судебные и исполнительные документы. Каждый из них должен относиться к тому же обязательству.
Проверка считается законченной, когда посторонний человек может понять источник вывода. Для этого рядом должны быть документы «договоры» и «выписки», а открытый вопрос должен быть сформулирован прямо.
После сверки перенесите итог в основную таблицу, а документы оставьте в отдельной папке.
Что проверить:
- собрать документы по каждому банку;
- выделить крупные операции;
- записать неизвестные суммы;
Какие документы подготовить:
- договоры;
- выписки;
- судебные и исполнительные документы;
Как подготовить сведения для консультации
Главный вопрос этой статьи звучит так: как договор, выписка и расчет банка подтверждают одну задолженность? Не пытайтесь отвечать на него одной цифрой. Составьте короткую хронологию, укажите участников и отделите сведения из документов от того, что пока известно только со слов. Если сумма менялась, сохраните расчёты на разные даты.
Начните с документов: кредитная история, справки об остатке, уведомления об уступке, расчет банка, тарифы и индивидуальные условия, выписка по счету, карточка дела, судебные акты. Необязательно приносить их в идеальном порядке. Важнее, чтобы были видны стороны, даты, суммы и подписи. Нечитаемую копию лучше заменить, а отсутствующий документ отметить в списке запросов.
До встречи полезно выполнить несколько действий: запросить справки во всех банках, получить кредитную историю, сверить уступки и судебные дела, запросить детальный расчет, сопоставить его с выпиской, отметить спорные строки, сохранить судебное определение, уведомлять кредитора только корректным способом. Результат можно записать в простую таблицу. Отдельная колонка для спорных данных защитит от преждевременного вывода и покажет, какие сведения нужно запросить в первую очередь.
Особенно внимательно проверьте риск: операция по карте или новый заем накануне устойчивой неплатежеспособности. Он не означает, что неблагоприятный результат неизбежен. Это причина не ограничиваться общим описанием долга и заранее подготовить документы, которые позволяют оценить разные позиции.
Связанные материалы
Когда нужен индивидуальный анализ
На консультацию по банковским долгам принесите кредитную историю, договоры, полные выписки, справки об остатке и судебные документы. На консультации Fomix можно проверить состав долгов, документы и вопросы, которые требуют отдельного правового анализа. Стоимость сопровождения рассчитывается после определения состава работ.
FAQ
Можно ли списать кредит и долг по кредитной карте?
Обычные необеспеченные кредитные обязательства могут войти в процедуру и подпасть под освобождение от обязательств. Но результат не гарантируется: суд проверяет документы, поведение заемщика, достоверность сведений и наличие оснований для неприменения освобождения.
Особенно внимательно изучают кредит, полученный незадолго до обращения в суд, крупное снятие наличных, сведения из анкеты и использование лимита после решения о банкротстве. Эти обстоятельства требуют объяснения и документов.
Продолжают ли начисляться проценты и пени?
Последствия зависят от вида начисления, даты возникновения требования и введенной процедуры. Нельзя просто удалить из расчета все суммы после даты подачи заявления. Нужно разделить реестровые требования, текущие платежи и специальные правила конкретного обязательства.
Для проверки составляют расчёт по периодам. В нём отдельно показывают основной долг, договорные проценты, неустойку и платежи после процессуальной даты. Затем каждую часть сопоставляют с договором, законом и действиями кредитора.
Что будет, если забыть указать одного кредитора?
Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание.
Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
Что будет с созаемщиком после банкротства второго заемщика?
Если созаемщики отвечают солидарно, кредитор вправе требовать исполнение от другого созаемщика в пределах договора и закона. Освобождение одного гражданина от обязательств не следует автоматически распространять на другого.
Внутреннее соглашение созаёмщиков не всегда ограничивает права банка. Сначала читают кредитный договор и условия солидарной ответственности, затем разбирают расчёты между самими созаёмщиками.
Источники для проверки
Часто задаваемые вопросы
01
Можно ли списать кредит и долг по кредитной карте?Обычные необеспеченные кредитные обязательства могут войти в процедуру и подпасть под освобождение от обязательств. Но результат не гарантируется: суд проверяет документы, поведение заемщика, достоверность сведений и наличие оснований для неприменения освобождения. Особенно внимательно изучают кредит, полученный незадолго до обращения в суд, крупное снятие наличных, сведения из анкеты и использование лимита после решения о банкротстве. Эти обстоятельства требуют объяснения и документов.
02
Продолжают ли начисляться проценты и пени?Последствия зависят от вида начисления, даты возникновения требования и введенной процедуры. Нельзя просто удалить из расчета все суммы после даты подачи заявления. Нужно разделить реестровые требования, текущие платежи и специальные правила конкретного обязательства. Для проверки составляют расчёт по периодам. В нём отдельно показывают основной долг, договорные проценты, неустойку и платежи после процессуальной даты. Затем каждую часть сопоставляют с договором, законом и действиями кредитора.
03
Что будет, если забыть указать одного кредитора?Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание. Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
04
Что будет с созаемщиком после банкротства второго заемщика?Если созаемщики отвечают солидарно, кредитор вправе требовать исполнение от другого созаемщика в пределах договора и закона. Освобождение одного гражданина от обязательств не следует автоматически распространять на другого. Внутреннее соглашение созаёмщиков не всегда ограничивает права банка. Сначала читают кредитный договор и условия солидарной ответственности, затем разбирают расчёты между самими созаёмщиками.
Главное из статьи
- Материал носит ознакомительный характер: итог по ситуации возможен только после разбора документов и фактов.
- FOMIX сопровождает корпоративные сделки, налоги, регистрацию и ликвидацию, споры и субсидиарную ответственность.
- Чтобы применить выводы статьи к вашему кейсу, удобнее начать с короткой консультации и плана действий.
Нужна помощь по теме материала?
Юристы и бухгалтеры FOMIX подскажут шаги, риски и сроки: регистрация и реорганизация, налоги, договоры, суды и сопровождение сделок.
Свяжитесь с нами
Предварительная запись на консультацию приветствуется.
Проезд Стратонавтов 11, стр. 1, МоскваПн–Пт, 10:00–19:00
Оставить заявку