Долги перед МФО могут участвовать в банкротстве, но заявленную сумму нужно проверять по договору и действовавшим на дату займа ограничениям. Отдельно
Микрозаймы и МФО при банкротстве: проценты, неустойка и кредитор
Текст носит информационный характер. Вывод по конкретному делу зависит от документов, обстоятельств и редакции закона на дату обращения.
Короткий ответ
Долги перед МФО могут участвовать в банкротстве, но заявленную сумму нужно проверять по договору и действовавшим на дату займа ограничениям. Отдельно устанавливают основной долг, проценты, неустойку, уступку требования и личность взыскателя. Большая сумма в сообщении коллектора не заменяет расчет и документы.
Как пользоваться материалом
По микрозаймам двигайтесь от договора к расчету, а не от пугающей итоговой цифры. Для каждого займа нужны даты, выдача, платежи, начисления, уступка и текущий владелец требования.
Большое число договоров с МФО часто создаёт ощущение, что проверить расчёты невозможно. На практике каждый договор разбирают одинаково: выдача денег, произведённые платежи, ставка, период начислений, неустойка и возможная уступка. После этого несколько строк сводятся в общую таблицу.
Проверку начинают с того, существует ли организация и кому сейчас принадлежит требование. Название из сообщения сверяют с государственным реестром Банка России, договором и документами об уступке. Это особенно важно, если один долг последовательно переходил между несколькими лицами. Расчёт удобно вести отдельной строкой по каждому займу. В ней показывают полученную сумму, все платежи, проценты по периодам, неустойку и остаток по версии кредитора. Сводить несколько договоров в одну цифру до такой проверки не стоит. Судебный приказ и исполнительное производство не заменяют исходный расчёт. Они показывают стадию взыскания и принятый акт. Если сумма или кредитор оспариваются, нужно отдельно изучить процессуальные документы и сроки возможных действий. Если человек не оформлял займ, спор нельзя сводить к будущему банкротству. Понадобятся заявление о несогласии, сведения об идентификации, банковские операции и обращения в компетентные органы. Непризнанный договор и обычная просрочка требуют разных действий.
При большом числе займов удобно завести отдельную папку на каждого кредитора. В ней хранят договор, подтверждение выдачи, платежи, расчёт и сведения об уступке. Затем данные переносят в одну сводную таблицу. Так одинаковые названия и сообщения не смешиваются между собой.
Перед любым платежом проверьте получателя. Если реквизиты изменились после уступки, попросите документы, которые связывают нового кредитора с конкретным договором. Платёж неустановленному лицу может не уменьшить задолженность перед надлежащим кредитором и усложнить последующую сверку.
Частота звонков и настойчивость взыскателя ничего не говорят о правильности расчёта. Общение фиксируют отдельно, а сумму проверяют по договору и платежам. Если взыскатель сообщает новый остаток, попросите письменный расчёт с датой. Устная цифра не должна автоматически заменять сведения из документов.
Для темы «Микрозаймы и МФО при банкротстве: проценты, неустойка и кредитор» подготовьте одностраничную сводку. В первой части перечислите подтверждённые факты, во второй спорные суммы и недостающие документы, в третьей вопросы для юриста. Главный вопрос: из каких начислений сложился остаток и кто вправе его заявлять? Рабочий формат записи: отдельная карточка каждого микрозайма. Отдельно укажите риск, который нельзя потерять при чтении документов: неверный кредитор или смешение основного долга, процентов и неустойки. Такая сводка не заменяет договоры, выписки и судебные акты. Она помогает быстро увидеть пробелы, не повторять одну историю несколько раз и получить на консультации ответ по конкретным обстоятельствам.
Установите каждого кредитора
У заемщика может быть несколько займов с похожими названиями сервисов, а часть требований уже уступлена. Список строят по юридическим лицам и договорам.
Бренд мобильного приложения не всегда совпадает с кредитором в договоре.
Начните с задачи «выгрузить кредитную историю». После неё переходите к пунктам «проверить юрлицо в договоре» и «сопоставить уведомления об уступке».
Сверьте между собой три источника: индивидуальные условия, кредитная история и уведомление нового кредитора. Если цифры или даты расходятся, сохраните обе версии и отметьте причину расхождения как открытый вопрос.
Не оценивайте результат только по общей сумме. Посмотрите, подтверждает ли источник действие «выгрузить кредитную историю» и относится ли он к нужному периоду. Если нет, вывод пока остаётся предварительным.
Завершите проверку коротким выводом и укажите, на какую дату он сделан.
Что проверить:
- выгрузить кредитную историю;
- проверить юрлицо в договоре;
- сопоставить уведомления об уступке;
Какие документы подготовить:
- индивидуальные условия;
- кредитная история;
- уведомление нового кредитора;
Проверьте состав суммы
Расчет должен разделять тело займа, проценты, неустойку и платежи. Ограничения зависят от даты и параметров договора, поэтому современную норму нельзя механически применять к старому займу.
Переплата по одному договору не засчитывается автоматически в другой договор без правового основания.
Рабочий порядок такой: «составить помесячный расчет», затем «проверить редакцию закона на дату договора», после этого «учесть все платежи». Менять последовательность без причины не нужно.
Для ответа нужны три источника: расчет МФО, квитанции и редакция 151-ФЗ и 353-ФЗ. Один документ показывает только часть истории, поэтому итог лучше записывать после сопоставления всех трёх.
После сверки запишите ответ одним предложением. Рядом укажите, что подтверждает расчет МФО, а какой факт ещё нужно получить из источника «редакция 151-ФЗ и 353-ФЗ».
В конце запишите один следующий шаг, чтобы вопрос не остался без движения.
Что проверить:
- составить помесячный расчет;
- проверить редакцию закона на дату договора;
- учесть все платежи;
Какие документы подготовить:
- расчет МФО;
- квитанции;
- редакция 151-ФЗ и 353-ФЗ;
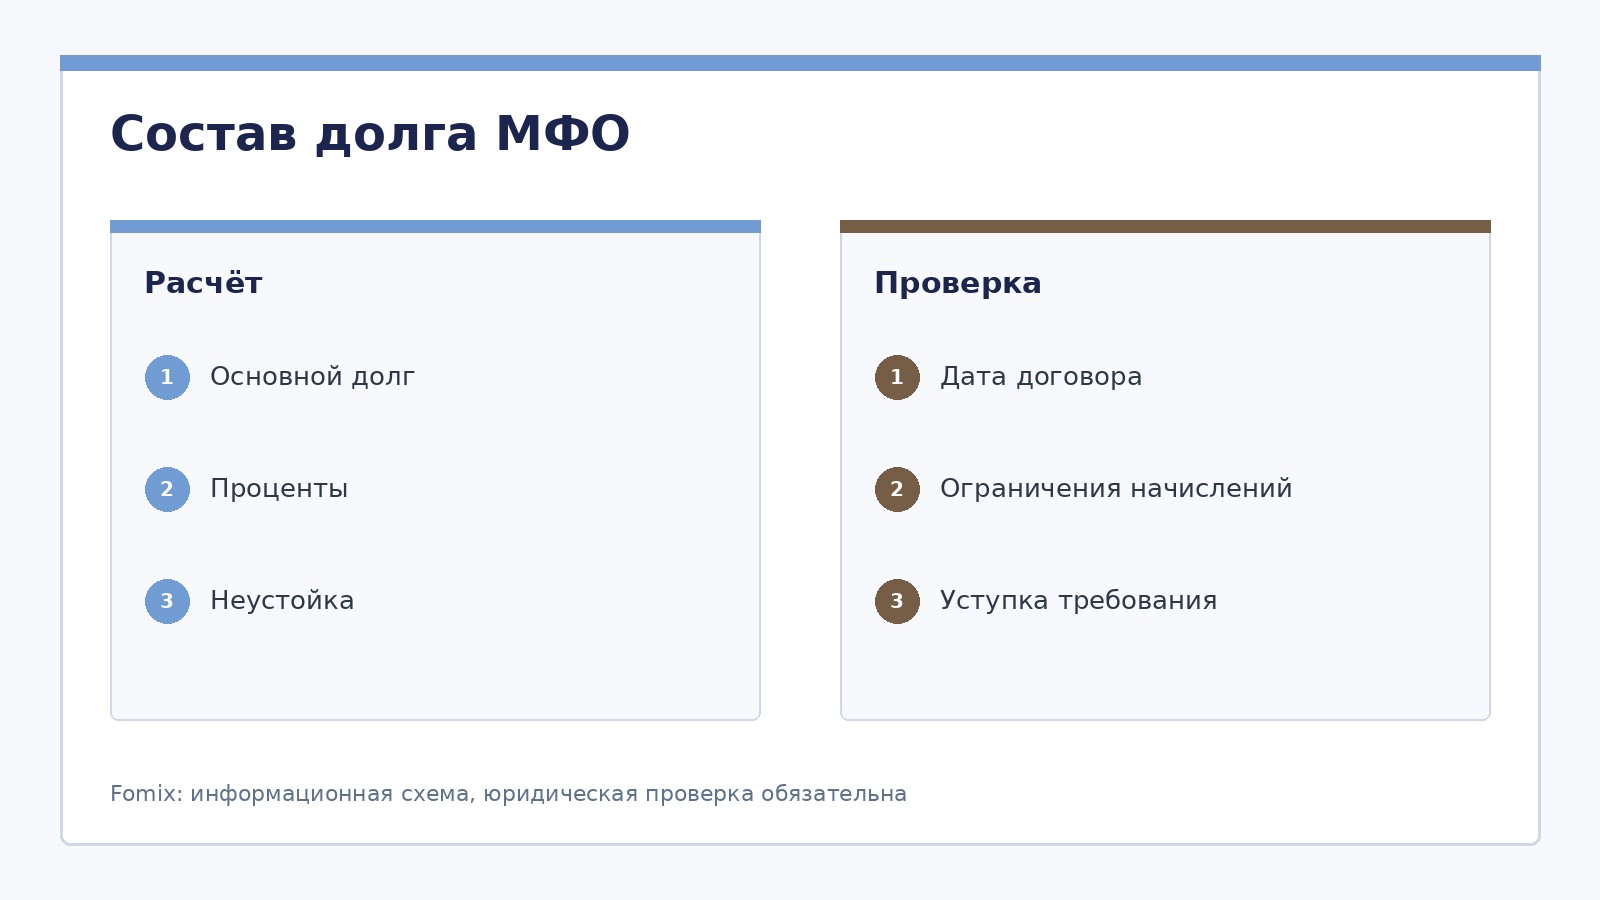
Состав долга МФО
Расчёт
- Основной долг
- Проценты
- Неустойка
Проверка
- Дата договора
- Ограничения начислений
- Уступка требования
Вывод проверяют по документам и актуальной редакции закона.
Просрочка и начисления
После просрочки МФО действует в регулируемом поле. Это не означает, что любая сумма законна, но спор требует расчета, а не общего возражения.
Ограничение начислений и освобождение от обязательств в банкротстве являются разными правовыми механизмами.
Не пытайтесь решить весь вопрос сразу. Первый пункт: «найти дату просрочки». Следующие два: «сверить начисления» и «отметить судебно подтвержденную сумму».
Не заменяйте документ пересказом по памяти. Источники для проверки: график, выписка платежей и судебный приказ или решение.
Если документы противоречат друг другу, не выбирайте удобную версию. Отметьте расхождение и вернитесь к задаче «сверить начисления». Иногда разница объясняется датой расчёта, иногда речь идёт о разных обязательствах.
Если итог зависит от отсутствующего документа, назовите его прямо и не угадывайте ответ.
Что проверить:
- найти дату просрочки;
- сверить начисления;
- отметить судебно подтвержденную сумму;
Какие документы подготовить:
- график;
- выписка платежей;
- судебный приказ или решение;
Таблица для проверки
| Часть требования | Что проверить | Источник |
|---|---|---|
| основной долг | выдача и погашение | договор и выписка |
| проценты | ставка и предел | условия и закон |
| неустойка | период и расчет | расчет кредитора |
| уступка | новый кредитор | уведомление |
Судебные приказы и исполнительные производства
Микрозаймы часто взыскиваются через судебный приказ. Его наличие меняет доказательственную картину, но не отменяет необходимость указать долг.
Отмена приказа прекращает конкретный исполнительный документ, а не автоматически сам договор займа.
Первое действие: «проверить суд». Когда оно выполнено, переходите к задачам «получить копию акта» и «сопоставить производство ФССП».
Основа проверки состоит из трёх частей: судебный приказ, постановление пристава и карточка дела. Недостающий источник внесите в список запросов, а не подменяйте догадкой.
Проверьте не только содержание, но и реквизиты: стороны, номер договора, дату и подпись. Даже правильный по смыслу документ не поможет, если он относится к другому кредитору или периоду.
Получив ответ, сохраните его рядом с исходным запросом и датой обращения.
Что проверить:
- проверить суд;
- получить копию акта;
- сопоставить производство ФССП;
Какие документы подготовить:
- судебный приказ;
- постановление пристава;
- карточка дела;
Коллектор после уступки
Новый кредитор должен подтвердить переход права, а профессиональная организация соблюдать 230-ФЗ. Должник вправе проверять полномочия и фиксировать нарушения.
Требование документов не является отказом от самого долга.
Проверку удобно разбить на три шага: «запросить основание уступки», «проверить организацию» и «вести журнал взаимодействия».
Сопровождение бизнеса «под ключ»
Соберём команду под задачу: юридический адрес, бухучёт и отчётность, налоговый консалтинг, представительство в арбитражном суде и защита интересов компании.
Положите рядом три источника: уведомление, реестр ФССП и сообщения и аудиозаписи. Так будет видно, относится ли сумма к нужному человеку, договору и периоду.
На консультации по этому вопросу полезнее показать документ «уведомление», чем пересказывать историю устно. По источнику сразу видны условия, которые могли потеряться в памяти или телефонном разговоре.
Проверьте, сможет ли другой человек повторить ваш вывод по тем же документам.
Что проверить:
- запросить основание уступки;
- проверить организацию;
- вести журнал взаимодействия;
Какие документы подготовить:
- уведомление;
- реестр ФССП;
- сообщения и аудиозаписи;
Займ, который оформил мошенник
Оспаривание мошеннического займа и банкротство решают разные задачи. Нельзя автоматически признать чужой кредит своим ради включения в процедуру или обещать, что банкротство заменит расследование.
Заявление в полицию само по себе не удаляет запись из кредитной истории.
Здесь важна последовательность. Начните с пункта «зафиксировать обращение», затем выполните «оспаривать договор и запись» и «раскрыть спор в банкротстве».
Вывод должен совпадать с первичными данными. Источники для сверки: талон-уведомление, переписка с МФО и ответ БКИ. Разницу между ними объясните отдельной заметкой.
После выполнения пункта «зафиксировать обращение» сохраните результат отдельным файлом или строкой таблицы. Так последующая проверка не смешается с соседним долгом и её не придётся повторять.
Отдельной пометкой укажите обстоятельство, при котором этот вывод придётся пересмотреть.
Что проверить:
- зафиксировать обращение;
- оспаривать договор и запись;
- раскрыть спор в банкротстве;
Какие документы подготовить:
- талон-уведомление;
- переписка с МФО;
- ответ БКИ;
Недавние микрозаймы
Цепочка займов перед подачей требует честной хронологии. Суд может оценивать, что заемщик сообщал МФО и мог ли разумно рассчитывать на возврат.
Попытка закрывать старые займы новыми объясняет кассовый разрыв, но не гарантирует правовую оценку.
Для начала выполните пункт «построить календарь». Не делайте вывод, пока не проверены задачи «объяснить назначение» и «не скрывать последние договоры».
Посмотрите на вопрос с трёх сторон. Список источников: даты выдачи, анкеты и операции по счету. Если одного из них нет, зафиксируйте, у кого и когда его запросили.
Не исправляйте сумму вручную без пояснения. Добавьте примечание, какой документ изменил расчёт и когда он был получен. Это особенно важно после задачи «объяснить назначение».
Не удаляйте промежуточный расчёт: он может понадобиться для объяснения новой суммы.
Что проверить:
- построить календарь;
- объяснить назначение;
- не скрывать последние договоры;
Какие документы подготовить:
- даты выдачи;
- анкеты;
- операции по счету;
Документы и ошибки
Не ограничивайтесь скриншотами из приложений. Для каждой строки нужны договор, расчет, платежи и сведения о текущем кредиторе.
Небольшой первоначальный займ может превратиться в спорную сумму, но это не основание писать ноль без проверки.
Практическая работа начинается с пункта «создать папку на каждый договор». Дальше идут «устранить дубли» и «отметить спорные начисления».
Сумму и даты лучше проверять не по одному экрану приложения. Нужные источники: PDF договора, полный расчет и судебные документы. Каждый из них должен относиться к тому же обязательству.
Проверка считается законченной, когда посторонний человек может понять источник вывода. Для этого рядом должны быть документы «PDF договора» и «полный расчет», а открытый вопрос должен быть сформулирован прямо.
После сверки перенесите итог в основную таблицу, а документы оставьте в отдельной папке.
Что проверить:
- создать папку на каждый договор;
- устранить дубли;
- отметить спорные начисления;
Какие документы подготовить:
- PDF договора;
- полный расчет;
- судебные документы;
Как подготовить сведения для консультации
Главный вопрос этой статьи звучит так: из каких начислений сложился остаток и кто вправе его заявлять? Не пытайтесь отвечать на него одной цифрой. Составьте короткую хронологию, укажите участников и отделите сведения из документов от того, что пока известно только со слов. Если сумма менялась, сохраните расчёты на разные даты.
Начните с документов: индивидуальные условия, кредитная история, уведомление нового кредитора, расчет МФО, квитанции, редакция 151-ФЗ и 353-ФЗ, график, выписка платежей. Необязательно приносить их в идеальном порядке. Важнее, чтобы были видны стороны, даты, суммы и подписи. Нечитаемую копию лучше заменить, а отсутствующий документ отметить в списке запросов.
До встречи полезно выполнить несколько действий: выгрузить кредитную историю, проверить юрлицо в договоре, сопоставить уведомления об уступке, составить помесячный расчет, проверить редакцию закона на дату договора, учесть все платежи, найти дату просрочки, сверить начисления. Результат можно записать в простую таблицу. Отдельная колонка для спорных данных защитит от преждевременного вывода и покажет, какие сведения нужно запросить в первую очередь.
Особенно внимательно проверьте риск: неверный кредитор или смешение основного долга, процентов и неустойки. Он не означает, что неблагоприятный результат неизбежен. Это причина не ограничиваться общим описанием долга и заранее подготовить документы, которые позволяют оценить разные позиции.
Связанные материалы
Когда нужен индивидуальный анализ
Для разбора микрозаймов подготовьте индивидуальные условия, историю платежей, расчеты МФО и уведомления об уступке. На консультации Fomix можно проверить состав долгов, документы и вопросы, которые требуют отдельного правового анализа. Стоимость сопровождения рассчитывается после определения состава работ.
FAQ
Микрозаймы списываются так же, как банковские кредиты?
Микрозайм является денежным обязательством, но расчет МФО нужно проверять отдельно: основной долг, проценты, неустойка, уступка требования и соблюдение ограничений. В процедуре важны подтвержденный размер и надлежащий кредитор.
Каждый договор проверяют отдельно: выдачу денег, произведённые платежи, ставку, период начислений и уступку. Несколько микрозаймов не отменяют обязанности раскрыть каждый из них и установить надлежащего кредитора.
Продолжают ли начисляться проценты и пени?
Последствия зависят от вида начисления, даты возникновения требования и введенной процедуры. Нельзя просто удалить из расчета все суммы после даты подачи заявления. Нужно разделить реестровые требования, текущие платежи и специальные правила конкретного обязательства.
Для проверки составляют расчёт по периодам. В нём отдельно показывают основной долг, договорные проценты, неустойку и платежи после процессуальной даты. Затем каждую часть сопоставляют с договором, законом и действиями кредитора.
Должны ли коллекторы сразу перестать звонить после подачи заявления?
Одна подача заявления не равна завершению банкротства и не создает универсальный запрет на любое взаимодействие. Нужно учитывать стадию дела, судебный акт, вид требования и правила 230-ФЗ. Нарушения фиксируют и обжалуют через официальные каналы.
Сохраняйте номер, название организации, дату, время, содержание сообщения и подтверждение полномочий. Эти данные понадобятся для жалобы. Переводить деньги по новым реквизитам без проверки получателя не следует.
Что будет, если забыть указать одного кредитора?
Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание.
Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
Источники для проверки
- 127-ФЗ о несостоятельности
- ЕФРСБ
- Картотека арбитражных дел
- ФССП России
- Банк России о микрофинансовых организациях
Часто задаваемые вопросы
01
Микрозаймы списываются так же, как банковские кредиты?Микрозайм является денежным обязательством, но расчет МФО нужно проверять отдельно: основной долг, проценты, неустойка, уступка требования и соблюдение ограничений. В процедуре важны подтвержденный размер и надлежащий кредитор. Каждый договор проверяют отдельно: выдачу денег, произведённые платежи, ставку, период начислений и уступку. Несколько микрозаймов не отменяют обязанности раскрыть каждый из них и установить надлежащего кредитора.
02
Продолжают ли начисляться проценты и пени?Последствия зависят от вида начисления, даты возникновения требования и введенной процедуры. Нельзя просто удалить из расчета все суммы после даты подачи заявления. Нужно разделить реестровые требования, текущие платежи и специальные правила конкретного обязательства. Для проверки составляют расчёт по периодам. В нём отдельно показывают основной долг, договорные проценты, неустойку и платежи после процессуальной даты. Затем каждую часть сопоставляют с договором, законом и действиями кредитора.
03
Должны ли коллекторы сразу перестать звонить после подачи заявления?Одна подача заявления не равна завершению банкротства и не создает универсальный запрет на любое взаимодействие. Нужно учитывать стадию дела, судебный акт, вид требования и правила 230-ФЗ. Нарушения фиксируют и обжалуют через официальные каналы. Сохраняйте номер, название организации, дату, время, содержание сообщения и подтверждение полномочий. Эти данные понадобятся для жалобы. Переводить деньги по новым реквизитам без проверки получателя не следует.
04
Что будет, если забыть указать одного кредитора?Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание. Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
Главное из статьи
- Материал носит ознакомительный характер: итог по ситуации возможен только после разбора документов и фактов.
- FOMIX сопровождает корпоративные сделки, налоги, регистрацию и ликвидацию, споры и субсидиарную ответственность.
- Чтобы применить выводы статьи к вашему кейсу, удобнее начать с короткой консультации и плана действий.
Нужна помощь по теме материала?
Юристы и бухгалтеры FOMIX подскажут шаги, риски и сроки: регистрация и реорганизация, налоги, договоры, суды и сопровождение сделок.
Свяжитесь с нами
Предварительная запись на консультацию приветствуется.
Проезд Стратонавтов 11, стр. 1, МоскваПн–Пт, 10:00–19:00
Оставить заявку