Налоговые долги гражданина и бывшего ИП могут участвовать в личном банкротстве, но ответ зависит от периода и природы требования. Нужно разделить недоимку
Налоги, штрафы и пени при банкротстве физического лица и ИП
Текст носит информационный характер. Вывод по конкретному делу зависит от документов, обстоятельств и редакции закона на дату обращения.
Короткий ответ
Налоговые долги гражданина и бывшего ИП могут участвовать в личном банкротстве, но ответ зависит от периода и природы требования. Нужно разделить недоимку, пени, налоговые санкции, административные и уголовные штрафы, а также текущие начисления. Отдельно проверяются основания, по которым суд может не освободить гражданина от обязательства.
Как пользоваться материалом
Налоговый остаток разбирайте по периодам, решениям и видам начислений. Единое сальдо полезно для сверки, но само по себе не объясняет режим недоимки, пеней, налоговой санкции или иного штрафа.
Справка о едином налоговом сальдо полезна как отправная точка, но она не объясняет происхождение каждой суммы. Для правового вывода нужны периоды, решения, требования, декларации и сведения об обжаловании. Особенно внимательно разбирают долги, возникшие в период работы ИП.
Сальдо единого налогового счёта показывает общий результат учёта, но для банкротства требуется расшифровка. Нужно понять, из каких налогов, периодов, пеней и решений сложилась сумма и какие начисления уже оспариваются. Налоговый штраф, административный штраф и иная публичная санкция имеют разные основания. Их нельзя объединять словом штраф и делать общий вывод. Для каждой суммы находят решение, норму, дату вступления в силу и сведения об исполнении. После процессуальной даты могут возникать новые обязанности. Декларация, расчёт или требование, полученные позднее, ещё не отвечают на вопрос о моменте возникновения платежа. Поэтому период и основание проверяют отдельно. Если идёт налоговый спор, обе позиции отражают в документах для дела. Указывают сумму по данным ФНС, доводы налогоплательщика, стадию обжалования и возможное влияние решения на общий размер обязательств.
Для бывшего ИП дополнительно подготовьте даты регистрации и прекращения деятельности, декларации, требования по страховым взносам и документы по проверкам. Это помогает связать начисление с конкретным периодом и не переносить вывод по одному налогу на все публичные обязательства. Пени проверяйте вместе с основным платежом. Если менялась сумма недоимки или отменялось решение, расчёт пеней тоже может потребовать обновления. Укажите период начисления и документ, на котором основана используемая сумма. Сохраните подтверждения уплаты и зачёта. Платёж без связи с конкретным периодом может не объяснить расхождение в сальдо.
Обжалование начисления не приостанавливает все последствия автоматически. В таблице укажите, куда подана жалоба, какой акт оспаривается, есть ли обеспечительные меры и когда ожидается решение. Это позволяет отделить действующую сумму от части, по которой спор ещё не завершён.
Основной налог и санкция могут зависеть друг от друга, но учитываются раздельно. Если решение по недоимке изменено, проверьте, пересчитаны ли пени и штраф. Если не изменено, сохраните действующий акт и сведения об обжаловании. Такой порядок показывает не только итог сальдо, но и юридическую историю каждой части. Перед консультацией отдельно отметьте начисления, которые продолжают меняться. Для них нужна свежая дата сверки и источник обновления.
Для темы «Налоги, штрафы и пени при банкротстве физического лица и ИП» подготовьте одностраничную сводку. В первой части перечислите подтверждённые факты, во второй спорные суммы и недостающие документы, в третьей вопросы для юриста. Главный вопрос: за какой период и на каком основании возник каждый публичный платеж? Рабочий формат записи: строка сверки с ФНС по конкретному периоду. Отдельно укажите риск, который нельзя потерять при чтении документов: смешение текущего налога, старой недоимки и штрафа иной правовой природы. Такая сводка не заменяет договоры, выписки и судебные акты. Она помогает быстро увидеть пробелы, не повторять одну историю несколько раз и получить на консультации ответ по конкретным обстоятельствам.
Получите полную сверку
Личный кабинет показывает полезное состояние расчетов, но для процедуры нужна детализация по налогам, периодам, решениям и исполнительным документам.
Единое сальдо удобно для оплаты, но не заменяет юридическую квалификацию каждой составляющей.
Начните с задачи «запросить акт сверки». После неё переходите к пунктам «разложить по периодам» и «сопоставить требования ФНС».
Сверьте между собой три источника: акт сверки, справка о сальдо и налоговые требования. Если цифры или даты расходятся, сохраните обе версии и отметьте причину расхождения как открытый вопрос.
Не оценивайте результат только по общей сумме. Посмотрите, подтверждает ли источник действие «запросить акт сверки» и относится ли он к нужному периоду. Если нет, вывод пока остаётся предварительным.
Завершите проверку коротким выводом и укажите, на какую дату он сделан.
Что проверить:
- запросить акт сверки;
- разложить по периодам;
- сопоставить требования ФНС;
Какие документы подготовить:
- акт сверки;
- справка о сальдо;
- налоговые требования;
Долги гражданина и ИП
ИП не является отдельным от гражданина юридическим лицом. После прекращения статуса обязательства не исчезают, а анализируются в рамках положения гражданина.
Закрытие ИП и погашение налоговой задолженности являются разными событиями.
Рабочий порядок такой: «проверить дату прекращения ИП», затем «собрать декларации», после этого «выявить личные и предпринимательские периоды». Менять последовательность без причины не нужно.
Для ответа нужны три источника: лист записи ЕГРИП, декларации и требования ФНС. Один документ показывает только часть истории, поэтому итог лучше записывать после сопоставления всех трёх.
После сверки запишите ответ одним предложением. Рядом укажите, что подтверждает лист записи ЕГРИП, а какой факт ещё нужно получить из источника «требования ФНС».
В конце запишите один следующий шаг, чтобы вопрос не остался без движения.
Что проверить:
- проверить дату прекращения ИП;
- собрать декларации;
- выявить личные и предпринимательские периоды;
Какие документы подготовить:
- лист записи ЕГРИП;
- декларации;
- требования ФНС;
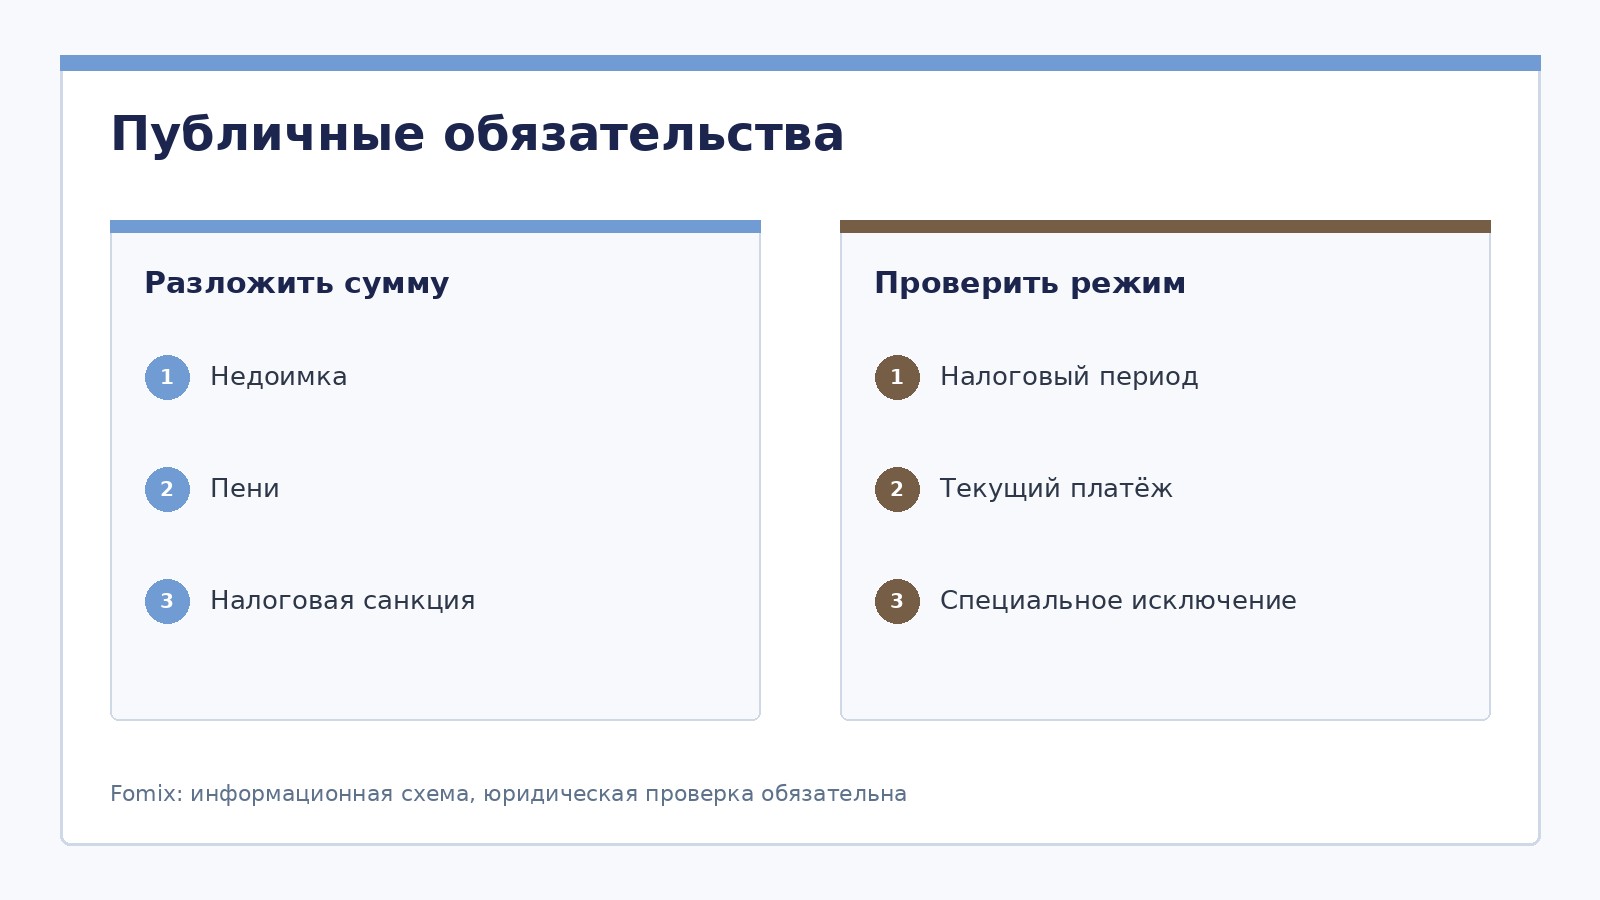
Публичные обязательства
Разложить сумму
- Недоимка
- Пени
- Налоговая санкция
Проверить режим
- Налоговый период
- Текущий платёж
- Специальное исключение
Вывод проверяют по документам и актуальной редакции закона.
Недоимка, пени и налоговый штраф
Основной налог, компенсационные пени и налоговая санкция имеют разные основания. Их нельзя объединять одной строкой без расшифровки.
Слово штраф в сообщении может обозначать налоговую, административную или уголовную санкцию.
Не пытайтесь решить весь вопрос сразу. Первый пункт: «определить вид платежа». Следующие два: «найти решение» и «проверить вступление в силу».
Не заменяйте документ пересказом по памяти. Источники для проверки: решение ФНС, расчет пеней и постановление суда или органа.
Если документы противоречат друг другу, не выбирайте удобную версию. Отметьте расхождение и вернитесь к задаче «найти решение». Иногда разница объясняется датой расчёта, иногда речь идёт о разных обязательствах.
Если итог зависит от отсутствующего документа, назовите его прямо и не угадывайте ответ.
Что проверить:
- определить вид платежа;
- найти решение;
- проверить вступление в силу;
Какие документы подготовить:
- решение ФНС;
- расчет пеней;
- постановление суда или органа;
Таблица для проверки
| Компонент | Что означает | Проверка |
|---|---|---|
| недоимка | неуплаченный налог | период и расчет |
| пени | начисление за просрочку | даты и база |
| налоговый штраф | санкция по НК РФ | решение |
| иной штраф | отдельная публичная санкция | специальная норма |
Административные и уголовные штрафы
Для публичных штрафов нужно проверить специальную норму и статью 213.28. Нельзя обещать одинаковое освобождение для любого наказания.
Штраф за нарушение и налоговая пеня не являются взаимозаменяемыми названиями долга.
Первое действие: «установить норму». Когда оно выполнено, переходите к задачам «получить постановление» и «проверить исполнение».
Основа проверки состоит из трёх частей: постановление, судебный акт и данные ФССП. Недостающий источник внесите в список запросов, а не подменяйте догадкой.
Проверьте не только содержание, но и реквизиты: стороны, номер договора, дату и подпись. Даже правильный по смыслу документ не поможет, если он относится к другому кредитору или периоду.
Получив ответ, сохраните его рядом с исходным запросом и датой обращения.
Что проверить:
- установить норму;
- получить постановление;
- проверить исполнение;
Какие документы подготовить:
- постановление;
- судебный акт;
- данные ФССП;
Текущие налоги
Обязанности, возникающие после установленной процессуальной даты, требуют отдельного исполнения. Банкротство старых долгов не освобождает от новых налогов на имущество, доход или деятельность.
Дата требования ФНС может быть позже даты возникновения самой обязанности.
Проверку удобно разбить на три шага: «вести календарь периодов», «резервировать новые платежи» и «уточнять квалификацию».
Положите рядом три источника: налоговый период, уведомление и платежные документы. Так будет видно, относится ли сумма к нужному человеку, договору и периоду.
На консультации по этому вопросу полезнее показать документ «налоговый период», чем пересказывать историю устно. По источнику сразу видны условия, которые могли потеряться в памяти или телефонном разговоре.
Проверьте, сможет ли другой человек повторить ваш вывод по тем же документам.
Что проверить:
Сопровождение бизнеса «под ключ»
Соберём команду под задачу: юридический адрес, бухучёт и отчётность, налоговый консалтинг, представительство в арбитражном суде и защита интересов компании.
- вести календарь периодов;
- резервировать новые платежи;
- уточнять квалификацию;
Какие документы подготовить:
- налоговый период;
- уведомление;
- платежные документы;
Налоговый спор
Если начисление оспаривается, в документах указывают и требование, и стадию спора. Молчаливое удаление спорной суммы создает неполную картину.
Банкротство не заменяет автоматически обжалование решения ФНС.
Здесь важна последовательность. Начните с пункта «зафиксировать стадию», затем выполните «сохранить жалобы» и «описать вероятные сценарии».
Вывод должен совпадать с первичными данными. Источники для сверки: решение, жалоба и карточка судебного дела. Разницу между ними объясните отдельной заметкой.
После выполнения пункта «зафиксировать стадию» сохраните результат отдельным файлом или строкой таблицы. Так последующая проверка не смешается с соседним долгом и её не придётся повторять.
Отдельной пометкой укажите обстоятельство, при котором этот вывод придётся пересмотреть.
Что проверить:
- зафиксировать стадию;
- сохранить жалобы;
- описать вероятные сценарии;
Какие документы подготовить:
- решение;
- жалоба;
- карточка судебного дела;
Таблица для проверки
| Период | Режим | Действие |
|---|---|---|
| до процессуальной даты | реестровый анализ | проверить заявление ФНС |
| после даты | возможный текущий платеж | исполнять отдельно |
| спорный | зависит от результата спора | раскрыть и отслеживать |
Добросовестность и освобождение
Суд оценивает обстоятельства возникновения долга и поведение гражданина. Требования, связанные с неправомерным поведением, требуют повышенной осторожности.
Обычная ошибка в расчете и установленное умышленное нарушение не равны по последствиям.
Для начала выполните пункт «изучить мотивировку актов». Не делайте вывод, пока не проверены задачи «раскрыть спорные факты» и «получить отдельное заключение».
Посмотрите на вопрос с трёх сторон. Список источников: решения ФНС, приговор или постановление и возражения кредитора. Если одного из них нет, зафиксируйте, у кого и когда его запросили.
Не исправляйте сумму вручную без пояснения. Добавьте примечание, какой документ изменил расчёт и когда он был получен. Это особенно важно после задачи «раскрыть спорные факты».
Не удаляйте промежуточный расчёт: он может понадобиться для объяснения новой суммы.
Что проверить:
- изучить мотивировку актов;
- раскрыть спорные факты;
- получить отдельное заключение;
Какие документы подготовить:
- решения ФНС;
- приговор или постановление;
- возражения кредитора;
ФНС как кредитор
Налоговый орган заявляет требования на основании своих документов и судебных актов. Должник вправе проверять сумму и очередность, но не может считать требование отсутствующим из-за неполученного письма.
Запись в личном кабинете и включение в реестр являются разными фактами.
Практическая работа начинается с пункта «следить за делом». Дальше идут «проверить заявление ФНС» и «готовить возражения по расчету».
Сумму и даты лучше проверять не по одному экрану приложения. Нужные источники: КАД, определение о включении и расчет ФНС. Каждый из них должен относиться к тому же обязательству.
Проверка считается законченной, когда посторонний человек может понять источник вывода. Для этого рядом должны быть документы «КАД» и «определение о включении», а открытый вопрос должен быть сформулирован прямо.
После сверки перенесите итог в основную таблицу, а документы оставьте в отдельной папке.
Что проверить:
- следить за делом;
- проверить заявление ФНС;
- готовить возражения по расчету;
Какие документы подготовить:
- КАД;
- определение о включении;
- расчет ФНС;
Пакет для анализа
Соберите налоговые документы минимум по всем периодам, которые формируют остаток. Для ИП добавьте отчетность и сведения о прекращении деятельности.
Справка об отсутствии статуса ИП не является справкой об отсутствии долгов.
Сначала закройте задачу «выгрузить документы». Если сведения сходятся, переходите к пунктам «сопоставить суммы» и «отметить текущие платежи».
Сверка включает три источника: акт сверки, декларации и постановления ФССП. Проверьте стороны, номер договора и период, прежде чем объединять сведения в одну строку.
Отсутствие документа не означает отсутствие долга. Если пока нет источника «постановления ФССП», запишите запрос и продолжайте собирать остальные сведения, не подставляя примерную цифру.
Если остался спор, сформулируйте его предмет одним предложением без эмоциональных оценок.
Что проверить:
- выгрузить документы;
- сопоставить суммы;
- отметить текущие платежи;
Какие документы подготовить:
- акт сверки;
- декларации;
- постановления ФССП;
Как подготовить сведения для консультации
Главный вопрос этой статьи звучит так: за какой период и на каком основании возник каждый публичный платеж? Не пытайтесь отвечать на него одной цифрой. Составьте короткую хронологию, укажите участников и отделите сведения из документов от того, что пока известно только со слов. Если сумма менялась, сохраните расчёты на разные даты.
Начните с документов: акт сверки, справка о сальдо, налоговые требования, лист записи ЕГРИП, декларации, требования ФНС, решение ФНС, расчет пеней. Необязательно приносить их в идеальном порядке. Важнее, чтобы были видны стороны, даты, суммы и подписи. Нечитаемую копию лучше заменить, а отсутствующий документ отметить в списке запросов.
До встречи полезно выполнить несколько действий: запросить акт сверки, разложить по периодам, сопоставить требования ФНС, проверить дату прекращения ИП, собрать декларации, выявить личные и предпринимательские периоды, определить вид платежа, найти решение. Результат можно записать в простую таблицу. Отдельная колонка для спорных данных защитит от преждевременного вывода и покажет, какие сведения нужно запросить в первую очередь.
Особенно внимательно проверьте риск: смешение текущего налога, старой недоимки и штрафа иной правовой природы. Он не означает, что неблагоприятный результат неизбежен. Это причина не ограничиваться общим описанием долга и заранее подготовить документы, которые позволяют оценить разные позиции.
Связанные материалы
Когда нужен индивидуальный анализ
Для налогового анализа понадобятся акт сверки, справка о сальдо, требования и решения ФНС, декларации и судебные документы. На консультации Fomix можно проверить состав долгов, документы и вопросы, которые требуют отдельного правового анализа. Стоимость сопровождения рассчитывается после определения состава работ.
FAQ
Списываются ли налоги и пени ИП?
Налоговая задолженность гражданина или ИП может рассматриваться в личном банкротстве, но нужно разделить периоды, основной платеж, пени, штрафы и текущие начисления. Отдельно проверяются основания неприменения освобождения и долги, связанные с неправомерным поведением.
В сверке с ФНС нужно увидеть происхождение каждой суммы. Недоимку, пени, налоговые санкции и иные штрафы нельзя объединять без проверки периода и правового основания.
Что такое текущий платеж?
Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности.
Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
Все ли долги списываются после банкротства?
Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации.
На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
Что будет, если забыть указать одного кредитора?
Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание.
Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
Источники для проверки
Часто задаваемые вопросы
01
Списываются ли налоги и пени ИП?Налоговая задолженность гражданина или ИП может рассматриваться в личном банкротстве, но нужно разделить периоды, основной платеж, пени, штрафы и текущие начисления. Отдельно проверяются основания неприменения освобождения и долги, связанные с неправомерным поведением. В сверке с ФНС нужно увидеть происхождение каждой суммы. Недоимку, пени, налоговые санкции и иные штрафы нельзя объединять без проверки периода и правового основания.
02
Что такое текущий платеж?Это обязательство, которое для целей банкротства возникло после установленной законом процессуальной даты. Оно не включается в обычный реестр на тех же условиях, что старый долг. Квалификация зависит не только от даты счета, но и от основания возникновения обязанности. Ключевой вопрос состоит не в дате счёта, а в моменте возникновения обязанности. Поэтому сопоставляют договор, период услуги или налога, процессуальную дату и документы кредитора.
03
Все ли долги списываются после банкротства?Нет. Освобождение от обязательств определяется законом и судебным актом. Текущие платежи и требования, прямо перечисленные в статье 213.28 127-ФЗ, могут сохраниться. Кроме вида долга суд оценивает добросовестность гражданина и полноту раскрытия информации. На практике одного названия долга недостаточно. Проверяют основание требования, дату его возникновения, залог, связанных лиц и судебные акты. Итоговый ответ даёт суд после изучения обстоятельств, а не реклама юридической услуги.
04
Что будет, если забыть указать одного кредитора?Кредиторов и обязательства нужно перечислять максимально полно. Последствия пропуска зависят от процедуры, осведомленности кредитора и обстоятельств дела. Безопаснее исправить список и раскрыть ошибку процессуальным способом, чем рассчитывать на автоматическое списание. Способ исправления зависит от стадии дела. Нужны сведения о кредиторе, источник обязательства, данные о взыскании и объяснение причины пропуска. Скрывать найденный долг или ждать завершения процедуры без действий рискованно.
Главное из статьи
- Материал носит ознакомительный характер: итог по ситуации возможен только после разбора документов и фактов.
- FOMIX сопровождает корпоративные сделки, налоги, регистрацию и ликвидацию, споры и субсидиарную ответственность.
- Чтобы применить выводы статьи к вашему кейсу, удобнее начать с короткой консультации и плана действий.
Нужна помощь по теме материала?
Юристы и бухгалтеры FOMIX подскажут шаги, риски и сроки: регистрация и реорганизация, налоги, договоры, суды и сопровождение сделок.
Свяжитесь с нами
Предварительная запись на консультацию приветствуется.
Проезд Стратонавтов 11, стр. 1, МоскваПн–Пт, 10:00–19:00
Оставить заявку